
2026年3月16日の確定申告期限が過ぎましたが、働きながら年金を受給している方の中には「手続きが必要だったのでは?」と不安を感じている人も多いでしょう。もし申告を忘れていても、払いすぎた税金が戻る「還付申告」であれば、期限後であっても5年前までさかのぼって手続きが可能です。
本記事では、年金と給与のダブル収入がある場合の税金の仕組みや、確定申告が必要な人と不要な人の境界線を分かりやすく解説します。定年後も賢く働き続けるために、損をしないためのルールをしっかり確認しておきましょう。
1. 在職老齢年金の受給者必見!給与と年金、それぞれどう引かれる?
働きながら年金を受給している人は、年金所得と給与所得に対して所得税と住民税がかかります。年金や給与からは税金が源泉徴収されますが、「総合課税」の仕組みによって原則、確定申告が必要となります。最初に、年金や給与から源泉徴収される税金と総合課税の仕組みについて確認しておきましょう。
1.1 年金や給与から源泉徴収される所得税
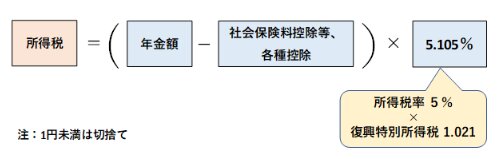
年金や給与から源泉徴収される所得税は、それぞれ個別に計算されます。年金については、年金額から公的年金等控除や各種控除を差し引いて課税所得を算出し、所得税率(5.105%)を掛けて税額を計算します。なお、年金所得は次の通り計算します。
- 年金所得=年金収入-公的年金等控除
源泉徴収する所得税を計算するときの公的年金等控除と各種控除は次の通りです。
- 公的年金等控除110万円(年金額330万円未満の場合)
- 基礎控除95万円(年金所得132万円以下の場合)
- 扶養控除などの人的控除(扶養親族等申告書を提出した場合)
- 社会保険料(年金から源泉徴収される保険料に限る)
会社員の場合、扶養親族等申告書は勤務先に提出、社会保険料は給与天引きとなるため、公的年金等控除と基礎控除を合計した「205万円」を年金額から控除して課税所得を算出します。
給与については、扶養親族などを反映して毎月の給与から所得税を源泉徴収するとともに、年末調整で各種控除を反映して所得税の精算を行います。
1.2 総合課税と確定申告が必要な理由
「総合課税」とは、各種の所得金額を合計して所得税額を計算することです。働きながら年金を受給する場合、本来は年金所得と給与所得を合算して課税する必要がありますが、毎月源泉徴収される所得税は、所得ごとに計算して源泉徴収されています。
そのため、年金所得と給与所得の両方に基礎控除が適用される、所得税率が低くなる、などの理由で、源泉徴収される所得税額は実際の税額と異なります。年金所得と給与所得を合算して正しい税額を算出し精算するために行うのが、確定申告です。
ここまで、働きながら年金を受給している人の源泉徴収税額の計算方法や総合課税の仕組み、確定申告が必要な理由について解説しました。次章では、確定申告の要・不要の判断基準と申告不要でも確定申告したほうがいいケースを紹介します。
2. 在職老齢年金の受給者必見!確定申告「申告不要な人」の条件とは?
働きながら年金を受給している場合、原則確定申告が必要ですが、「公的年金等に係る確定申告不要制度」に該当すれば確定申告は不要です。
確定申告が不要となるのは、次の2つの条件を両方とも満たす場合です。
- 公的年金等の収入金額が400万円以下である(収入全額が源泉徴収の対象)
- 給与所得金額が20万円以下である
給与所得は、給与収入から給与所得控除(給与収入190万円以下の場合は65万円)を差し引いて計算します。つまり、「給与所得金額が20万円以下」に該当するのは、「給与収入が85万円以下」の人です。
また、年金額の少ない人も確定申告が不要となる可能性があります。以下の条件を両方とも満たす場合です。
- 給与の収入金額が2000万円以下である
- 年金所得金額が20万円以下である
65歳以上で「年金所得金額が20万円以下」に該当するのは、「年金収入が130万円以下」の人です。
働きながら年金を受給している人の大半は、「給与収入2000万円以下」「年金収入400万円以下」に該当するでしょう。この場合、「給与収入が85万円以下」または「年金収入が130万円以下」ならば、確定申告は不要ということになります。
3. 在職老齢年金の受給者必見!期限後でも間に合う「還付申告」で現金を取り戻す方法
確定申告したほうがいいケースというのは、確定申告によって税金が安くなって還付されるケースです。源泉徴収や年末調整の計算で反映されなかった以下の各種控除が適用されるケースなどが該当します。
- 医療費控除
- 寄附金控除(ワンストップ特例制度を利用していないふるさと納税など)
- 年末調整で申告漏れした各種控除 など
また、年度途中で退職して勤務先で年末調整を受けていない人も、確定申告により税金の還付を受けられる可能性があります。
3.1 期限が過ぎても大丈夫!「還付申告」なら5年前までOK
「今年の確定申告の期限(3月16日)を過ぎてしまった」という方でも、税金が戻ってくる「還付申告」であれば諦める必要はありません。
還付申告は、通常の確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できると国税庁によって定められています。医療費控除やふるさと納税などの申告漏れに気づいたときは、今からでも書類を揃えて税務署へ提出し、払いすぎた税金を取り戻しましょう。
4. おわりに
働きながら年金を受給している場合、給与収入や年金収入の金額によっては確定申告が不要となるケースもあります。しかし、申告不要であっても、医療費控除や寄附金控除などを活用することで税金の還付を受けられる可能性があります。
たとえ今年の申告期限に間に合わなかったとしても、還付申告の有効期限は5年間ですので、今からでも決して遅くはありません。国税庁の指針でも「還付申告は翌年1月1日から5年間提出できる」と定められており、気づいたタイミングでいつでも挽回が可能です。
在職老齢年金受給者は、年金から源泉徴収される所得税額の計算方法と総合課税の仕組み、確定申告不要制度などを理解し、老後の働き方を賢く選択しましょう。


参考資料
- 国税庁「No.2020 確定申告」
- 国税庁「No.1600 公的年金等の課税関係」
- 国税庁「No.2220 総合課税制度」
- 国税庁「No.2030 還付申告」
- 日本年金機構「老齢年金から源泉徴収される所得税の控除を受けるとき」
- 生命保険文化センター「公的年金の税金(所得税)はどうやって計算される?」
- 生命保険文化センター「保険金や年金を受け取っても所得税の申告が不要な場合とは?」
西岡 秀泰