


「株の配当や投資の利益は、医療費の負担に影響しない」そう思っている人も多いのではないでしょうか。しかし政府は、高齢者の医療費負担に株式配当などの「金融所得」を反映させる制度の導入を検討しています。背景には、現役世代との資産格差や、申告方法によって負担が大きく変わる現行制度の問題があります。
今回は、高齢者医療制度における「金融所得の反映」について解説します。
1. 「株の配当は関係ないと思ってた…」高齢者の医療費負担に“金融所得”反映へ
最大の理由は、現役世代との「資産格差」にあります。
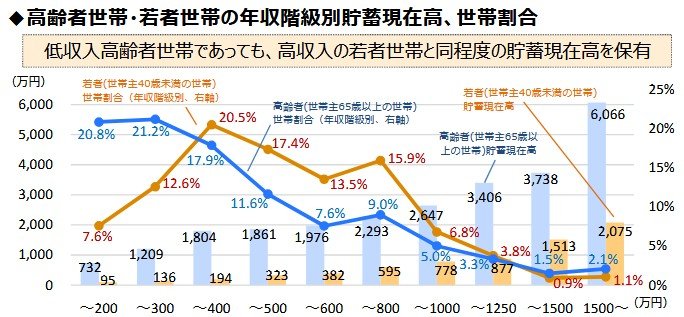
財務省の資料によると、年収が低い世帯であっても、高齢者は若者世帯に比べて圧倒的に高い貯蓄を保有しています。
年収200万円未満の層でも、高齢者世帯の貯蓄額は若者の数倍に達しており、「フローの所得」だけでは測れない経済的余力があるのが実態です。
2. 現行制度の”抜け道”、年収500万円でも保険料23万円差の実態
現在の制度では、同じ「500万円の収入」がある人同士でも、その中身が「給与」か「株の配当」かで、窓口で支払う医療費や保険料に天と地ほどの差がついています。
具体的に、以下の2つのモデルケースを比較してみましょう。
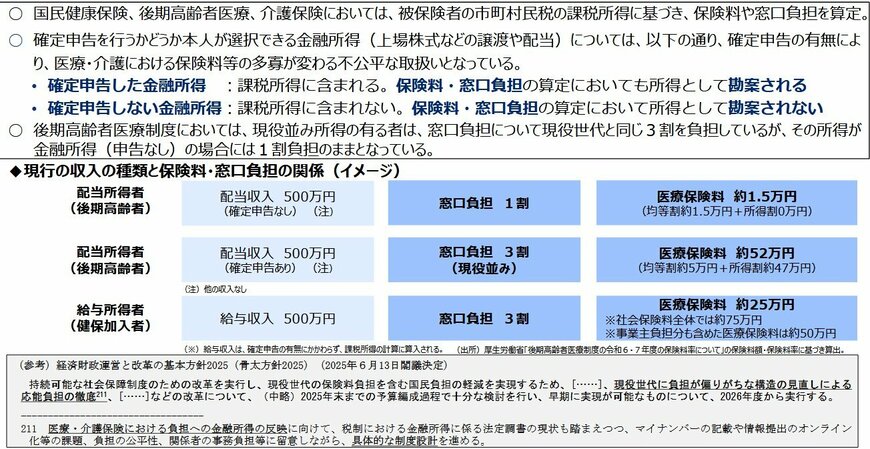
2.1 【ケースA】働く現役世代(給与所得 500万円)
- 窓口負担: 3割
- 年間保険料: 約25万円
給与から社会保険料が天引きされる現役世代は、収入がそのまま「負担能力」として判定されます。
2.2 【ケースB】資産を持つ高齢者(配当所得 500万円)
- 窓口負担: 1割
- 年間保険料: わずか1.5万円
株の配当などの「金融所得」は、確定申告をしない(申告不要制度)を選択するだけで、自治体からは「所得ゼロ」とみなされます。
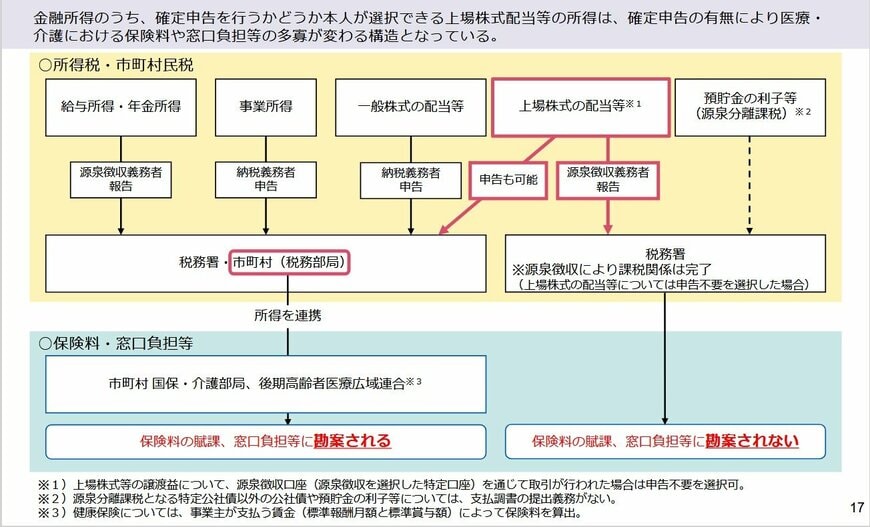
その結果、本来は支払い能力があるにもかかわらず、低所得者向けの「軽減措置」まで受けられてしまうのです。
3. 金融機関から自治体へ「配当データなど」が直接送られるように
今回は、高齢者の医療費負担に金融所得を反映させる制度の議論について解説しました。現在の制度では、同じ収入額でも給与か株の配当かによって、保険料や窓口負担に大きな差が生じる可能性があります。背景には、高齢者と現役世代の資産格差や、金融所得が把握されにくい仕組みがあるとされています。
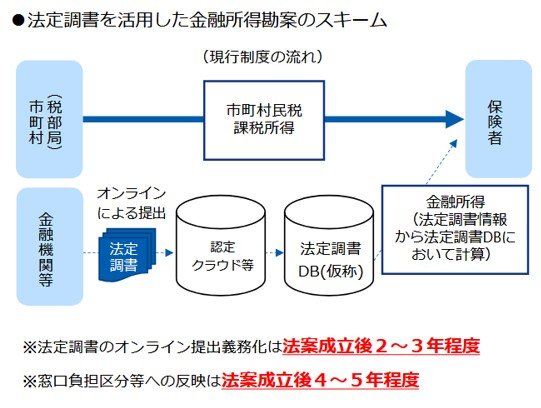
政府は金融機関から自治体へ配当情報を共有する仕組みを整備し、資産状況に応じた公平な負担を目指しています。
今回の制度変更は、投資をしている人や配当収入がある人にとって影響が大きい可能性があります。今後の制度改正の動向を確認しながら、自身の所得構成や資産状況を一度見直しておくことも大切でしょう。ただし、金融機関のシステム改修や国民への周知といったプロセスが必要なため、この新制度が完全に社会に浸透し、実効性を持つまでには、まだしばらくの猶予期間(施行まで数年程度)を要する見通しです。



参考資料
- 財務省「社会保障①」
- 厚生労働省「第206回社会保障審議会医療保険部会・世代内、世代間の公平の更なる確保による全世代型社会保障の構築の推進(高齢者医療における負担の在り方について)」
- 厚生労働省「令和7年度 全国厚生労働関係部局長会議資料(13)保険局」
- 厚生労働省「社会保障審議会医療保険部会における議論の整理について」
- 内閣府「「強い経済」を実現する総合経済対策」について」
村岸 理美


