
給付金や手当は、世帯収入が少ない「住民税非課税世帯」が対象であると考えている人も多いでしょう。
しかし、実際には課税世帯でも利用できる制度は数多くあるため、思い込みで支援を逃してしまわないよう注意が必要です。
今回は、住民税課税世帯でも利用できる給付金や手当を10種類紹介します。
1. 子育て世帯が利用できる「給付金+手当」5選
出産費用や教育費などで出費がかさみやすい子育て世帯にとって、給付金や手当はうれしい支援です。
ここでは、子育て世帯を対象とする代表的な給付金・手当5つを見ていきましょう。
1.1 出産育児一時金
出産育児一時金とは、公的医療保険の加入者が出産した場合、加入している保険者から子ども1人につき原則50万円が支給される制度です。
支給された一時金は産院などの施設に支払う出産費用に充てることを目的としており、加入している保険者から直接施設に支払われる「直接支払制度」に対応している産院も数多くあります。
出産育児一時金は所得による制限がないため、公的医療保険の加入者であればすべての人が対象となります。
1.2 出産手当金
出産手当金とは、健康保険の被保険者が出産のために仕事を休み、給与を受けられない期間に支給される手当金です。
支給対象となる期間は、以下のとおりです。

- 出産日(出産が予定日後のときは出産予定日)以前42日から出産日後56日目
- 出産が予定日より遅れた場合は遅れた期間も含む
- 多胎妊娠の場合は出産日(出産が予定日後のときは出産予定日)以前98日から出産日後56日目
支給金額は、1日あたり「標準報酬日額の3分の2」が目安となります。
1.3 育児休業等給付
育児休業等給付とは、子どもの年齢や養育の状況に応じて受け取れる給付金です。
この給付制度には、以下の4つの種類があります。
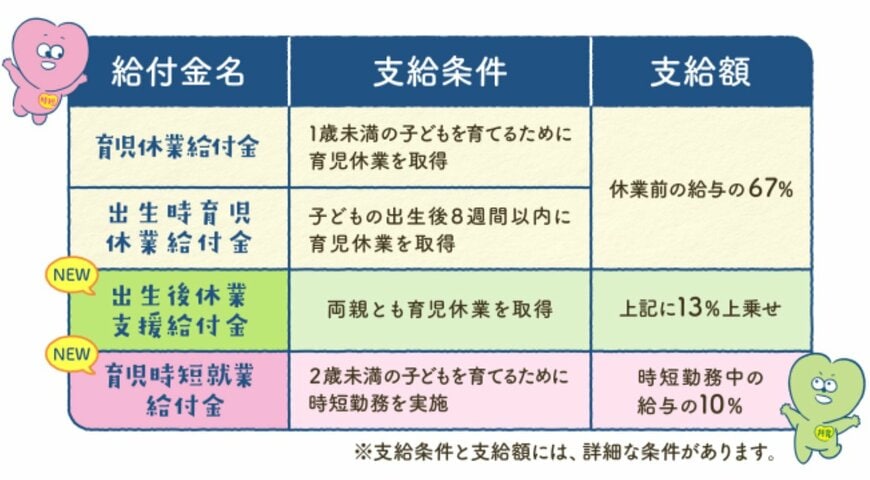
- 育児休業給付金:1歳未満の子どもを育てるために育児休業を取得したときに支給
- 出生時育児休業給付金:子どもの出生後8週間以内に育児休業を取得したときに支給
- 出生後休業支援給付金:両親がともに育児休業を取得したときに支給
- 育児時短就業給付金:2歳未満の子どもを育てるために時短勤務を実施したときに支給
具体的な要件は各給付金によって異なります。
1.4 高等学校等就学支援金・高校生等臨時支援金
高等学校等就学支援金・高校生等臨時支援金とは、高校生の授業料を支援するための制度です。

- 高等学校等就学支援金:年収約910万円未満世帯の高校生が対象
- 高校生等臨時支援金:年収約910万円以上世帯の高校生が対象
高校生等臨時支援金は2025年度限りの制度であり、高等学校等就学支援金の所得制限を事実上撤廃し、対象範囲を広げるために新設されました。
なお、2026年度からは高等学校等就学支援金の支援が拡大され、所得制限が撤廃される予定です。

私立高校に通う高校生を対象とした支援金の上限額は、39万6000円から45万7200円に引き上げられます。
1.5 児童手当
児童手当とは、0歳から18歳(高校卒業年度)までの児童を養育している人を対象とした手当です。
支給額は以下のとおりです。
- 3歳未満:毎月1万5000円(第3子以降は3万円)
- 3歳以上:毎月1万円(第3子以降は3万円)
支給は偶数月に行われ、前月分とまとめて2ヶ月分が振り込まれます。
2. ひとり親世帯が利用できる「給付金+手当」3選
ひとり親世帯では、子育て世帯が利用できる支援制度以外にも申請可能な給付金・手当があります。
本章では、ひとり親世帯を対象とする代表的な給付金・手当を3つ確認しましょう。
2.1 児童扶養手当
児童扶養手当とは、ひとり親世帯の生活の安定・自立の促進を支援するための手当です。
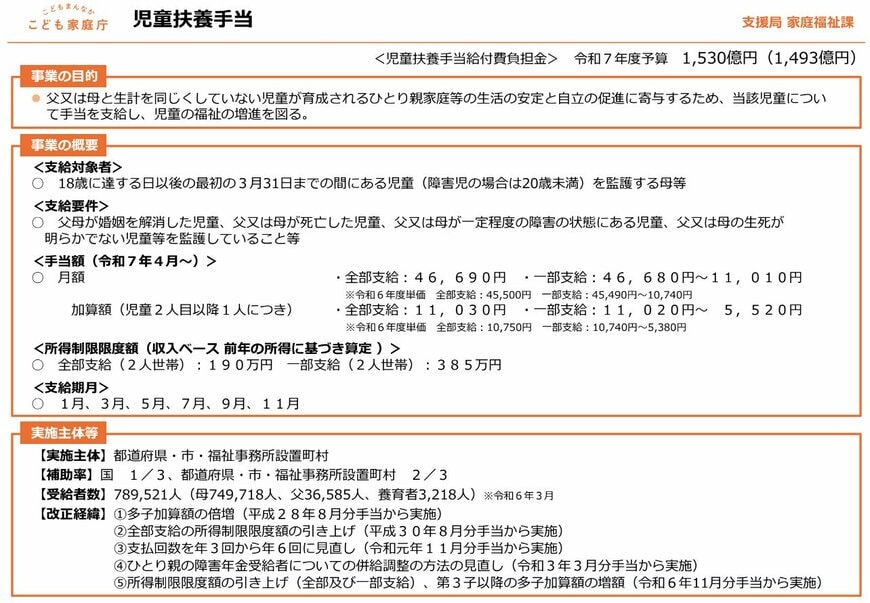
対象者は高校卒業年度までの児童(障害児の場合は20歳未満)を監護するひとり親であり、一部所得制限があります。
〈児童扶養手当の所得制限〉
- 全部支給(2人世帯):190万円
- 一部支給(2人世帯):385万円
〈児童扶養手当の支給金額〉
- 全部支給:月額4万6690円(第2子以降は月額1万1030円)
- 一部支給:月額4万6680円〜1万1010円(第2子以降は月額1万1020円〜5520円)
支給は奇数月であり、2ヶ月分がまとめて振り込まれます。
※なお、2026年度からは全部支給が「月額4万8050円(第2子以降は1万1350円)」に引き上げられる予定です。
2.2 高等職業訓練促進給付金
高等職業訓練促進給付金とは、ひとり親が就職のために看護師や保育士などの資格を取得する際に、修業中の生活費を支援するための給付金です。
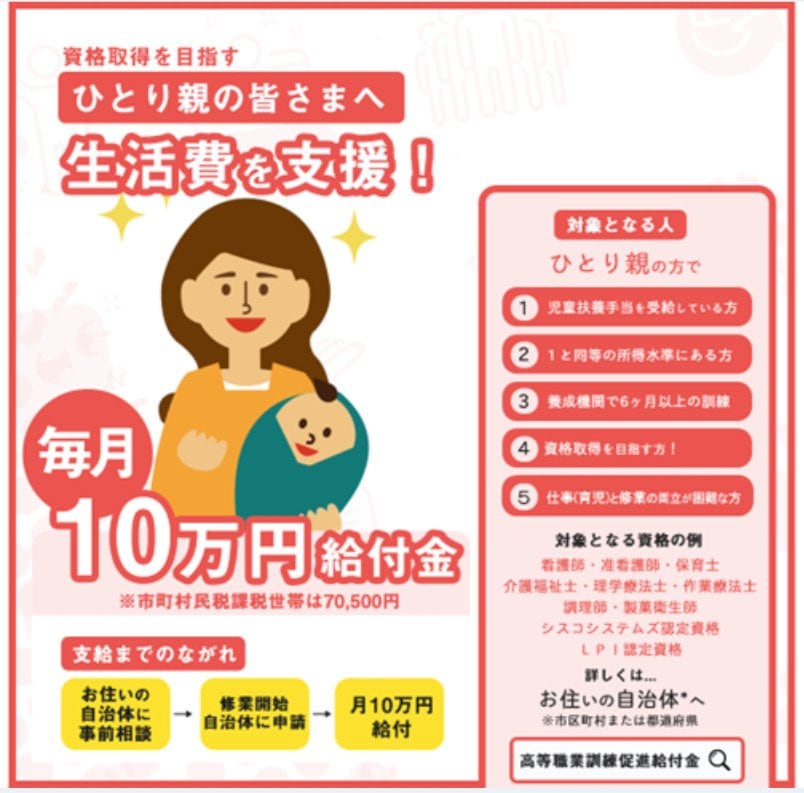
具体的な支給要件は、以下のとおりです。
- 児童扶養手当の支給対象者または同等の所得水準である人
- 養成機関で6ヶ月以上のカリキュラムを修業しており、資格の取得が見込まれる人
- 仕事・育児と修業の両立が困難であると認められる人
また、支給金額は所得によって異なります。
〈住民税非課税世帯〉
- 資格取得中:月額10万円(取得中最後の1年間は4万円増額)
- 資格取得時:5万円の支給
〈住民税課税世帯〉
- 資格取得中:月額7万500円(取得中最後の1年間は4万円増額)
- 資格取得時:2万5000円の支給
2.3 ひとり親家庭等医療費助成制度
ひとり親家庭等医療費助成制度とは、健康保険に加入しているひとり親世帯で、高校卒業年度までの児童(※自治体によっては、障害がある場合は20歳未満まで対象となるケースもあります)を養育している家庭について、医療費の一部を助成する制度です。
助成の対象となるのは親と子どもの医療費であり、一部所得制限が設けられています。
制度名称や細かな条件は自治体によって異なりますが、住民税課税世帯であっても条件を満たせば助成を受けることが可能です。
3. 社会保険料の減免制度
ここからは、国民健康保険料や国民年金保険料の減免制度について紹介します。
3.1 「国民健康保険料」の軽減と減免
国民健康保険料の納付については、大きく分けて2つの負担軽減制度が設けられています。
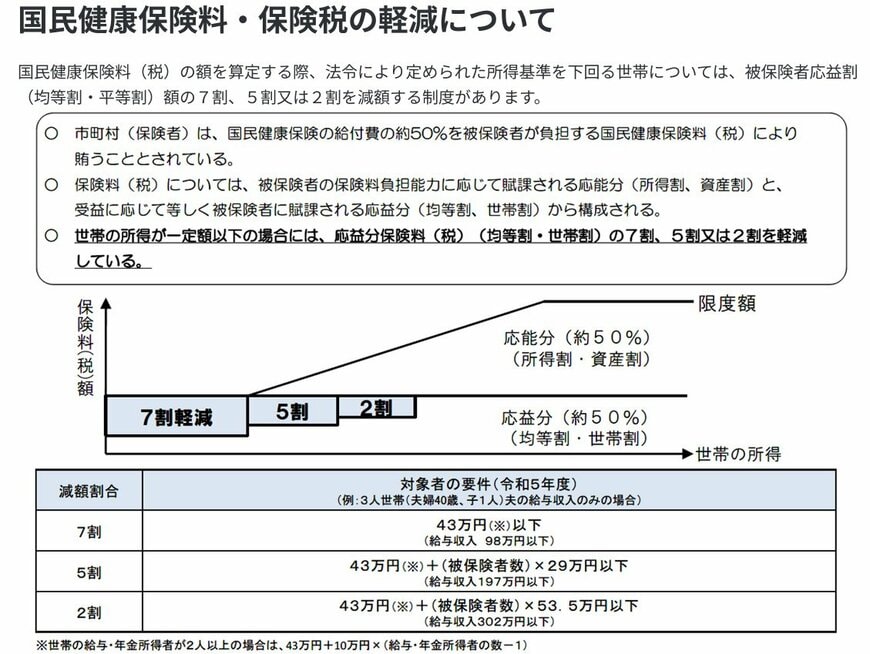
1つ目は、前年の所得が国の定める基準を下回る場合、保険料の一部が所得に応じて「7割・5割・2割」のいずれかの割合で軽減される制度です。
2つ目は、失業や災害などで急激に収入が減ってしまった場合などに、お住まいの自治体に申請することで、個別に保険料の「減免」や「納付猶予」を受けられる制度です。こちらは住民税課税世帯であっても、状況に応じて申請が可能です。
3.2 「国民年金保険料」の免除または納付猶予
国民年金保険料の納付については、所得などの要件に応じて免除または納付猶予を申請できます。
それぞれの具体的な要件は、以下のとおりです。
- 保険料免除制度:本人・世帯主・配偶者の前年所得が一定以下である場合や失業した場合などで、保険料の納付が困難である人
- 保険料納付猶予制度:20歳以上50歳未満で、本人・配偶者の前年所得が一定額以下である人
保険料免除制度の免除区分には、「全額・4分の3・半額・4分の1」の4種類があります。
ただし、免除または納付猶予を利用すると、その分将来の年金額は少なくなります。
年金額を維持したい場合は、10年以内であれば保険料の追納が可能です。
4. まとめ
今回は、住民税課税世帯でも対象となる給付金や手当について紹介しました。
子育て世帯やひとり親世帯に向けた支援制度には、所得の制限がないものや、住民税課税世帯であっても条件付きで対象となるものが数多くあることが分かりました。
また、社会保険料に関しても、要件を満たせば住民税課税世帯でも減免措置を受けられる可能性があります。
ただし、給付金や手当などの支援制度の多くは、受け取りに申請が必要です。
必要な支援を逃さないよう、まずはご自身がどの制度の支給要件に当てはまるのかを確認したうえで、早めに申請手続きを済ませましょう。


参考資料
- 厚生労働省「出産育児一時金等について」
- 全国健康保険協会「健保総合 第4章 健康保険の給付金等について」
- 厚生労働省「育児休業等給付について」
- 文部科学省「高等学校等就学支援金・高校生等臨時支援金リーフレット(概要版)」
- 文部科学省「高校生等への修学支援 令和8年度予算(案)」
- こども家庭庁「児童手当制度のご案内」
- こども家庭庁「児童扶養手当について」
- こども家庭庁「高等職業訓練促進給付金のご案内」
- 岐阜市公式ホームページ「ひとり親家庭等医療費助成制度」
- 厚生労働省「国民健康保険の保険料・保険税について」
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
- 日本年金機構「国民年金保険料の追納制度」
池田 夕華