新たな年度を迎えるにあたり、家計収支や貯蓄状況を見直すという方も多いのではないでしょうか。
特に、老後に向けた資金の準備は時間をかけて行うことになるため、定期的な見直しが必要です。
新年度前のタイミングで老後生活をしっかりとイメージし、計画的に資金準備を進めていきましょう。
今回は、75歳以上の「後期高齢シニア夫婦」のリアルなお金事情にフォーカス。
毎月の生活費や年金受給額、貯蓄状況をデータで紹介し、高齢期に向けた資金準備のポイントも解説していきます。
ぜひ本記事を参考にし、堅実な資金計画を立ててみてください。
1. 75歳以上【後期高齢シニア】夫婦ふたり暮らし、月の生活費はどのくらい必要?
ここ数年は物価の高騰が続き、私たちの家計を苦しめています。
75歳以上のシニア夫婦は、どのように家計をやりくりしているのでしょうか。
まず、総務省統計局の「家計調査報告〔家計収支編〕2025年」から、二人以上世帯のうち75歳以上の無職世帯の家計収支を見ていきましょう。
1.1 【二人以上世帯】75歳以上の無職世帯の家計

二人以上世帯のうち、世帯主が75歳以上の無職世帯における家計収支の平均は以下の通りです。
実収入:25万2798円
- うち社会保障給付:21万1289円
実支出:28万23円
- 消費支出:24万8460円
・食料:8万33円
・住居:1万6257円
・光熱・水道:2万4312円
・家具・家事用品:1万547円
・被服及び履物:5142円
・保健医療:1万7213円
・交通・通信:2万6294円
・教育:142円
・教養娯楽:2万2322円
・その他の消費支出:4万6198円 - 非消費支出:3万1563円
・直接税:1万1663円
・社会保険料1万9894円
・他の非消費支出:83円
毎月およそ2万7000円を貯蓄から取り崩していることが分かります。仮にこの生活が20年続くと、約650万円(2.7万円×12ヶ月×20年)の貯蓄が必要になる計算です。
2. 75歳以上【後期高齢シニア】厚生年金・国民年金「ひとり分の平均月額はいくら?」
75歳以上になると多くの人が退職しており、主な収入源が年金になるケースが大半です。
実際の75歳以上世帯ではどれくらいの年金を受給しているのでしょうか。
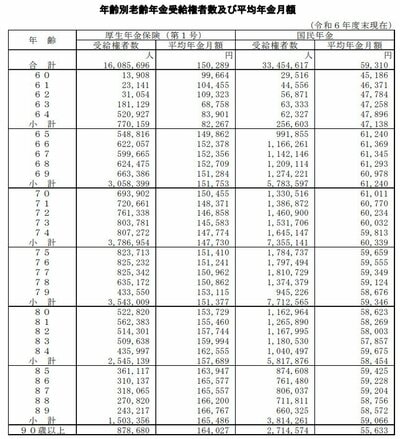
ここでは、厚生労働省年金局の「令和6年度厚生年金保険・国民年金事業の概況」をもとに、75歳以上のシニアの厚生年金・国民年金の平均受給額をご紹介します。
2.1 厚生年金の平均月額
厚生年金は主に会社員・公務員が加入する公的年金制度であり、国民年金に上乗せして支給されます。
年金制度における「2階部分」と言われており、加入期間の長さや加入期間中の報酬額に応じて支給額が変化する仕組みです。
2024年度末時点の75歳以上の厚生年金保険(第1号)の平均受給額は以下の通りです。
- 75歳〜79歳:15万1377円
- 80歳〜84歳:15万7689円
- 85歳〜89歳:16万5486円
- 90歳以上:16万4027円
平均的に15万〜16万円ほどの年金を受給していることが分かります。
ただし厚生年金保険への加入期間の長さや報酬によって受給額が異なるため、上記の金額に満たない可能性も十分にある点に注意が必要です。
また、上記の年金額には国民年金(老齢基礎年金)部分が含まれています。
2.2 国民年金の平均月額
国民年金は、原則として「日本に住む20歳以上60歳未満のすべての人」が加入する公的年金であり、年金制度の「1階部分」と言われています。
保険料の納付月数に応じて支給額が決まり、40年間すべて保険料を納付した場合の受給額(2026年度)は月額7万608円です。
2024年度末時点の75歳以上の国民年金の平均受給額は以下の通りです。
- 75歳〜79歳:5万9346円
- 80歳〜84歳:5万8454円
- 85歳〜89歳:5万9066円
- 90歳以上:5万5633円
国民年金のみの受給になると、6万円に満たない受給額が平均値となります。
2階部分の厚生年金がない分、受給額は少なくなるため、厚生年金への加入期間が短い人は老後資金の準備の重要性がより高いと言えます。
たとえば、夫が会社員で厚生年金(約15万円)、妻が専業主婦で国民年金(約6万円)を受給する夫婦の場合、世帯での年金収入は約21万円となり、先述の家計調査の平均額(社会保障給付:21万1289円)とほぼ合致します。
3. 75歳以上【後期高齢シニア】ふたり以上世帯の貯蓄は平均いくら?
次に、75歳以上の夫婦世帯の貯蓄状況を見ていきます。
総務省統計局の「家計調査〔貯蓄・負債編〕2024年」をもとに、二人以上世帯のうち世帯主が75歳以上の世帯の貯蓄内訳を見ていきましょう。
3.1 【二人以上世帯】75歳以上の無職世帯の貯蓄状況
二人以上世帯のうち、世帯主が75歳以上の無職世帯の平均貯蓄額と貯蓄内訳は以下の通りです。
平均貯蓄額:2362万円
- 金融機関:2357万円
・通貨性預貯金:752万円
・定期性預貯金:815万円
・生命保険など:350万円
・有価証券:440万円
・貸付信託・金銭信託:6万円
・株式:238万円
・債券:41万円
・投資信託:155万円 - 金融機関外:5万円
75歳以上の平均貯蓄額は2362万円となっており、平均だけを見ると十分な貯蓄があると言えます。
ただし上記のデータはあくまでも平均値であり、十分な貯蓄を準備できていないシニア世帯も少なくありません。
内訳を見ると、通貨性預貯金や定期性預貯金などの安全性が高い金融商品を中心に資産を保有していることが分かります。
シニア世代はできるだけリスクが小さい方法で資産を保有するケースが多いようです。
4. 高齢期に向けた資産運用のポイント
3/4
TA design/shutterstock.com
75歳以上のリアルなお金事情を見て、現役世代のうちから資産運用を始めようと考えている方も多いのではないでしょうか。
ここでは、高齢期に向けた資産運用のポイントをご紹介します。
4.1 複利効果を活かす
複利効果とは、投資で得られる利益を元本に組み入れて再投資することで、利益が新たな利益を生み出す効果のことを指します。
元本が少しずつ大きくなり、生み出される利益も雪だるま式に増えていく仕組みです。
例えば年間3%の利回りで100万円を運用する場合、1年目は「100万円×3%=3万円」の利益が得られます。
この3万円を元本に組み入れて再投資すると、2年目の利益は「103万円×3%=3万900円」です。
長期間にわたって運用を続けていけば、利益は年々増えていくことになります。
金融商品を短期的に売買して利益を狙おうとするのではなく、長期にわたって複利効果を活かしながらじっくり資産を増やしていくと良いでしょう。
※投資には元本割れなどのリスクがあります。毎年必ず一定の利益が出るとは限りませんが、長期間運用を続けることで複利効果の恩恵を受けやすくなります。
4.2 NISA・iDeCoを活用する
NISAやiDeCoなど、税制面での優遇措置が設けられた制度を活用して資産を運用することもポイントのひとつです。
税金の負担を軽減できる分、効率良く資産運用を行えます。
NISAは年間一定額までの投資枠が与えられ、その枠内で購入した株式や投資信託の利益が非課税となる制度です。
非課税期間は無期限となっており、老後まで資産運用を続けても税金の負担をかけることがありません。
iDeCoは自分で掛金の拠出・運用を行い、老後に年金を受け取る「私的年金」です。
「拠出する掛金が全額所得控除になる」「運用益が非課税で再投資される」「受取時にも控除が適用される」といった税制メリットがあり、老後の資金準備を効率良く行える制度です。
NISAやiDeCoといった税制優遇制度を活用し、税負担を軽減しながら資産を運用していきましょう。
4.3 貯蓄・運用を仕組み化する
4/4
mamewmy/shutterstock.com
貯蓄が苦手でなかなかお金が貯まらないという方は、貯蓄・運用の仕組み化を検討してみると良いでしょう。
自分の意思にかかわらず勝手に貯蓄されていく仕組みを作っておけば、ついお金を使ってしまう心配もありません。
例えば、給料日に一定額を自動で定期預金に積み立てるサービスを使えば、毎月コツコツと貯蓄が積み上がっていきます。
また、NISAやiDeCoなどで積立投資を設定するというのも効果的です。
「手元にお金があるとつい使ってしまう」という方は、貯蓄・運用の仕組み化を上手く活用してみましょう。
5. 老後に向けた資金準備は計画的に行いましょう
平均的な75歳以上の夫婦世帯では、毎月の家計収支で赤字が発生していました。
平均の貯蓄額は2000万円を超えているものの、十分な貯蓄ができていない世帯の場合は毎月の家計が苦しい状況にあると考えられます。
ゆとりある老後生活を送るためには、現役世代のうちから高齢期に向けた資金準備を継続することが大切です。
資産運用のポイントとして「複利効果を活かす」「NISA・iDeCoを活用する」「貯蓄・運用を仕組み化する」といった点が挙げられます。
ぜひ本記事の内容を参考にし、計画的に老後資金を準備しましょう。


参考資料
- 総務省統計局「家計調査報告〔家計収支編〕2025年」
- 厚生労働省年金局「令和6年度厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告〔貯蓄・負債編〕2024年」
丸山 大輝