
新しい年度を迎えるこの時期は、家計の貯蓄状況を見直すにも良い機会。自分のマネープランを客観視するためには、同年代の貯蓄状況を知っておくことが重要です。
ここでは、金融経済教育推進機構の調査をもとに年代別の貯蓄状況について紹介していきます。後半では、計画的に貯蓄に取り組むコツも紹介しますのでぜひ参考にしてみてください。
1. 【みんなの貯蓄】「1000万円保有」は一握り?平均と中央値に潜む”格差”の正体
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査2025年」によると、2人以上世帯(金融資産を持たない世帯も含む)における年代別の金融資産平均保有額は下記のとおりです。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
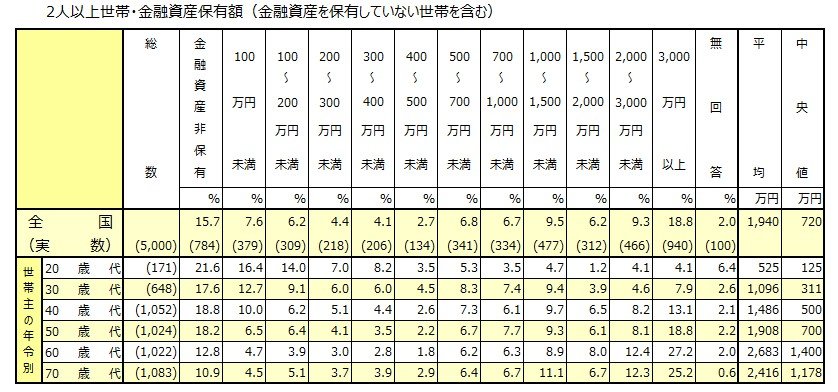
- 20歳代:525万円
- 30歳代:1096万円
- 40歳代:1486万円
- 50歳代:1908万円
- 60歳代:2683万円
- 70歳代:2416万円
30歳代には貯蓄が1000万円を超えており、年代が上がるほど順調に資産形成ができていることが分かります。
しかし、この結果を見て「同年代はこんなに貯蓄できているの?」と焦りを感じた方もいるかもしれません。年代別の金融資産保有額は、中央値を見ると少し状況が変わります。
1.1 中央値だと1000万円を超えるのは60歳代
前述の調査によると、2人以上世帯(金融資産を持たない世帯も含む)における年代別の金融資産保有額の中央値は下記のとおりです。
- 20歳代:125万円
- 30歳代:311万円
- 40歳代:500万円
- 50歳代:700万円
- 60歳代:1400万円
- 70歳代:1178万円
中央値とは、回答結果を小さい方から順番に並べたときにちょうど真ん中にくる数値のことです。
上記の結果を見ると、金融資産保有額が1000万円を超えるのは60歳代となっており、平均額とは大きな開きがあることが分かります。これほど大きな乖離があるのは、まとまった資産を持つ一部の世帯が平均額を引き上げていることが要因です。
より実態を把握するためには、平均額だけでなく中央値も参考にするとよいでしょう。
2. 【みんなの貯蓄】年収が高いほど「貯蓄ゼロ」減り「中央値」上昇傾向
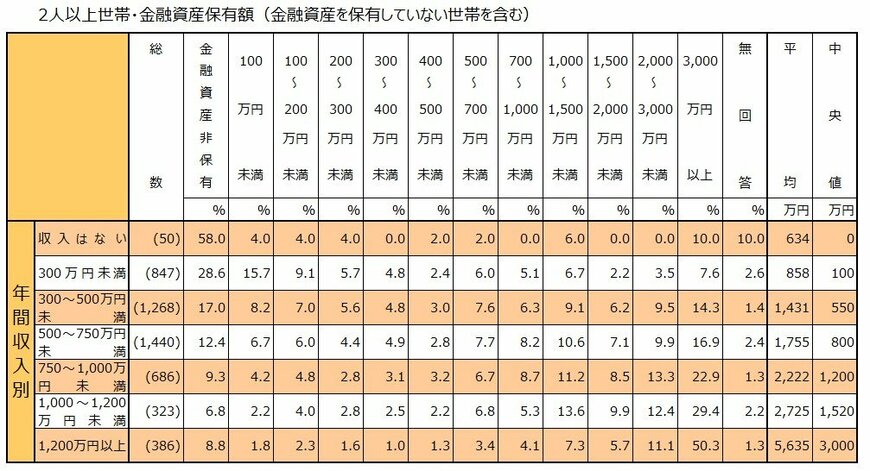
J-FLEC(金融経済教育推進機構)によると、年間収入が高くなるにつれて金融資産を保有していない世帯の割合が減少し、貯蓄額の中央値が大きく上昇していることがわかります。
年収300万円未満の世帯では、約28.6%が「金融資産非保有(貯蓄ゼロ)」であり、中央値も100万円に留まっています。一方で年収1200万円以上の世帯になると、貯蓄ゼロの割合は8.8%まで下がり、中央値は3000万円と非常に高い水準に達しています。
年収1000万円を超える層では「3000万円以上」の資産を持つ世帯が約3割〜5割を占めており、収入の多さがそのまま資産形成のスピードに直結している実態が浮き彫りになっています。
3. 【みんなの貯蓄】50代から60代に貯蓄が加速する背景
50代から60代にかけて貯蓄のスピードが加速する背景には、ライフステージの変化が大きく関係しています。
まず挙げられるのが、子どもの教育費や住宅ローンの返済などの支出がひと段落することです。これまで家計の大きな負担となっていた支出が落ち着くことで、その金額を貯蓄に充てられるようになります。
また、この年代は退職金や生命保険の満期金などまとまったお金を受け取る機会が多いことも特徴です。つまり、50~60歳代では「大きな支出の減少」+「まとまった収入」が起こりやすいことから、保有資産を一気に押し上げる要因になっているといえるでしょう。
3.1 計画的な貯蓄には「家計の出口の管理」が重要
老後に向けて計画的に貯蓄に取り組むためには、「家計の出口=支出」の管理を行うことが重要です。
「家計の入口=収入」を増やすことには限界があるものの、出口は自分でコントロールすることができます。
使っていないサブスクリプションサービスの利用料を毎月払い続けていたり、用事もないのについコンビニに寄って買い物をしてしまったり…。普段の習慣を振り返ってみると、意外と無駄遣いが見つかるものです。
まずは毎月どれくらいの支出があるか把握し、圧縮できる支払いはないかチェックしてみましょう。
4. まずは家計の支出を見直してみよう
子供の教育費や住宅ローンの返済など大きな支出を抱えている世代は、なかなか貯蓄に回す余裕も生まれにくいものです。こうした世代では無理に貯蓄を増やそうとするのではなく、まずは「家計の出口=支出」を上手にコントロールすることが大切です。
「無駄な支出はないか」といったことを点検したうえで、少額ずつでもコツコツと貯蓄を積み上げていく習慣を身につけましょう。



参考資料
椿 慧理