

2026年に入ってもとまらぬ物価高。直近では原油価格の急騰により、生活費へ影響がくるのかを心配している方もいるのではないでしょうか。
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」が公表されましたが、本資料には65歳以上で無職夫婦世帯の平均的な生活費が項目別にわかれて詳しく載っています。
今回は現代シニアの平均的な生活費や年金、貯蓄などお金事情をみていきましょう。現役時代の方も、老後資金への対策を考える際に参考にしてみてください。
1. 【最新情報】65歳以上の無職夫婦世帯「みんなの月の生活費」は平均いくら?かさむ食費や交通・通信費
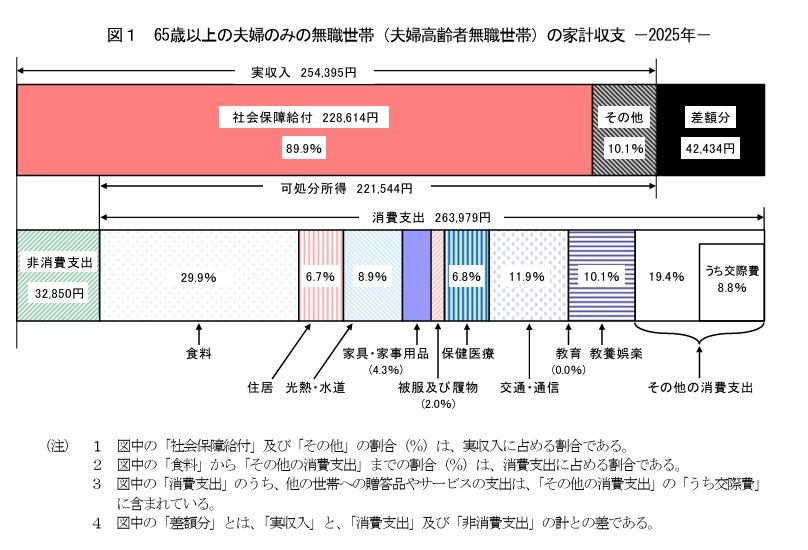
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から「65歳以上の夫婦のみの無職世帯」の詳しい家計収支を見てみましょう。
1.1 「65歳以上の夫婦のみの無職世帯」の家計収支
出所:総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
1.2 65歳以上の夫婦のみの無職世帯:毎月の収入
-
収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円
1.3 65歳以上の夫婦のみの無職世帯:毎月の支出
- 消費支出:26万3979円
- 非消費支出:3万2850円
支出合計29万6829円
家計収支:▲4万2434円
まず月の収入は25万円台であり、年金額は22万円台です。なお、物価高とともに年金額も増額となっていますが、実質的には目減りです。
支出の内訳も確認しましょう。
1.4 支出の内訳
- 食費:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- 非消費支出:3万2850円
食費は8万円近くとなっており、昨年と比べて増えています。また交通・通信費についても昨年より増え、3万円を超えました。
物価高による影響が家計に響いているご家庭は多いでしょう。
月の赤字は▲4万2434円となっており、こちらを年金以外の収入でまかなう必要があります。
2. 「シニアの収入のうち年金の割合」は何パーセントか
では、現代シニアの収入のうち、年金の割合はどれくらいなのでしょうか。
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の収入の実態を見ていきましょう。
まず、高齢者世帯全体の平均的な所得構成を見ると、収入の63.5%を「公的年金・恩給」が占めており、次いで仕事による収入である「稼働所得」が25.3%、「財産所得」が4.6%となっています。
しかし、これはあくまで全体の平均値です。
「公的年金・恩給を受給している世帯」に絞ると、収入のすべてが「公的年金・恩給」である世帯が43.4%にものぼることがわかっています。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
2.1 総所得に占める公的年金・恩給の割合から見る世帯構成
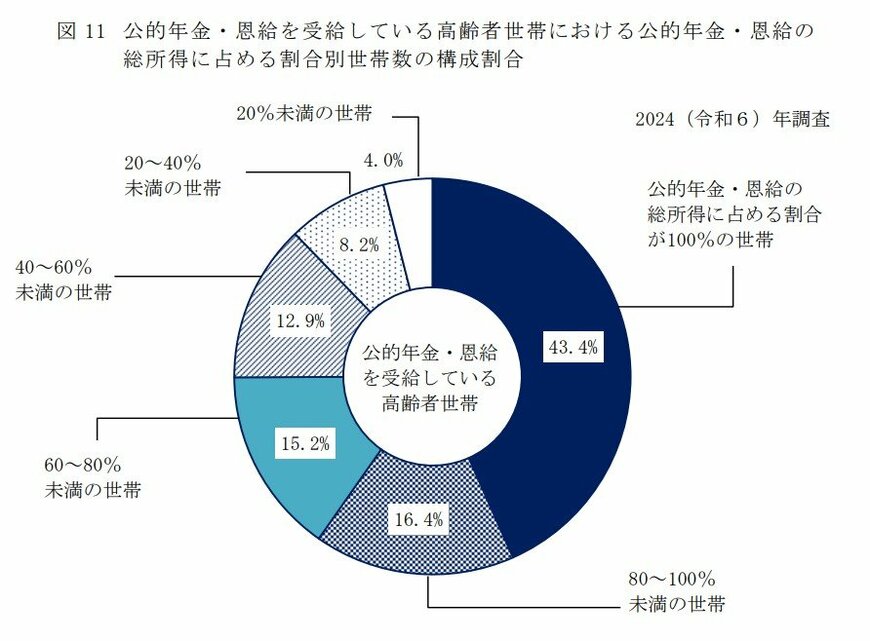
- 公的年金・恩給の総所得に占める割合が100%の世帯:43.4%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.0%
このようにシニア全体で見れば稼働所得なども一定の割合を占めていますが、年金受給世帯に絞ると、その半数近くが公的年金収入のみに頼って生活しているという実態が浮き彫りとなっています。
3. 厚生年金と国民年金の平均月額はいくらか
老後に受け取る年金額は、現役時代の年金加入状況により人それぞれです。ここでは、60歳~90歳以上のすべての受給権者について、厚生年金と国民年金の受給額分布を見ていきます。
厚生年金平均月額
出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
国民年金平均月額
出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
3.1 厚生年金《平均月額の男女差・個人差》
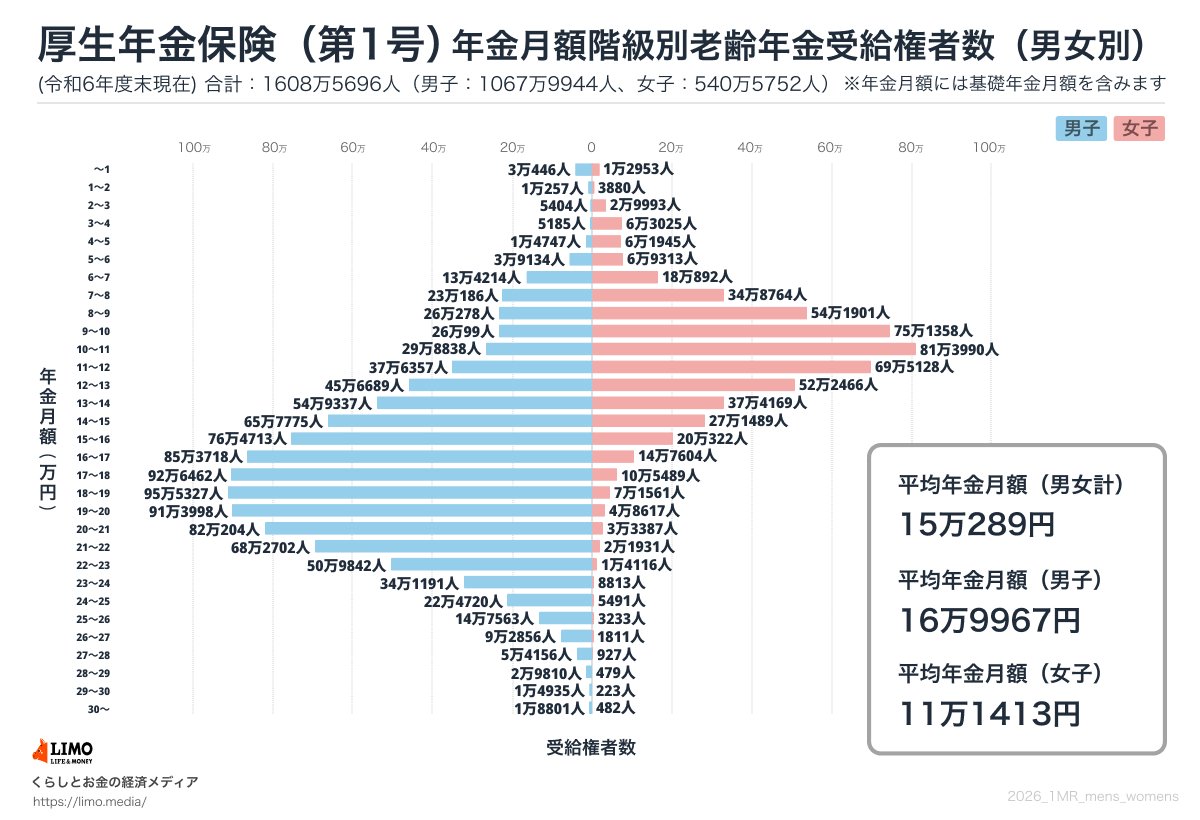
厚生年金の平均年金月額は、全体では15万289円でした。男女別は下記のとおりです。
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金部分を含む
年金月額階級ごとの受給者数
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均年金月額は、全体で見ると15万円台ですが男女差があり、男性16万円台、女性10万円台となっています。
また、月額1万円未満となる人から、25万円を超える高額受給者まで幅広い層に分布しており、個人差が大きいことがわかります。
3.2 国民年金《平均月額の男女差・個人差》
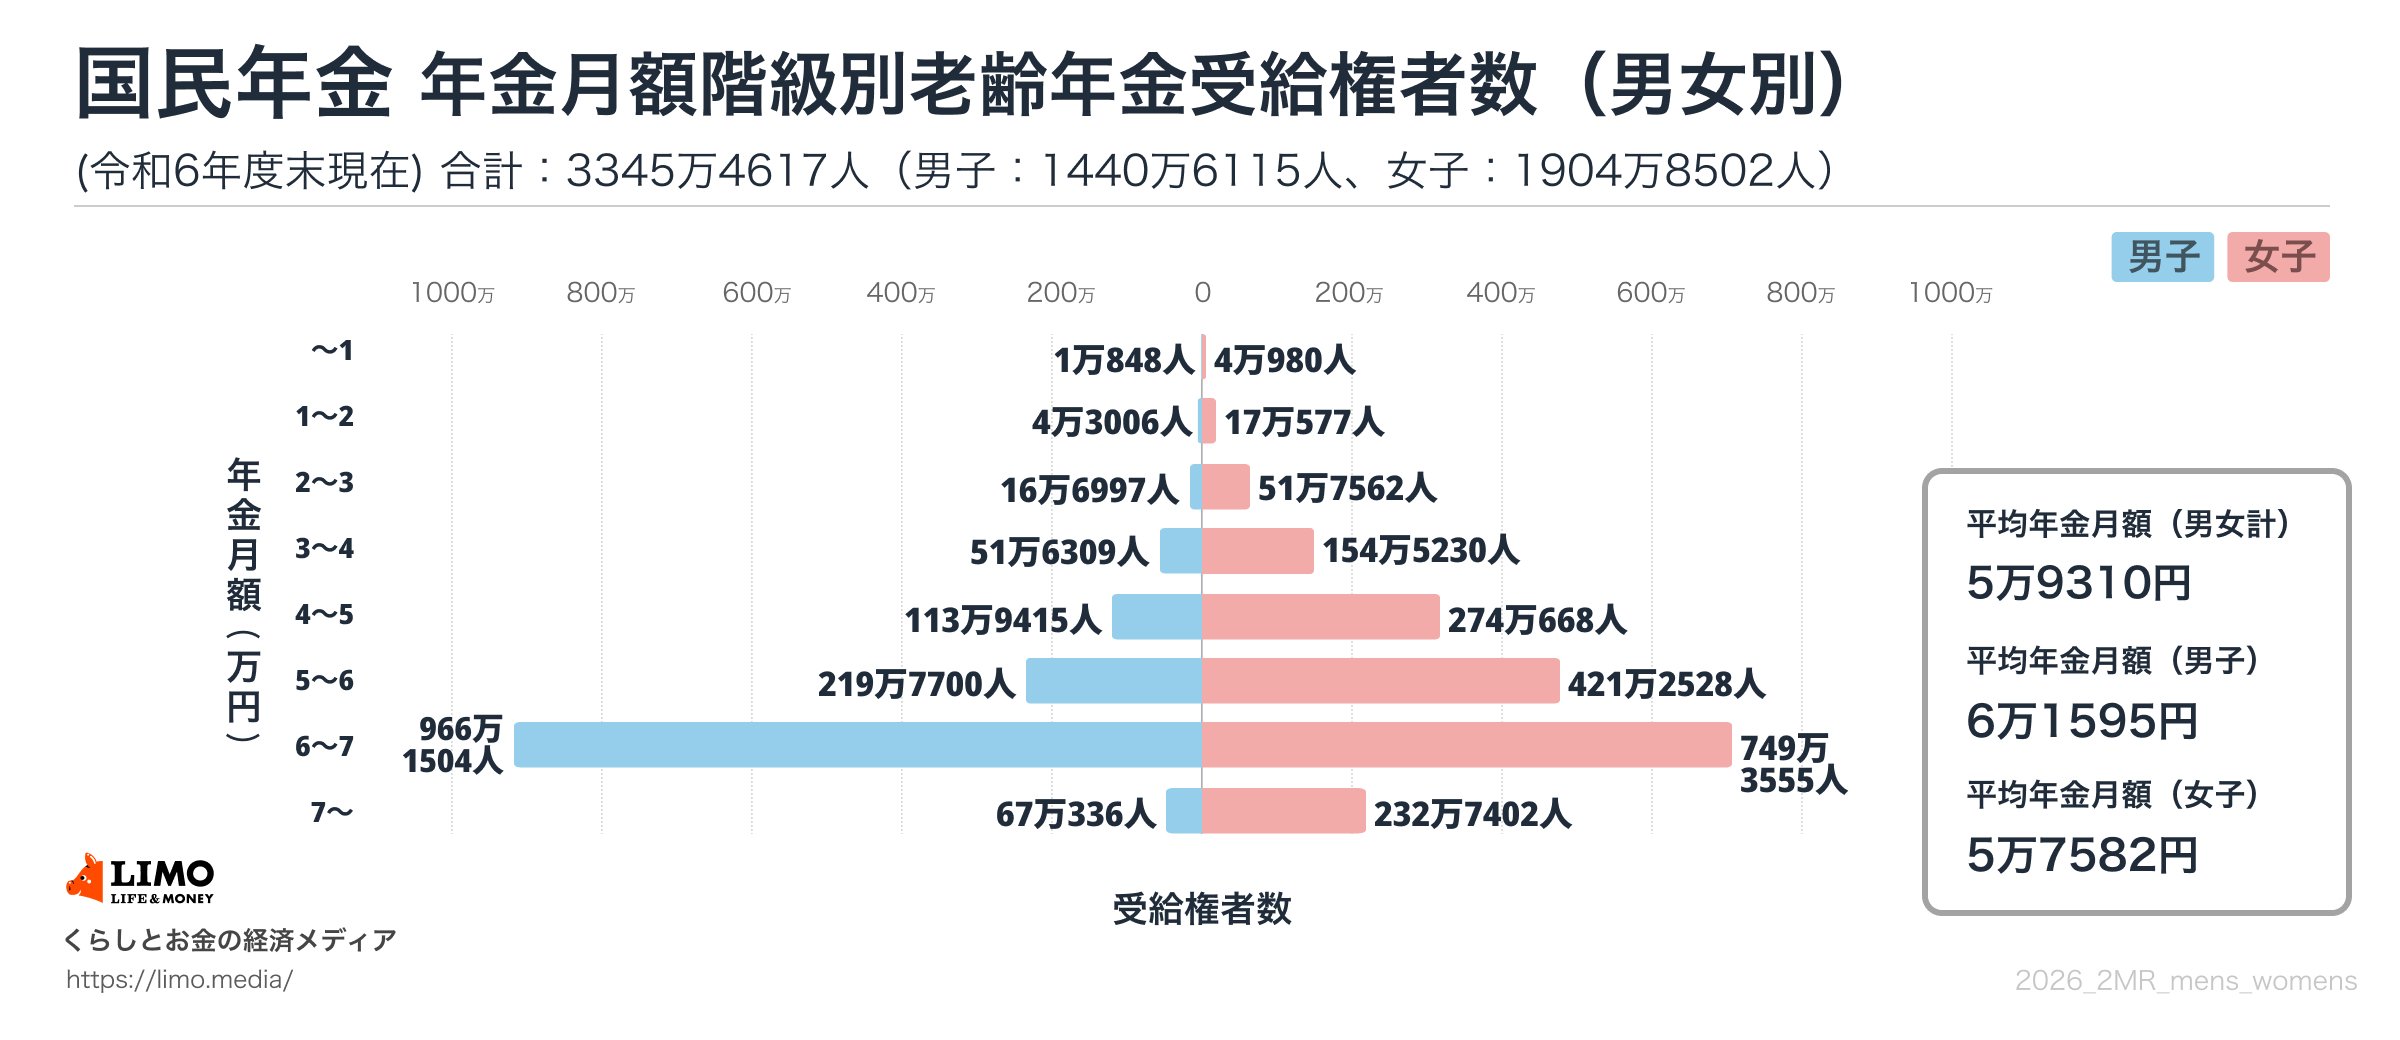
国民年金の平均年金月額は、全体では5万9310円でした。男女別は下記のとおりです。
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
年金月額階級ごとの受給者数
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は、男女ともに5万円台、ボリュームゾーンは「6万円以上~7万円未満」です。
多くの人が満額に近い年金額を受け取る一方で、月額1万円未満となる人も一定数存在しています。
4. 老後の年金収入や生活費には個人差があるからこそ、早めの備えを
年金額は物価高等により増額となるも、マクロ経済スライドの調整により実質的に目減りとなりました。
一方で、現在のように世界情勢等による物価高が長期化している状況を考えると、老後に年金以外の収入の備えを痛感する方も多いでしょう。
老後の備えのためには長く働き続けるなど、仕事による収入をできるだけ長く得るのも選択肢の一つとなります。最近では60歳代で働く人増えており、また職業や働き方の選択肢も増えています。長く働き続けるキャリアについて考えるのもいいでしょう。
また、早くから貯蓄をコツコツと貯めていくことも重要です。毎月給料日に一定額を自動で積み立てるサービスを行う金融機関も多いですから、まずはこのようなサービスも利用しながら毎月一定額を貯蓄する習慣をつけましょう。
新NISAスタートにより、資産運用による老後の備えを検討する方もいるでしょう。投資にはリスクがありますが、毎月を一定額を買い付ける積立投資の場合、高いときに少なく、安いときに多く買い付けるため購入単価が平準化され、長期間投資を続けることでリスクを軽減する可能性もあるので初心者の方に向いています。
積立投資で有名な商品としてオルカンと呼ばれる「eMAXIS Slim全世界株式(オール・カントリー)」やS&P500と呼ばれる「eMAXIS Slim米国株式(S&P500)」、「 楽天・プラス・オールカントリー株式インデックス・ファンド」、「 SBI・V・S&P500インデックス・ファンド」、「 たわらノーロード 先進国株式」などがあります。オルカンとS&P500については「オルカンとS&P500」どっちがいい?両方買う意味はある?特徴や利回り、運用実績のチャートの違いを徹底比較!」の記事で実績もご紹介していますので参考にしてみてください。
いずれにしても、投資にはリスクがあり、自己責任です。新NISAのつみたて投資枠の投資信託は347本あり、全世界や米国株式以外にも先進国、新興国、国内株式、リートなどさまざまな商品に投資する商品がありますので、投資する地域や商品、運用実績などを確認しながら、ご自身が納得できる商品選びをしましょう。
老後資金準備は仕事による収入にしろ、貯蓄にしろ、自分に合っているものや自分が長期間かけて備えていけると思うもので用意することが大切です。これを機に老後資金の準備方法について考えてみてくださいね。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 日本年金機構「令和7年4月分からの年金額等について」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
- 金融庁「つみたて投資枠対象商品」
宮野 茉莉子


