
春の気配が整い、新年度への準備を始める3月。銀行に預けたままのお手元の余剰資金を「少しでも有利に、かつ安全に運用したい」と考える方にとって、国が発行する「国債」は有力な選択肢です。
今回は、3月31日に募集が締め切られる2026年3月分の発行条件をもとに、「個人向け国債」と「新窓販国債」の比較や受取利子のシミュレーションなどわかりやすく解説します。
1. 個人向け国債、新窓販国債と「どちらを選ぶ?」3月募集分「3月31日まで!」
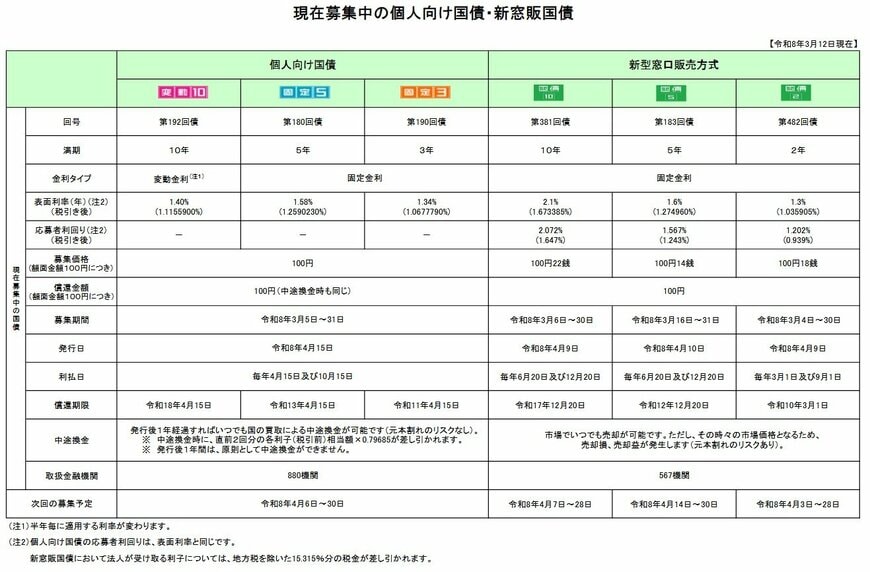
2026年3月募集分(3月5日〜31日)の個人向け国債・新窓販国債の発行条件が公表されました。
1.1 「個人向け国債」10年(変動)と5年・3年(いずれも固定)
個人向け国債は、10年(変動金利)・5年・3年(いずれも固定金利)の3種類の満期から選べる金融商品です。表面利率はおおむね1.34%〜1.58%に設定されており、募集価格および中途換金時の受取額はいずれも額面100円が基準となっています。
大きな特徴として、発行から1年経過後は国による買取が可能であり、中途換金時でも元本割れが生じない仕組みとなっている点が挙げられます。全国約880の金融機関で取り扱われており、令和8年3月5日から31日まで申し込みが受け付けられています。
1.2 「新窓販国債」すべて固定!10年・5年・2年
一方、新型窓口販売方式(新窓販国債)は、10年・5年・2年の満期が用意されており、すべて固定金利で運用される商品です。表面利率は1.3%〜2.1%程度と、個人向け国債と比較してやや高い水準に設定されています。
ただし、新窓販国債は募集価格が額面100円を上回る場合があるほか、中途換金は市場での売却となるため、価格変動の影響を受けます。そのため、売却時の状況によっては元本割れが生じる可能性がある点には注意が必要です。
これらの特徴を踏まえ、投資にあたっては利回りだけでなく、安全性や流動性も考慮し、ご自身の投資目的やリスク許容度に応じて適切に選択することが重要です。
2. 個人向け国債、500万円を3年運用「実際の利息はどれくらい?」シミュレーション!
どのように個人向け国債を活用して資産運用するのか、イメージしづらい方も多いのではないでしょうか。そこで今回は、財務省のシミュレーションをもとに実際の運用イメージを見てみましょう。

<前提条件>
- 3年固定タイプ
- 投資金額:500万円
この条件で試算すると、税引前の受取利子は合計で20万1000円となります。利子は半年ごとに支払われ、1回あたり3万3500円を受け取るイメージです。利回りは約1.34%程度で、大きく増やすというよりは、安定的に積み上げていく運用といえます。
一方で、個人向け国債は発行から1年経過後は国による買取が可能であり、中途換金調整額(直近2回分の利息相当額)は差し引かれるものの、購入した元本そのものが割り込むことはありません。そのため、「減らさないこと」を重視したい方にとっては、安心感のある選択肢といえるでしょう。
なお、今回の結果はあくまで過去の発行条件をもとにしたシミュレーションであり、実際の受取額とは異なる場合があります。また、基準金利も実際の条件とは差が出る可能性がありますので、最新の発行条件は金融機関などで確認することが大切です。
さらに、受け取る利子には約20%の税金がかかるため、実際の手取り額はここで紹介した金額より少なくなる点にも注意が必要です。
3. 個人向け国債、利子が「非課税になる」のはどんな人?
利子が非課税になるのはどんな人?3/3
prasit2512/shutterstock.com
個人向け国債の利子には通常、20.315%の税金がかかります。ただし、一定の条件を満たす場合には「障害者等の少額貯蓄非課税制度(いわゆるマル優・特別マル優)」を利用でき、利子が非課税になるケースがあります。
対象となるのは、たとえば遺族年金を受給している配偶者の方や、身体障害者手帳をお持ちの方などです。この制度を活用すれば、一定の範囲内で利子に税金がかからず、通常よりも有利に資産を運用できます。具体的な条件や手続きについては、金融機関や税務署で確認しておくと安心です。
3.1 利子はいつ・いくらもらえる?「利払日」が銀行休業日の場合は?
個人向け国債の利子は、原則として「発行月」とその6か月後の15日に支払われます(※一部の初期の変動10年タイプでは10日の場合もあります)。もしこの日が土日祝など金融機関の休業日にあたる場合は、翌営業日に振り込まれます。
なお、初回の利子については、発行日から最初の支払日までの期間が半年に満たないことが多く、その分は日割りで計算されます。2回目以降は「額面金額 × 年利率 ÷ 2」で計算されるため、比較的シンプルに把握できます。ただし、実際に受け取る金額は税金が差し引かれるため、表示されている利子額よりも少なくなる点には注意が必要です。
4. 個人向け国債、「元本割れ」は避けたい!3月募集分は3月末までのチャンス。
今回は財務省の最新条件をもとに、個人向け国債国債の運用イメージを解説しました。
「絶対に元本を減らしたくない」という方は、1年経てば額面で買い取ってもらえる個人向け国債が安心です。一方で「満期まで持つ予定で、少しでも高い利息が欲しい」なら、2.1%程度の利回りも期待できる新窓販国債が魅力的に映るでしょう。
500万円を預ければ、3年で20万円近い利息(税引前)がつく計算です。今の低金利時代、この差は決して小さくありません。「なんとなく預金」から一歩踏み出し、31日の期限までに、ご自身のライフプランに合った選択を検討してみてはいかがでしょうか。


参考資料
- 財務省「現在募集中の個人向け国債・新窓販国債」
- 財務省「受取利子シミュレーション」
- 財務省「中途換金について」
- 財務省「個人向け国債の発行条件等」
- 財務省「国債金利情報」
- 財務省「個人向け国債窓口トップページ」
- 財務省「知る|個人向け国債」
徳田 椋