
金利が上昇しているなかで、「個人向け国債は現在どの程度の利回りなのか」と関心を持つ人もいるでしょう。
2026年3月4日、財務省は個人向け国債(2026年3月募集分)の発行条件を発表しました。
今回公表された内容では、「変動10年(第192回)」の初回適用利率は1.40%となり、これまでと比べて高い水準となっています。
2025年12月に日本銀行が政策金利を引き上げた影響もあり、債券市場では金利の上昇傾向が続いています。
こうした環境のなか、半年ごとに利率が見直される「変動10年」に改めて注目が集まっています。
本記事では、最新の金利水準や商品の仕組み、これまでの利率の推移について整理して解説します。
1. 個人向け国債「変動10年・固定5年・固定3年」の違いと特徴は?
「個人向け国債」は、日本政府が個人を対象に発行している債券で、国内の金融商品の中でも安全性の高い資産の一つとされています。
この個人向け国債は、「変動金利10年」「固定金利5年」「固定金利3年」の3つのタイプに分類されています。
1.1 変動金利10年の特徴は?
- 適用される利率が半年に一度見直される
- 金利には年率0.05%の最低保証が設定されている
- 市場金利が上昇した場合、それに連動して受け取れる利息が増加する点がメリット
1.2 固定金利5年の特徴は?
- 購入時に定められた利率が、満期を迎えるまで変動しない
1.3 固定金利3年の特徴は?
- 購入時に定められた利率が、満期を迎えるまで変動しない
では、2026年3月募集分の「個人向け国債」の金利はどの程度なのでしょうか。
「変動10年」「固定5年」「固定3年」のそれぞれの金利を確認していきましょう。
2. 【変動10年・固定5年・固定3年】2026年3月募集の「個人向け国債」の金利は?
2026年3月募集分(募集期間:3月5日〜3月31日)の「個人向け国債」における変動10年・固定5年・固定3年の金利は、以下のとおりです。
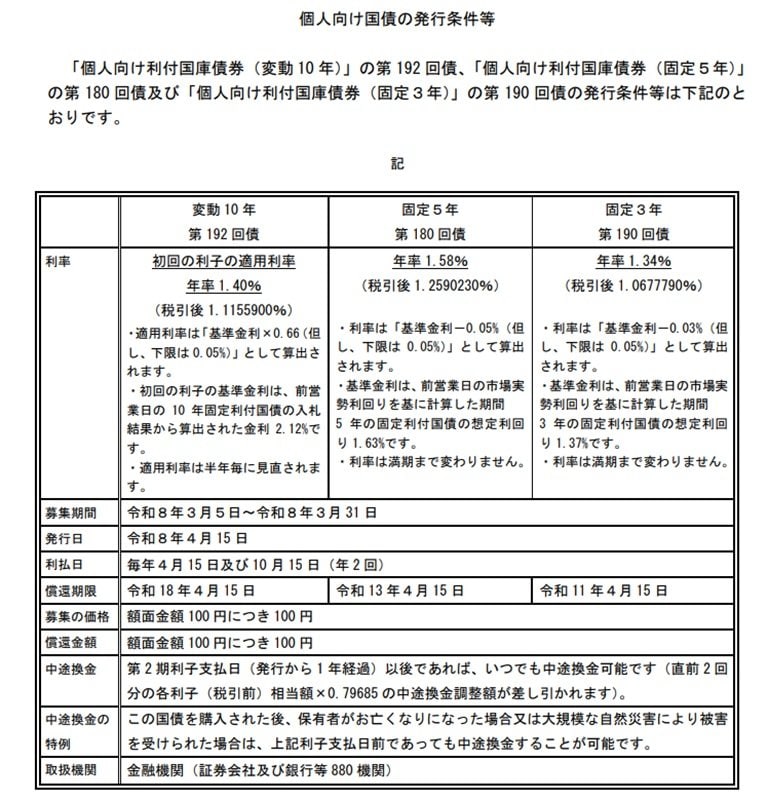
- 変動金利型10年:1.40%(税引後 1.1155900%)
- 固定金利型5年:1.58%(税引後 1.2590230%)
- 固定金利型3年:1.34%(税引後 1.0677790%)
10年以上使う予定のない資金で個人向け国債の購入を考える際、変動10年を選ぶべきか、それとも一度固定5年を選び、満期後に再び固定5年を選択するかなど、判断に迷う人もいるでしょう。
とくに金利が上昇している局面では、「今月申し込むべきか」「来月まで待つべきか」といったタイミングの判断が難しくなる傾向があります。
次章では、変動10年の適用利率がこれまでどのように推移してきたのかを確認し、判断の参考として見ていきましょう。
3. 【過去の推移】個人向け国債「変動10年」の適用利率はどう変わってきた?
2024年3月にマイナス金利政策が解除されて以降、日本の金利は緩やかな上昇傾向となっています。
この動きを踏まえ、個人向け国債の金利がどのように変化してきたのかを、具体的な数値をもとに確認していきましょう。
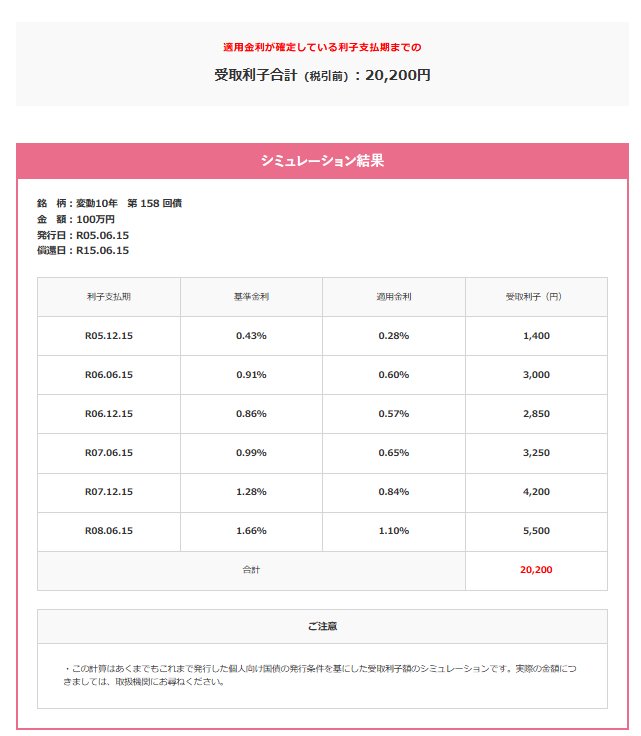
3.1 個人向け国債「変動10年(第158回債)」の適用利率(税引前)の推移
- 2023年6月16日~2023年12月15日:0.28%
- 2023年12月16日~2024年6月15日:0.60%
- 2024年6月16日~2024年12月15日:0.57%
- 2024年12月16日~2025年6月15日:0.65%
- 2025年6月16日~2025年12月15日:0.84%
- 2025年12月16日~2026年6月15日:1.10%
発行当初は0.28%だった変動10年(第158回債)の適用利率は、その後上昇し、現在は1.10%まで高まっています。
では、この国債を100万円分購入した場合、どのくらいの利子が受け取れるのかをシミュレーションしてみましょう。
3.2 シミュレーション:変動10年(第158回債)を100万円分購入した場合の受取利子額
- 2023年6月16日~2023年12月15日:1400円(税引後:1116円)
- 2023年12月16日~2024年6月15日:3000円(税引後:2390円)
- 2024年6月16日~2024年12月15日:2850円(税引後:2271円)
- 2024年12月16日~2025年6月15日:3250円(税引後:2589円)
- 2025年6月16日~2025年12月15日:4200円(税引後:3346円)
- 2025年12月16日~2026年6月15日:5500円(税引後:4382円)
※利子は受取時に20.315%の税金が差し引かれます
最初の半年間に受け取れる利子は、税引後で1116円となります。
その後は、適用利率が一時的に微減した期間はあったものの、全体として上昇傾向をたどり、2年半後には4382円まで増加し、約4倍の水準になります。
利子が増えていく点は魅力ですが、途中で換金する場合の扱いについても確認しておく必要があります。
個人向け国債は、発行から1年が経過すれば中途換金が可能ですが、直近2回分の利子(税引前)相当額に0.79685を掛けた金額が差し引かれます。
そのため、売却のタイミングによっては直近1年分の利子がほとんど手元に残らない場合もあり、基本的には余裕資金での運用が前提となります。
また、適用利率が常に上昇し続けるとは限らない点にも注意が必要です。
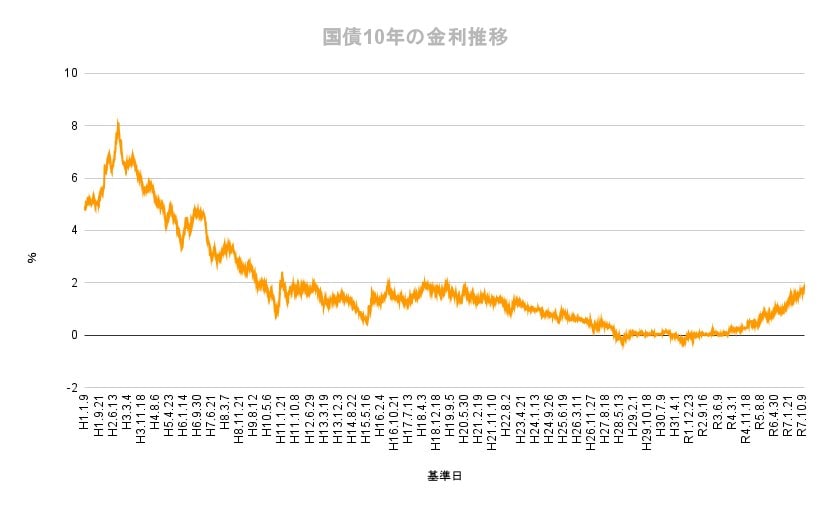
市場金利の動向によっては、今後は適用利率が下がる可能性もあるため、この点も踏まえたうえで検討することが重要です。
4. 「個人向け国債」はどんな人に向いている?
個人向け国債は、日本政府が発行する債券で、元本割れの可能性が低いとされる金融商品です。
そのため、「値動きの大きい資産を避けたい人」や、「安定性を重視して資産を管理したい人」に向いていると考えられます。
また、個人向け国債は1万円から購入できるため、大きな資金を用意しなくても始めやすい点が特徴です。
資金を銀行預金だけに置いておくのではなく、「安全性を意識しながら分散して保有したい」と考える場合には、選択肢の一つとなるでしょう。
さらに、変動10年タイプは市場金利の動きに応じて利率が見直される仕組みとなっており、金利が上昇している局面では受け取れる利息が増える可能性があります。
このため、当面使う予定のない資金を、比較的安定した形で運用したいと考える人にも活用しやすい商品です。
ただし、途中で換金する場合には利子相当額の一部が差し引かれる仕組みがあるため、短期間で売却することを前提とした運用には向いていません。
購入を検討する際は、資金の用途や運用期間を踏まえ、自分の目的に合った商品かどうかを確認することをおすすめします。
5. 個人向け国債は「金利タイプと運用期間」をしっかりと理解することが重要
個人向け国債は、大きなリスクを避けつつ着実に利息を得たい方にとって、資産形成の有力な選択肢の一つとなります。
ただし、現在の個人向け国債の利率は物価上昇率を下回っているため、インフレによる資産価値の目減りを防ぐ対策としては十分ではないという側面も併せ持っています。
運用方法には多様な手段があるため、ご自身の家計状況やライフスタイル、リスク許容度に合わせて最適な方法を組み合わせることが大切です。
まずは現在の資産状況を振り返り、個人向け国債のメリットと現状の課題を正しく理解した上で、この機会に将来に向けた資産形成のあり方を一度検討してみてはいかがでしょうか。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。


参考資料
- 日本銀行「2025年12月金融政策決定会合での決定内容」
- 財務省「個人向け国債」
- 財務省「現在募集中の個人向け国債・新窓販国債」
- 財務省「個人向け利付国庫債券(変動・10年)第158回の発行条件」
- 財務省「国債金利情報」
- 財務省「個人向け国債 教えて!コクサイ先生」
- 財務省「個人向け国債 受取利子シミュレーション」
- 財務省「個人向け国債の発行条件等」
菅原 美優