高市内閣が検討を進めている「給付付き税額控除」は、減税と現金給付を組み合わせたこれまでにない新しい制度です。
所得税から一定額を差し引き、控除しきれない分を直接現金で給付する仕組みで、従来の減税では十分な恩恵が受けられなかった低所得層や非課税世帯も、全額現金給付の対象となります。
本記事では、給付付き税額控除の仕組みや支援のパターン、家計への影響について解説します。
1. 給付付き税額控除とは?
給付付き税額控除とは、「減税」と「現金給付」を組み合わせた新しい制度です。
低所得者や中所得者層の税金・社会保険料の負担を軽減し、特に所得税額の少ない方や非課税世帯にも、十分な経済的支援を届けることを目的としています。
具体的には、まず納付すべき所得税額から所定の金額を差し引き、差し引ききれない金額がある場合、差額が現金で受け取れるという仕組みです。
これまでの減税策は、高所得者ほど大きな恩恵を受けやすい一方、低所得層や非課税世帯への支援が薄くなるという、構造上の課題がありました。
今回、高市内閣が検討している「給付付き税額控除」は、これまでの問題を解決し、非課税世帯を含む低所得者にも十分な支援が提供できるような仕組みとなっています。
2. 給付付き税額控除の3つのパターン
給付付き税額控除の支援の仕組みには、以下の3つのパターンがあります。
- 税額控除のみ
- 税額控除+現金給付
- 現金給付のみ
ここでは、1人5万円の給付付き税額控除が実施されたと仮定して、具体的な支援内容を見ていきましょう。
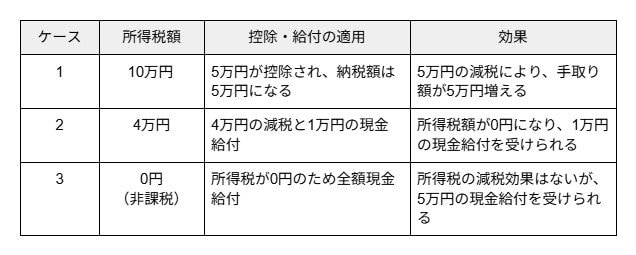
納付すべき所得税が10万円・4万円・0円(非課税)の3つのケースで、それぞれどのような恩恵があるのか、以下にまとめました。
<1人5万円の給付付き税額控除が実施された場合の効果の目安例>
1人5万円の給付付き税額控除が実施された場合の効果の《目安例》1/1
出所:筆者作成
2.1 ケース1:所得税額が10万円の場合
所得税を10万円納付する方に5万円の給付付き税額控除が適用されると、納付すべき所得税は5万円(10万円-給付付き税額控除5万円)になります。
現金給付はありませんが、手取り額が5万円増加することになります。
2.2 ケース2:所得税が4万円の場合
所得税を4万円納付する方に5万円の給付付き税額控除が適用されると、納付すべき所得税額は0円になります。
しかし、まだ1万円(5万円-4万円)の給付付き税額控除枠が残っているため、その分は現金で支給されます。
2.3 ケース3:所得税が0円(非課税)の場合
所得税が非課税の方に5万円の給付付き税額控除を適用しても、減税の対象になる税額がない(0円)ため、5万円そのまま枠が残ることになり、その分は全額現金支給の対象になります。
このように、どのような所得水準にあっても、すべてのケースで実質5万円の経済的なメリットがある仕組みとなっています。
所得水準の影響を受けず支援の公平性が確保できることが、給付付き税額控除の大きなメリットといえます。
3. 給付付き税額控除で期待される3つのメリット
給付付き税額控除が実施される主なメリットとして、次の3つが挙げられます。
3.1 所得に応じた適切な支援が行える
これまでの減税措置は、支払っている税額を安くする性質のものでしたが、これには大きな弱点がありました。
つまり、住民税非課税世帯など、もともと所得税を払っていない世帯には、どれだけ減税しても利益がないという問題です。
2024年に行われた定額減税では、減税しきれない方に別途給付金が支給されましたが、煩雑な仕組みとなっており、自治体の事務負担が増大する結果となりました。
しかし、給付付き税額控除であれば「減税」と「給付」を同時に実施できるため、低所得層にも確実に支援を届けられるとされています。
3.2 年収の壁の引上げにおける「働き損」を解消できる
現在、所得税の非課税枠を178万円に引き上げるという議論に注目が集まっており、パートやアルバイトの働き控えが解消できるとされています。
しかし、ただ単に枠を引き上げただけでは、新たな年収の壁が生じるだけと指摘する声もあります。
給付付き税額控除を実施すると、所定の所得を超えて税金や社会保険料が発生しても、働き損にはならない仕組みにすることが可能です。
その結果、働き控えや労働不足の解消につながることが期待されています。
3.3 消費税の逆進性を緩和できる
逆進性とは、低所得な人ほど実質的な税負担が重くなる現象のことです。
そもそも税金は、高所得な人ほど多く支払う累進性が基本となっていますが、消費税はその反対の性質を持っています。
高所得者では年収に対する消費税の支払額の割合は小さくなりますが、低所得者では年収に対する消費税の割合が大きくなります。
そこで給付付き税額控除を実施すると、低所得者に重すぎる消費税負担をあとから現金で戻せるため、トータルの税負担を調整できるとされています。
4. まとめ
高市内閣が検討を進める「給付付き税額控除」とは、所得水準に応じて税金の控除と現金給付を組み合わせて受けられる制度です。
所得税から所定の金額を差し引き、差し引ききれない金額がある場合、差額が現金で受け取れます。
所得税の納付負担がない場合でも現金給付が受けられるため、所得水準に影響されず、不公平感のない支援が可能とされています。
制度の詳細は、2026年春以降に議論が本格化するため、今後の政府からの発表に注視しましょう。
参考資料
- 自由民主党「もう一度信頼される自民党に 高市新総裁が就任会見」
- 厚生労働省「給付付き税額控除の概要(例)」
- 国税庁「給付付き税額控除制度の執行上の課題について」
- 厚生労働省「給付付き税額控除の概要(例)」
木内 菜穂子