

「年金はいくらまでなら税金がかからないのか」。
年金生活に入ると、この疑問はとても現実的なテーマになります。特に最近は税制改正もあり、非課税となる目安が変わったことで、「自分は対象になるのだろうか」と気になっている方も多いのではないでしょうか。
さらに見落としがちなのが、税金だけでなく社会保険料の負担です。住民税が非課税かどうかで、介護保険料や国民健康保険料の水準が変わるケースもあり、年金収入がわずかに増えただけで手取りが大きく変わることもあります。
本記事では、所得税・住民税の非課税ラインの考え方を整理するとともに、年金収入155万円と156万円のケースを比較し、実際の負担差を具体的に確認していきます。
老後の資金計画を立てるうえで、押さえておきたいポイントを分かりやすく解説します。
※執筆時点の情報を元に試算をおこなっています。
1. 所得税が非課税になる年金収入はどのくらい?
税金の判定は「年金収入」そのものではなく、公的年金等控除や基礎控除を差し引いた後の「所得」で行われます。
令和7年度税制改正により、公的年金の源泉徴収の対象とならない年金額が引き上げられました。
【65歳以上・公的年金のみ・単身世帯の目安】
- 改正前:158万円未満
- 改正後:205万円未満
現在は、年金収入が205万円未満であれば、原則として所得税の源泉徴収は行われません。月額に換算すると、約17万円程度が一つの目安です。
ただし、これは「源泉徴収されない基準」であり、他に所得がある場合などは課税される可能性があります。
なお、夫婦世帯の場合は「配偶者控除(38万円)」が加わり、非課税となる収入の目安が243万円となります。
2. 住民税の非課税限度額《東京23区(1級地の例)》
住民税が課されるかどうかは、所得の種類や世帯構成によって異なります。ここでは、年金収入のみの場合の非課税となるおおよその基準を見てみましょう。
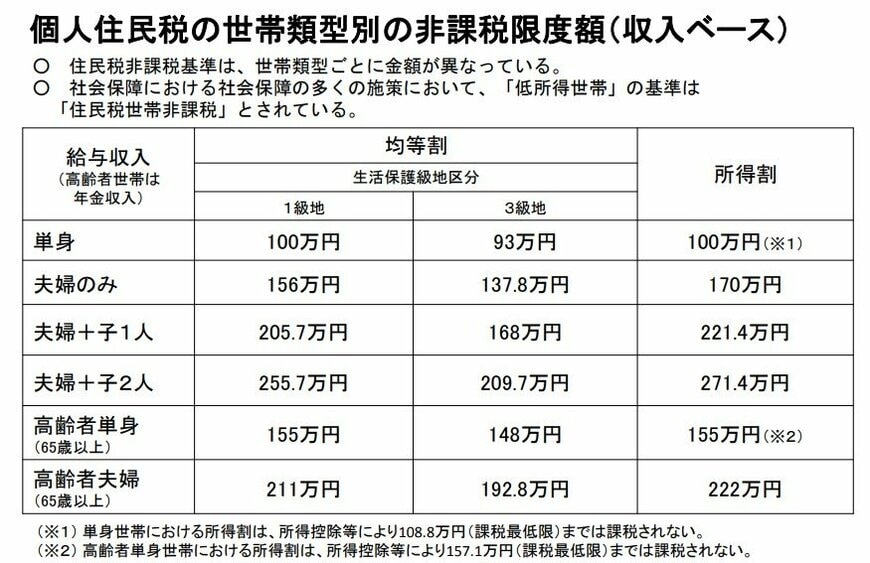
【年金収入のみの場合の非課税限度額(東京23区・1級地)】
- 単身の高齢者世帯:155万円以下
- 高齢者夫婦世帯:211万円以下(配偶者は155万円以下)
東京23区のような「1級地」に該当する自治体では、単身世帯で155万円以下なら非課税となります。
夫婦世帯であれば、夫(または妻)の収入が211万円以下、配偶者が155万円以下であれば、住民税非課税世帯として扱われます。
非課税基準は自治体によって細かな金額が異なるため、正確な判定を知りたいときは、お住まいの市区町村の公式サイトや税務課窓口で確認しておくと安心です。
3. 単身・年金収入155万円の場合、社会保険料はどれくらい?
では、所得税と住民税が非課税となる「年金収入155万円(単身世帯)」の場合、社会保険料はどのくらいかかるのでしょうか。
東京都新宿区の保険料率を例に、それぞれ試算してみます。
3.1 ①介護保険料

年金収入が155万円の場合、「本人の課税年金収入金額とその他の合計所得金額を合わせて、120万円超」に該当するので、ひと月当たりの保険料は4290円(年額5万1480円)となります。
3.2 ②国民健康保険料(75歳未満)

国民健康保険料は、「医療分」「支援金分」「介護分」の合計額となります。
まず、均等割額については「4万7300円×世帯の加入者数」で算出されますが、年金収入155万円の場合、均等割額の減額対象(5割軽減)となります。

つまり、医療分は以下のように算出します。
- 4万7300円÷2+(155万円ー110万円ー43万円)×7.71%=2万5192円
続いて、支援金分は以下のとおり。
- 1万6800円÷2+(155万円ー110万円ー43万円)×2.69%=8938円
65歳以上の場合「介護分」は加算しないので、合計で3万4130円となります。
先ほどの介護保険料と国民健康保険料を加えると、年間で8万5610円かかる計算です。
4. 非課税ラインをギリギリ超えてしまった…税金と社会保険料はいくら増える?
年金収入が155万円の場合、住民税非課税世帯に該当し、社会保険料の合計は8万5610円でした。
では、仮に年金収入が156万円となり、非課税ラインをわずかに超えた場合、負担はどの程度変わるのでしょうか。ここでも、新宿区の保険料率を例に試算します。
年金収入156万円の場合、所得税は引き続き非課税ですが、住民税は課税対象(均等割のみ)になります。
- 所得割:0円(社会保険料控除等を差し引くため)
- 均等割:5000円
- 合計:5000円
さらに、社会保険料として次の負担が発生します。
- 介護保険料:8万7120円
- 国民健康保険料:
医療分 2万5963円
支援金分 9207円
合計 3万5170円
これらを合計すると、年間の負担額は12万7290円となります。非課税世帯だった155万円のケースと比べると、年金収入が1万円増えただけで、税金と社会保険料の負担は約4万2000円増える計算です。
もちろん、これは単純化した試算であり、実際の負担額は自治体や世帯状況によって異なります。
ただし、住民税の課税・非課税の境界をまたぐと、負担が一気に増える可能性がある点は押さえておきたいところです。
老後の資金計画では、額面の増減だけでなく、税区分の変化まで含めて検討しましょう。
5. まとめ
年金に税金がかかるかどうかは、「年金額そのもの」ではなく、控除後の所得で判定されます。
所得税については、公的年金等控除や基礎控除の見直しにより、源泉徴収の対象とならない年金額の目安が引き上げられました。
一方で、住民税の非課税ラインは自治体ごとに異なり、単身世帯で年金収入155万円前後が一つの目安となる地域もあります。
注意したいのは、税金だけでなく社会保険料の負担です。住民税が非課税かどうかで、介護保険料や国民健康保険料の軽減区分が変わる場合があります。
今回の試算のように、年金収入が1万円増えただけで、年間の負担が数万円単位で増えるケースもあります。
非課税ライン付近の方は、税区分や保険料区分の変化も含めて確認しておきましょう。手元にある年金額通知書や自治体の保険料決定通知を見直し、実際の負担を把握することから始めてみてはいかがでしょうか。


参考資料
- 日本年金機構「令和7年度税制改正による所得税の基礎控除の見直し等について」
- 国税庁「No.1191 配偶者控除」
- 東京都主税局「個人住民税」
- 厚生労働省「住民税世帯非課税の対象者等」
- 国税庁「No.1600 公的年金等の課税関係」
- 新宿区「保険料の計算方法について」
- 新宿区「介護保険料の決まり方」
- 新宿区「保険料の減免について」
加藤 聖人


