
大型連休が明け、日常のペースを取り戻しつつある5月中旬。この落ち着いた時期に、家計や貯蓄状況を改めて見直すという方もいるでしょう。
特に、働き盛りの40歳代・50歳代の方は収入がピークを迎える一方で、老後に向けた資金準備が大きな課題となります。
老後に必要な資金を把握し、計画的に準備を進めていくことが大切です。
今回は、40歳代・50歳代の二人以上世帯の貯蓄状況や老後に必要な資金を解説していきます。
資産運用を始める前に知っておきたいポイントもご紹介しますので、ぜひ本記事を参考に資産準備を始めましょう。
1. 【働き盛り世代の貯蓄】40歳代・50歳代はどれくらい貯蓄がある?
働き盛り世代の40歳代・50歳代の方は、どの程度の貯蓄を保有しているのでしょうか。
ここでは、金融経済教育推進機構の「家計の金融行動に関する世論調査 2025年」から、40歳代・50歳代の二人以上世帯の貯蓄状況をご紹介します。
1.1 40歳代・二人以上世帯の貯蓄状況
1/2
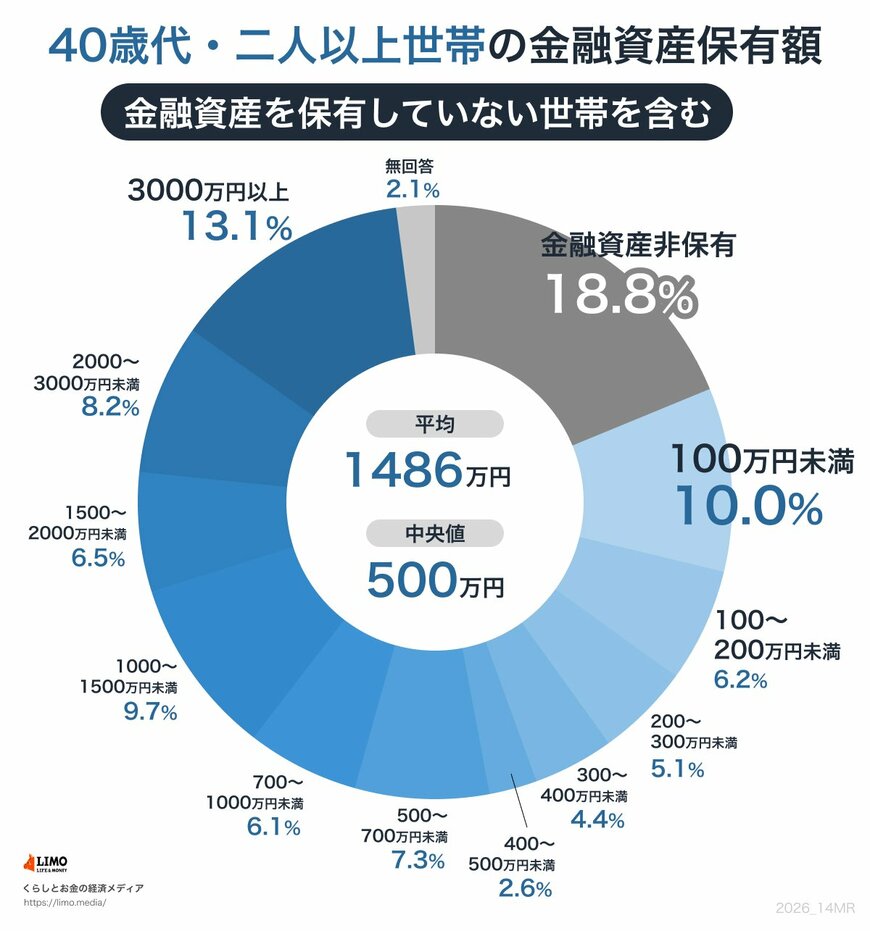
二人以上世帯のうち、世帯主が40歳代の世帯の貯蓄状況は以下の通りです。
- 金融資産非保有:18.8%
- 100万円未満:10.0%
- 100万〜200万円未満:6.2%
- 200万〜300万円未満:5.1%
- 300万〜400万円未満:4.4%
- 400万〜500万円未満:2.6%
- 500万〜700万円未満:7.3%
- 700万〜1000万円未満:6.1%
- 1000万〜1500万円未満:9.7%
- 1500万〜2000万円未満:6.5%
- 2000万〜3000万円未満:8.2%
- 3000万円以上:13.1%
- 無回答:2.1%
- 平均:1486万円
- 中央値:500万円
平均貯蓄額は1486万円と多いものの、中央値で見ると500万円となっています。
多額の資産を保有する一部の層が平均値を引き上げていますが、より実態に近いとされる中央値とは乖離しています。
実際、3000万円以上の貯蓄を保有する世帯が13.1%である一方、金融資産を保有していない世帯が18.8%です。
十分な貯蓄がある層とほとんど貯蓄ができていない層に二極化していることが分かります。
1.2 50歳代・二人以上世帯の貯蓄状況
二人以上世帯のうち、世帯主が50歳代の世帯の貯蓄状況は以下の通りです。
2/2
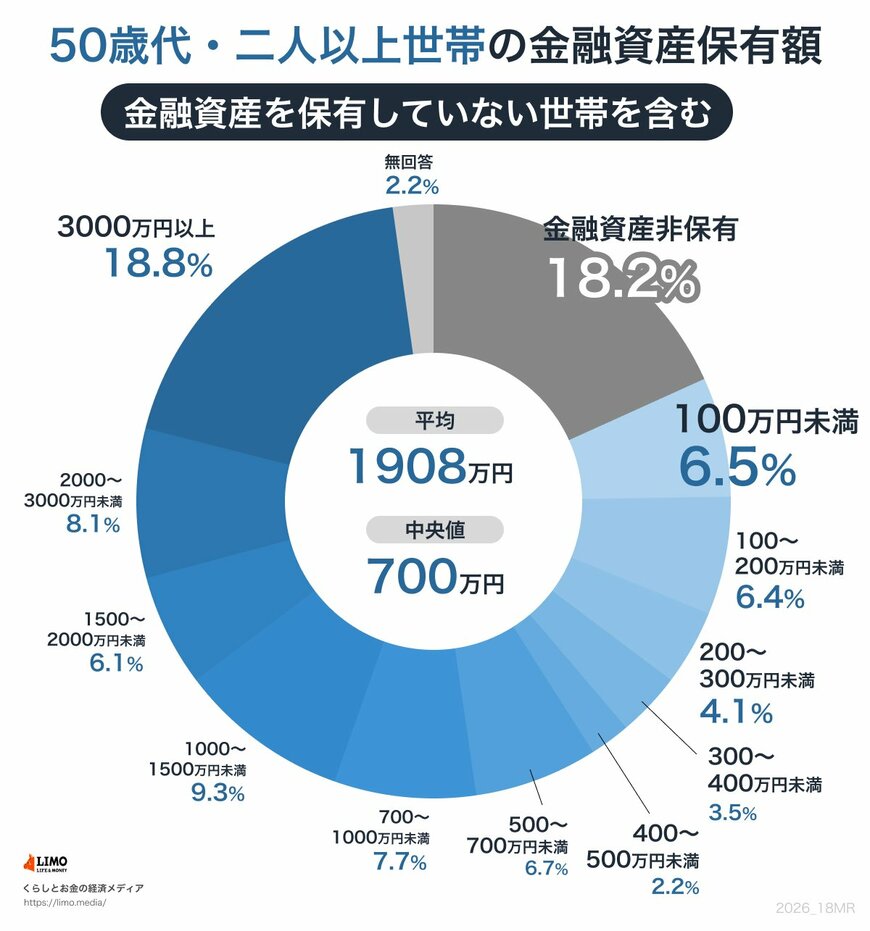
- 金融資産非保有:18.2%
- 100万円未満:6.5%
- 100万〜200万円未満:6.4%
- 200万〜300万円未満:4.1%
- 300万〜400万円未満:3.5%
- 400万〜500万円未満:2.2%
- 500万〜700万円未満:6.7%
- 700万〜1000万円未満:7.7%
- 1000万〜1500万円未満:9.3%
- 1500万〜2000万円未満:6.1%
- 2000万〜3000万円未満:8.1%
- 3000万円以上:18.8%
- 無回答:2.2%
- 平均:1908万円
- 中央値:700万円
50歳代の場合も平均値と中央値に乖離が生じています。
3000万円以上の貯蓄を保有する世帯が2割弱である一方、金融資産を保有していない世帯も同様に2割弱となっています。
50歳代は退職を間近に控えた世代ですが、十分に貯蓄できていない世帯も少なくないようです。
こうした実態を踏まえた上で、老後を迎える前にしっかりと貯蓄を準備しておくことが大切です。
2. 老後に必要な資金はどれくらい?
40歳代・50歳代は、退職後のセカンドライフを意識し始める世代でもあります。
老後に向け、どれくらい資金を準備しておくべきか悩んでいる方も多いのではないでしょうか。
ここでは、総務省統計局の「家計調査(家計収支編)二人以上の世帯 2025年」をもとに、高齢者世帯の毎月の家計収支をご紹介します。
2.1 高齢者世帯の毎月の家計収支
二人以上の世帯のうち、無職世帯で世帯主が60歳以上の世帯における平均的な家計収支は以下の通りです。
実収入:26万4213円
- うち社会保障給付:20万8004円
実支出:30万829円
- 消費支出:26万5307円
・食料:8万2805円
・住居:1万7374円
・光熱・水道:2万4823円
・家具・家事用品:1万1299円
・被服及び履物:5666円
・保健医療:1万7429円
・交通・通信:3万1147円
・教育:683円
・教養娯楽:2万5514円
・その他の消費支出:4万8567円 - 非消費支出:3万5522円
・直接税:1万3514円
・社会保険料:2万1998円
・他の非消費支出:9円
平均的な家計収支だけを見ると、毎月3万6000円ほどの赤字になっています。
年間で約43万円が赤字となり、不足する分は貯蓄を取り崩すことになります。
仮に60歳で退職し、80歳まで生きる場合は約860万円、100歳まで生きる場合は約1720万円が必要になる計算です。
もちろん上記の計算はあくまでも単純に計算した場合ですが、目安として必要額を把握しておくと良いでしょう。
3. 老後に向けた資産運用で知っておきたい3つのポイント
40歳代・50歳代から老後に向けて資産運用を始める際、以下の3つのポイントを押さえておくことが大切です。
- 「長期・積立・分散」の投資を行う
- 自分のリスク許容度を把握する
- NISA・iDeCoなどの税制優遇制度を活用する
それぞれのポイントを見ていきましょう。
3.1 「長期・積立・分散」の投資を行う
まず、投資を行う際の鉄則として「長期・積立・分散」を頭に入れておきましょう。
この3点は投資のリスクを軽減させるために重要な要素です。
長期投資を行うと価格の振れ幅が安定しやすく、大きな損失を抱える危険性が低くなります。
さらに積立投資によって購入するタイミングをずらすことで、価格が高いときに一括購入してしまうリスクを回避できます。
また、投資対象を多様な資産・地域に分散させることで、特定の資産・地域に影響を受けにくくなります。
リスクを抑えた安定的な運用を実現させるためにも「長期・積立・分散」の投資を徹底しましょう。
3.2 自分のリスク許容度を把握する
自分が「どの程度のリスクまで耐えられるのか」という度合いを「リスク許容度」と言います。
投資を始める際には、ご自身のリスク許容度を把握することが大切です。
例えば「一時的に資産価値が半分になっても、長期的に大きなリターンを狙いたい」という場合、リスク許容度が高いと言えます。
比較的リスクが大きい株式などを中心に運用し、リターンを狙っていくと良いでしょう。
一方で「できる限り資産価値を減らしたくない」という場合、リスク許容度は比較的低いと言えます。
預貯金の比率を高めにしたり、債券などの比較的安全性が高い資産を中心に運用したりして、堅実な運用を心掛けると良いでしょう。
リスク許容度は本人の性格も影響しますが、資産状況や収入、年齢などでも変化します。
さまざまな要素を踏まえて自分のリスク許容度を確認し、無理のないリスク水準で資産を運用しましょう。
3.3 NISA・iDeCoなどの税制優遇制度を使う
資産運用を行う際は、NISA・iDeCoといった税制優遇制度を活用するのもひとつの手です。
税金面での負担を軽減しながら資産を運用できるため、老後に向けた資産運用を効率的に行うことができます。
NISAは、年間一定枠までの投資で得た利益がすべて非課税になる制度です。
非課税期間は無期限となっており、老後まで保有し続けても利益に課税されません。
資産の引き出しにも制限がないため、比較的自由な使い道を検討できることが特徴です。
iDeCoは、自分で老後の資金を準備するための「私的年金」の一種です。
「運用益が非課税で再投資される」「掛金が全額所得控除になる」「受取時にも控除が適用される」といった税制メリットがあります。
原則として60歳まで引き出せないため、老後の生活費に特化した使い道が適しています。
いずれも税制面で優遇を受けられる制度であるため、目的に応じて使い分けながら資産を運用していくと良いでしょう。
4. 老後を見据えた資金準備を始めましょう
退職後のセカンドライフを間近に控えた40歳代・50歳代は、老後資金をしっかりと準備しておく必要があります。
しかし貯蓄状況のデータを見てみると、十分な資産を保有している世帯がいる一方で、ほとんど貯蓄ができていない世帯も多く存在していることが分かりました。
60歳以上の高齢者世帯では平均的な家計収支で毎月赤字が発生しているため、自分で貯蓄を準備しておかなければなりません。
老後に向けた資産運用の際には、自分自身のリスク許容度を把握した上で「長期・積立・分散」の投資を心掛けることが大切です。
また、NISA・iDeCoといった税制優遇制度を活用することもポイントとして挙げられます。
同年代の貯蓄状況の実態を踏まえ、老後を見据えた資金準備を早いうちから始めておきましょう。


参考資料
丸山 大輝