
ゴールデンウィークの大型連休が明け、日常のペースを取り戻しつつある5月中旬。依然として物価の上昇や社会保険料の負担が家計を苦しめています。
将来のお金のことを考え、漠然とした不安を抱えている方も多いのではないでしょうか。
新生活の慌ただしさも落ち着いた今の時期にこそ、もう一度ご自身の貯蓄状況を見直してみると良いかもしれません。
今回は、おひとりさまの年代別貯蓄状況をデータでご紹介します。
独身者が老後資金を準備する際に押さえておきたいポイントも解説しますので、ぜひ本記事を参考に計画的に貯蓄を進めていきましょう。
1. 【30歳代~60歳代】おひとりさまの貯蓄状況を年代別に紹介!
まず、おひとりさまの貯蓄状況を金融経済教育推進機構の「家計の金融行動に関する世論調査 2025年」をもとにご紹介します。
年代別にデータを紹介するので、同年代の貯蓄状況を参考にご自身の貯蓄計画を立てていきましょう。
1.1 30歳代・単身世帯の貯蓄状況
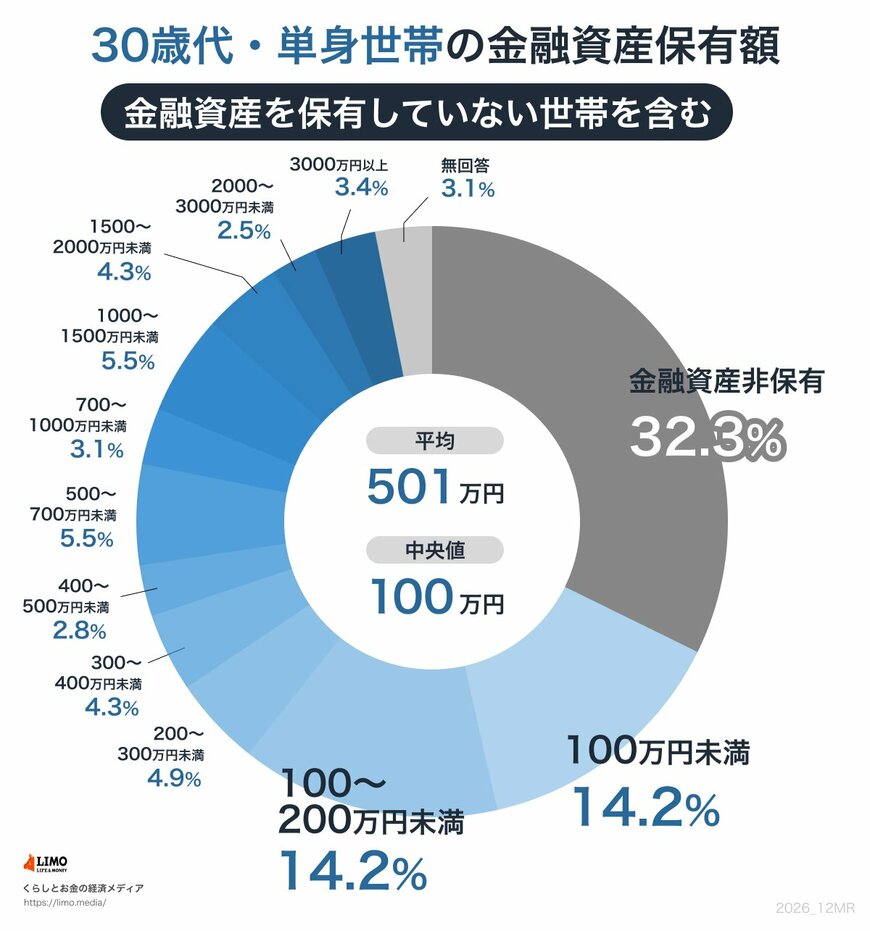
30歳代の単身世帯の貯蓄状況は以下の通りです。
- 金融資産非保有:32.3%
- 100万円未満:14.2%
- 100万〜200万円未満:14.2%
- 200万〜300万円未満:4.9%
- 300万〜400万円未満:4.3%
- 400万〜500万円未満:2.8%
- 500万〜700万円未満:5.5%
- 700万〜1000万円未満:3.1%
- 1000万〜1500万円未満:5.5%
- 1500万〜2000万円未満:4.3%
- 2000万〜3000万円未満:2.5%
- 3000万円以上:3.4%
- 無回答:3.1%
平均と中央値
- 平均:501万円
- 中央値:100万円
30代は1000万円以上の貯蓄を保有しているケースは少なく、平均額は501万円となっています。
全体的にこれから貯蓄していく段階であり、金融資産を保有していない世帯は3割を超えています。
1.2 40歳代・単身世帯の貯蓄状況
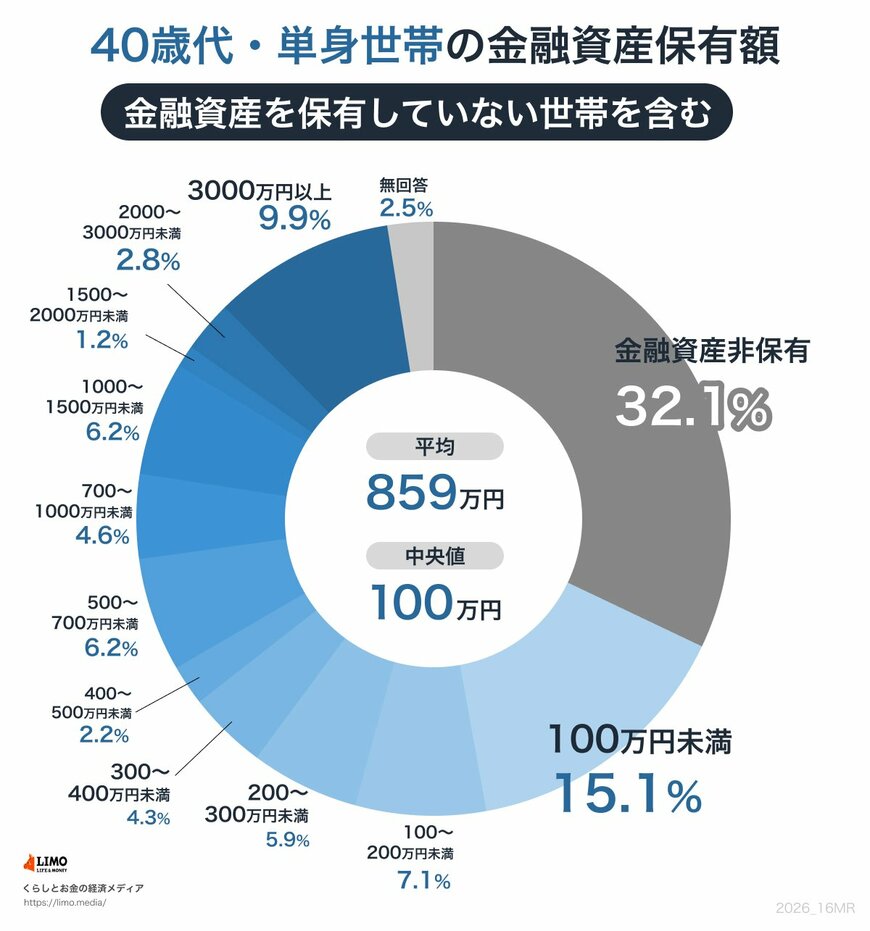
40歳代の単身世帯の貯蓄状況は以下の通りです。
- 金融資産非保有:32.1%
- 100万円未満:15.1%
- 100万〜200万円未満:7.1%
- 200万〜300万円未満:5.9%
- 300万〜400万円未満:4.3%
- 400万〜500万円未満:2.2%
- 500万〜700万円未満:6.2%
- 700万〜1000万円未満:4.6%
- 1000万〜1500万円未満:6.2%
- 1500万〜2000万円未満:1.2%
- 2000万〜3000万円未満:2.8%
- 3000万円以上:9.9%
- 無回答:2.5%
平均と中央値
- 平均:859万円
- 中央値:100万円
30代に比べてまとまった資産を保有する層が増え、平均額は859万円になりました。
しかし中央値は30代と変わらず100万円となっており、一部の層が平均を引き上げていることが分かります。
1.3 50歳代・単身世帯の貯蓄状況
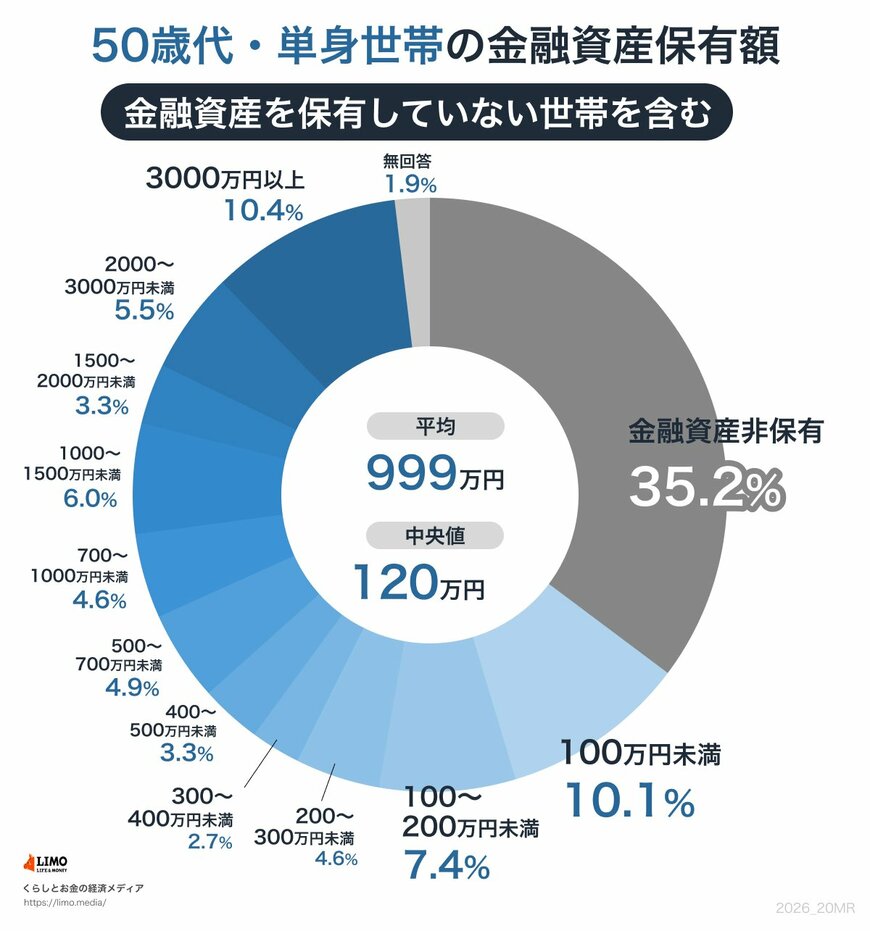
50歳代の単身世帯の貯蓄状況は以下の通りです。
- 金融資産非保有:35.2%
- 100万円未満:10.1%
- 100万〜200万円未満:7.4%
- 200万〜300万円未満:4.6%
- 300万〜400万円未満:2.7%
- 400万〜500万円未満:3.3%
- 500万〜700万円未満:4.9%
- 700万〜1000万円未満:4.6%
- 1000万〜1500万円未満:6.0%
- 1500万〜2000万円未満:3.3%
- 2000万〜3000万円未満:5.5%
- 3000万円以上:10.4%
- 無回答:1.9%
平均と中央値
- 平均:999万円
- 中央値:120万円
3000万円以上の資産を保有する世帯が1割を超え、平均額も999万円まで増えています。
一方で金融資産を保有していない世帯が35%を超えており、二極化の傾向が見られます。
1.4 60歳代・単身世帯の貯蓄状況
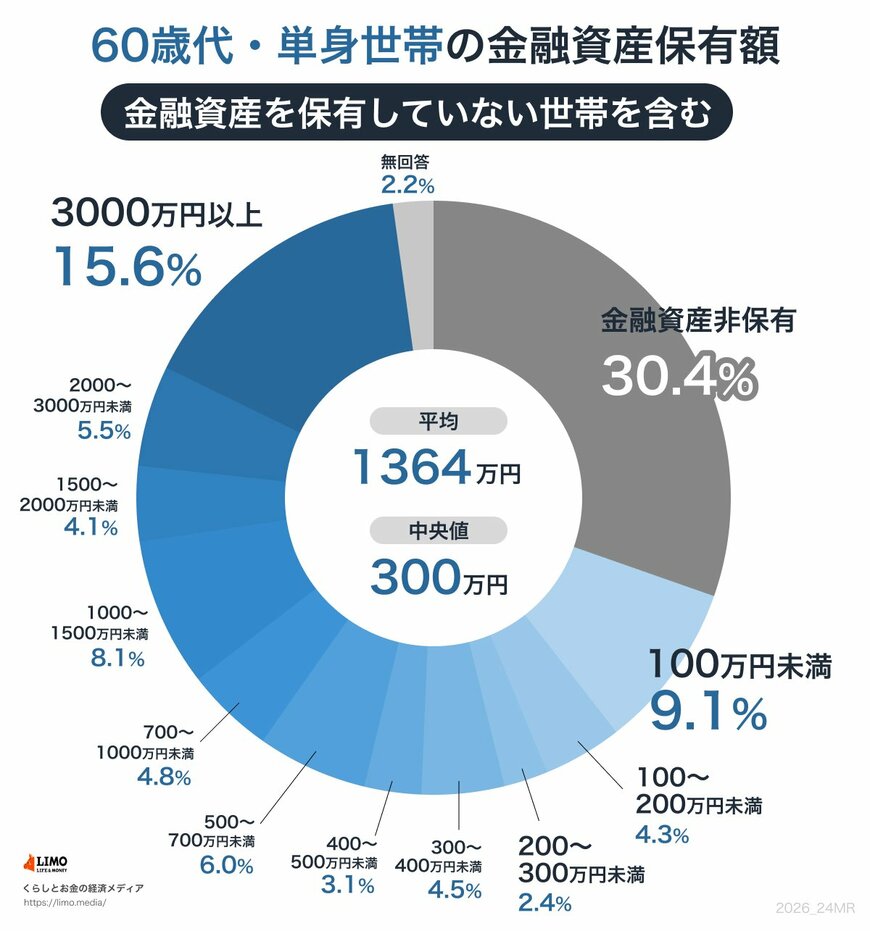
60歳代の単身世帯の貯蓄状況は以下の通りです。
- 金融資産非保有:30.4%
- 100万円未満:9.1%
- 100万〜200万円未満:4.3%
- 200万〜300万円未満:2.4%
- 300万〜400万円未満:4.5%
- 400万〜500万円未満:3.1%
- 500万〜700万円未満:6.0%
- 700万〜1000万円未満:4.8%
- 1000万〜1500万円未満:8.1%
- 1500万〜2000万円未満:4.1%
- 2000万〜3000万円未満:5.5%
- 3000万円以上:15.6%
- 無回答:2.2%
平均と中央値
- 平均:1364万円
- 中央値:300万円
60歳代になると退職金を受け取る人が多く、平均額は1000万円を超えています。
しかし金融資産を保有していない世帯も変わらず3割程度存在しており、十分な貯蓄を保有している層とほとんど貯蓄がない層にはっきりと分かれています。
2. おひとりさまが老後資金を準備するためのポイント
年代別の貯蓄状況を見ると、年齢を重ねたからといって自動的に貯蓄が増えるわけではないことが分かります。
おひとりさまが老後に向けて資金を準備するためには、どういったポイントを押さえておけば良いのでしょうか。
ここでは、独身者が老後資金を準備するためのポイントを3つご紹介します。
2.1 先取り貯金をする
貯蓄が苦手な人に多いのが、給料が入ったときに「生活費等を支払って残った分を貯蓄に回す」という方法でお金を貯めようとするパターンです。
手元にお金があるとつい使ってしまい、結局貯蓄に回す分のお金が残らないというケースは少なくありません。
先取り貯金は、給料などが入ってきたときに「先に一定額を貯蓄に回し、残ったお金で生活費を賄う」という方法です。
毎月一定額を確実に貯金でき、無駄な出費も減らすことができます。
「貯金をなかなか継続できない」という人は、先取り貯金を始めてみると良いでしょう。
2.2 NISA・iDeCoを活用する
NISAやiDeCoなど、税制優遇を受けながら資産を運用できる制度を活用するというのもひとつの手です。
NISAは、年間一定額までの投資枠内で購入した株式・投資信託などの利益が非課税となる制度です。
非課税期間は無期限となっており、資産の引き出しに制限がありません。
iDeCoは自分で老後の年金を準備する「私的年金」の一種で、原則60歳まで引き出せないことが特徴です。
「運用益が非課税で再投資される」「掛金が全額所得控除になる」「受取時にも控除が適用される」といった税制面での優遇を受けながら老後資金を準備できます。
目的に合わせてNISA・iDeCoを使い分け、税制面での優遇を上手く活用しながら資産を準備していきましょう。
2.3 時間を味方に付ける
資産を運用する際、時間を味方に付けることも重要なポイントとなります。
資産運用の時間が長くなるほど「複利効果」の恩恵が大きくなるためです。
例えば毎年3%の利回りが出ると仮定した場合、100万円を投資すると1年後の利益は「100万円×3%=3万円」です。
この3万円の利益を元本の100万円に加えて再投資すると、翌年の利益は「103万円×3%=3万900円」になります。
これを繰り返すと資産・利益は雪だるま式に増えていきます。
もちろん毎年必ず資産が増えるわけではありませんが、時間を味方に付けることで資産運用の効率を高めることが可能です。
早いうちから資産運用を始め、時間をかけてじっくり資産を増やしていきましょう。
3. 計画的に貯蓄を準備していきましょう
おひとりさまの貯蓄状況をデータで見ると、順調に貯蓄を増やしている世帯がいる一方で、どの年代でも資産を保有していない世帯が多くいました。
年齢を重ねても資産が増えていくとは限らないため、計画性を持って貯蓄していく必要があります。
老後資金を準備する際には、先取り貯金やNISA・iDeCoなどの税制優遇制度を活用すると良いでしょう。
また、長期運用で「複利効果」の恩恵を受けることもポイントのひとつです。
ぜひ本記事の内容を参考に、将来に向けた資金準備を早い段階から始めておきましょう。

参考資料
丸山 大輝