
新緑が目に鮮やかになり、間もなくゴールデンウィークを迎える時期となりました。 新年度の慌ただしさも少し落ち着き、連休を利用してご自身の家計や貯蓄状況を見直すという方も多いのではないでしょうか。
日々の家計をやりくりすることも大切ですが、老後に向けた資金準備を少しずつ始めていく必要もあります。
今回は、70歳代の貯蓄の平均・中央値のデータやシニア世代が抱えている家計の不安をご紹介します。
老後の資産寿命を延ばすためのポイントも解説していくので、ぜひ本記事を参考に老後に向けた資金計画を立ててみましょう。
1. シニア世代の生活に対する実感
まず、実際のシニア世代がどのような生活意識を持っているのかを見ていきましょう。
ここでは、厚生労働省の「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯の生活意識の調査結果をご紹介します。
1.1 高齢者世帯の半数以上が「生活が苦しい」

生活意識の調査に対し、高齢者世帯の25.2%が「大変苦しい」、30.6%が「やや苦しい」と回答しています。
半数以上が「生活が苦しい」といった回答をしており、シニア世代の生活の実態が見て取れます。
近年は物価高騰が続いており、年金が主な収入源となるシニア世代には厳しい状況になっているようです。
2. 70歳以上無職世帯の生活費、ひと月いくら必要?
苦しい状況で生活しているシニア世代が多いことが分かりましたが、実際にどれくらいの生活費で家計をやりくりしているのでしょうか。
ここでは、総務省統計局の「家計調査(家計収支編)二人以上の世帯 2025年(第3-12表)をもとに、70歳以上の二人以上世帯の生活費を見ていきます。
2.1 【70歳以上・二人以上世帯】家計収支の内訳

二人以上世帯のうち、世帯主が70歳以上の無職世帯における家計収支は以下の通りです。
実収入:26万2317円
- うち公的年金給付:21万3754円
実支出:29万2247円
- 消費支出:25万8626円
・食料:8万1645円
・住居:1万7048円
・光熱・水道:2万4861円
・家具・家事用品:1万1156円
・被服及び履物:5402円
・保健医療:1万7137円
・交通・通信:2万9327円
・教育:169円
・教養娯楽:2万3420円
・その他の消費支出:4万8460円 - 非消費支出:3万3620円
・直接税:1万2551円
・社会保険料:2万1061円
・他の非消費支出:8円
実収入・実支出の差額は約3万円となっているため、平均的な家計収支では毎月3万円ほどの赤字が出る計算になります。
生活が苦しいと回答するシニア世代が多いことも頷ける結果です。
3. 【70歳代の貯蓄状況】平均・中央値はいくら?
平均的な家計収支では赤字になってしまうシニア世帯ですが、不足分をカバーするための貯蓄はどの程度保有しているのでしょうか。
次に、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」「家計の金融行動に関する世論調査 2025年」から、70歳代の二人以上世帯の貯蓄状況をご紹介します。
3.1 【70歳代・二人以上世帯】平均・中央値はどれくらい?
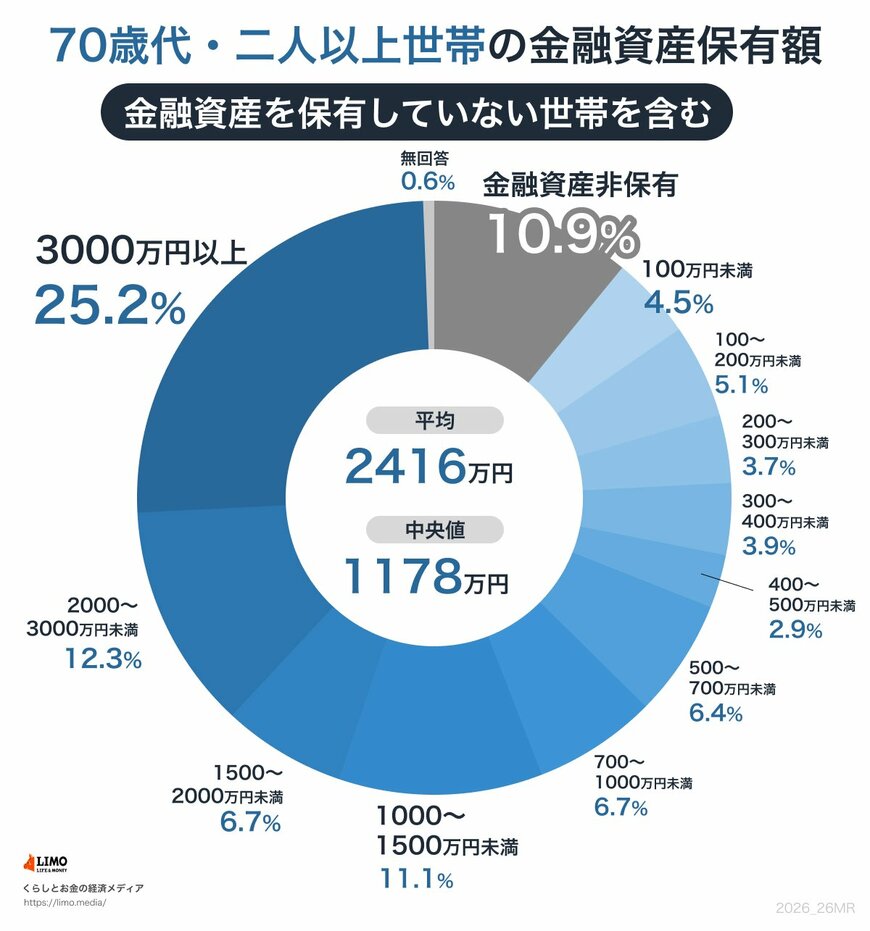
二人以上世帯のうち、70歳代の金融資産保有額は以下の通りです。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100万〜200万円未満:5.1%
- 200万〜300万円未満:3.7%
- 300万〜400万円未満:3.9%
- 400万〜500万円未満:2.9%
- 500万〜700万円未満:6.4%
- 700万〜1000万円未満:6.7%
- 1000万〜1500万円未満:11.1%
- 1500万〜2000万円未満:6.7%
- 2000万〜3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6 %
- 平均:2416万円
- 中央値:1178万円
平均値で2000万円以上、中央値で見ても1000万円以上となっており、十分な資産を保有しているように感じられます。
しかし一方で金融資産を保有していない世帯が約1割、300万円未満の世帯はおよそ4分の1となっており、二極化の傾向が見られます。
まとまった資産を保有してゆとりある老後生活を送る世帯がいる一方で、十分な貯蓄を準備できずに苦しい生活を送る世帯も少なくありません。
4. 老後の資産寿命を延ばすポイント
苦しい生活を送るシニア世代が多いことを踏まえ、資産寿命を延ばす工夫をしていくことが大切です。
ここでは、老後の資産寿命を延ばすためのポイントをご紹介します。
4.1 固定費を見直す
まず、もっとも効果的なのが「固定費を見直す」という方法です。
老後になると収入を増やすことは容易ではないため、固定でかかる支出を減らす取り組みが重要となります。
例えば、老後を迎えた世代であれば子どもは独立しているケースが多いため、死亡保障を手厚く備える必要性は低くなります。
加入中の生命保険をシンプルな保障に切り替え、保険料の負担を軽減してみましょう。
ほかにもスマホの料金プランを見直したり、不要な定期サービスを解約したりすることで固定費を削減できます。
家計簿などを付けて収入・支出のバランスを把握し、無駄な固定費を減らしましょう。
4.2 NISAなどで運用を続ける
インフレによる物価上昇が続く場合、現金・預貯金の資産価値は相対的に目減りしてしまいます。
資産の一部を運用に回すことで、資産寿命を延ばすことができます。
リスクが大きい投資を行う必要はありませんが、高齢期でも資産の運用は続けることが大切です。
NISAは年齢制限がなく、一生涯にわたって利益が非課税となる制度です。
多様な資産に投資する「バランス型ファンド」や比較的リスクが小さい債券で運用する「債券型ファンド」など、値動きが小さい商品を選んで運用を続けると良いでしょう。
4.3 無理のない範囲で働く
再雇用・再就職などの形で、無理のない範囲内で働くことも選択肢のひとつです。
現役時代に比べると収入が低下する可能性はありますが、不足する生活費をカバーできるというメリットがあります。
また、働き続けることで体力が落ちにくくなり、健康状態を維持できます。
社会との繋がりも保てるため、精神的な充実度も高められるでしょう。
資産寿命を延ばす以外にもさまざまな利点があるため、定年後の再雇用・再就職を検討してみると良いでしょう。
5. おわりに
シニア世代の生活意識の調査結果を見ると、半数以上の高齢者が「生活が苦しい」と感じていることが分かりました。
平均的な家計収支では毎月3万円ほどの赤字が発生しており、貯蓄状況は二極化の傾向が見られます。
こうした実態を踏まえ、早いうちから老後を見据えた資金計画を立てておくことが大切です。
現役世代のうちはNISA・iDeCoといった税制面で優遇を受けられる制度を活用し、資産を運用していくと良いでしょう。
老後を迎えてからも運用は続けつつ、固定費の見直しや再雇用・再就職などで資産寿命を延ばす工夫をしていく必要があります。
「人生100年時代」を見据え、長期目線での資金計画を立てていきましょう。

参考資料
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 総務省統計局「家計調査(家計収支編)二人以上の世帯 2025年」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
丸山 大輝