


2026年度の基礎年金の受給額は、満額で月額7万608円です。今年度から1300円(1.9%)上昇していますが、物価上昇率3.2%には追いついておらず、価値は目減りしています。
2ヵ月に1回受け取れる老齢年金は、額面の数字をそのまま受け取れるわけではありません。年金からも、給与と同じように税金や社会保険料が差し引かれます。単身世帯で月額15万円の年金を受給している場合、手取りはいくらなのでしょうか。
この記事では、月額15万円の年金の手取り額や家計管理のポイントを解説します。
1. 年金から差し引かれる費用とは
年金からは、現役時代に受け取っていた給与と同じように、税金や社会保険料が天引きされます。天引きされる費用とその条件は、以下のとおりです。
年金から差し引かれる費用1/4

出所:国税庁「高齢者と税(年金と税)」、日本年金機構「年金から介護保険料・国民健康保険料(税)・後期高齢者医療保険料・住民税および森林環境税を特別徴収されるのはどのような人ですか。」をもとに筆者作成
所得税
- 65歳未満:年間の年金受給額が155万超
- 65歳以上:年間の年金受給額が205万超
住民税
- 以下の条件をすべて満たす場合
・65歳以上
・老齢もしくは退職を理由に年金を受給
・年間の年金受給額が18万円以上
国民健康保険料
- 以下の条件をすべて満たす場合
・後期高齢者医療制度の該当者を除く65歳以上75歳未満
・老齢・退職・障害・死亡を理由に年金を受給
・年間の年金受給額が18万円以上
後期高齢者医療保険料
- 以下の条件をすべて満たす場合
・75歳以上か後期高齢者医療制度の該当者
・老齢・退職・障害・死亡を理由に年金を受給
・年間の年金受給額が18万円以上
介護保険料
- 以下の条件をすべて満たす場合
・65歳以上
・老齢・退職・障害・死亡を理由に年金を受給
・年間の年金受給額が18万円以上
※国民健康保険料および後期高齢者医療保険料は、介護保険料との合計額が特別徴収対象年金額の2分の1を超える場合は、天引きされない。
所得税については、2025年度の税制改正で基礎控除が拡大されたため、これまでに比べて天引き対象となる金額が高く設定されています。年金受給額がこの金額を下回る場合、所得税はかかりません。
住民税や社会保険料については、多くの人が自動で天引きとなるような要件が設定されています。所得税がかからない人でも、年金から「住民税」「国民健康保険料または後期高齢者医療保険料」「介護保険料」が差し引かれている可能性があるとおさえておきましょう。
次章では、年金の平均受給額と、月額15万円以上の金額を受け取れる人の割合を見ていきましょう。
2. 年金「月額15万円」もらえる人はどれくらい?
年金を月額15万円受け取れる人はどれくらいいるのでしょうか。厚生年金(基礎年金含む)の平均受給額とあわせて、15万円台の年金を受給する人と、15万円以上の年金を受給する人の割合を見ていきましょう。

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
- 15万円台を受給する人:96万5035人(6.0%)
- 15万円以上を受給する人:801万5484人(49.8%)
※国民年金の金額を含む
15万円台の年金を受給する人は全体の6%、15万円以上の年金を受給する人は約5割となっています。受給者全体の平均受給額も15万円台となっており、現代では標準的な受給額ともいえそうです。
男性は15万円以上の年金を受け取っている人も多いですが、女性は平均11万円台と、男性に比べて金額が少なくなっています。結婚や出産などのライフイベントでの離職、パートやアルバイトといった働き方の変化などが、平均額が少なくなっている要因と考えられます。
しかし、額面が月額15万円でも、税金や社会保険料が差し引かれるため、実際はより少ない金額で家計を管理しなければなりません。次章では、月額15万円の年金の手取りを解説します。
3. 年金「月額15万円」手取りはいくら?
月額15万円の年金から税金や社会保険料が差し引かれると、手元にいくら残るのでしょうか。新宿区在住の単身世帯を例に、月額15万円の年金から差し引かれる金額を計算してみましょう。
※保険料や国民健康保険料は自治体(市区町村)によって数千円単位で変わるため、新宿区以外の方は自分の自治体の料率をご確認ください。
年金月額15万円の手取り(新宿区在住の単身世帯の場合)3/4

出所:新宿区「住民税について」、新宿区「保険料の計算方法について」、新宿区「保険料の減免について」、新宿区「介護保険料の決まり方」をもとに筆者作成
- 所得税:0円
- 住民税:3万2000円
- 国民健康保険料:6万130円
- 介護保険料:8万7120円
- 差し引かれるお金の合計(年額):17万9250円
- 差し引かれるお金の合計(月額):1万4937円
- 手取り(年額):162万750円
- 手取り(月額):13万5062円
手取りは13万円台となりました。所得税は基礎控除の拡大により非課税で、住民税も月額約2600円です。
一方、社会保険料は年間約18万円、月あたり約1万5000円と、税金に比べて負担は大きくなっています。国民健康保険や65歳からの介護保険は、会社の健康保険と保険料の算定基準が異なるうえ、事業主と折半して支払うことがなくなるため、高額になりがちです。手取りが少なくなる要因は、社会保険料の影響が大きいといえるでしょう。
次章では、老後生活の家計管理のポイントを解説します。
4. 老後生活の家計管理のポイント
年金月額15万円の単身世帯の手取りは、約13万5000円でした。総務省の「家計調査報告 〔 家計収支編 〕 2024年(令和6年)平均結果の概要」によれば、単身高齢者の1ヵ月あたりの支出は、14万9286円です。
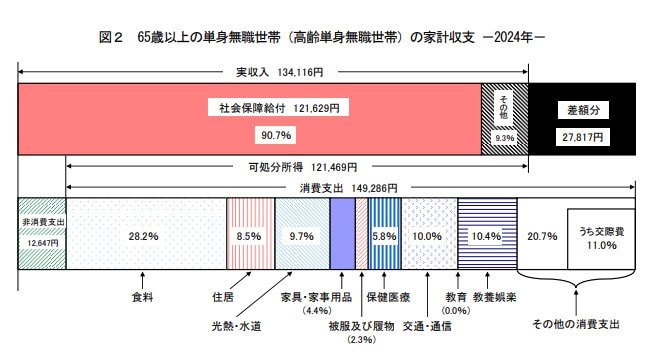
そのため、年金月額15万円でも、毎月2万円近い赤字が発生し、貯蓄を取り崩さなければなりません。
取り崩しのスピードを緩めるためには、家計管理の工夫が求められます。主に以下のポイントを意識してみましょう。
- 固定費支出を見直す
- 年金を繰下げ受給して収入を増やす
まずは、固定費支出を見直すところから始めましょう。固定費支出は一度見直せば効果が持続し、浮いたお金を生活費に充てやすくなります。携帯料金のプランやインターネット料金、現在契約している保険などを見直すと、数千円単位のお金が浮く可能性もあるでしょう。
とくに保険については、現役時代の頃から保障内容が変わっておらず、保障過多な契約になっている可能性があります。年齢や現在の家庭状況に応じた保障内容になっているか、これを機に確かめてみるとよいです。
もし「これから年金を受給し始める」という場合は、年金の繰下げ受給も検討してみましょう。年金の繰下げ受給は、本来65歳から受け取る老齢年金の受給タイミングを遅らせることで、受給金額を増やせる制度です。1ヵ月繰下げするごとに0.7%の年金が増額され、最大84%まで年金を増やせます。繰下げ可能な期間は75歳までです。
年金自体の受給金額を増やせばその分税金や社会保険料の負担も大きくなりますが、収入額自体は増えるため、生活にも多少のゆとりが持てるでしょう。ただし、繰下げ受給の際は、年金の受給開始までの収入を保障できる十分な資産・貯蓄が必要です。現在の資産・貯蓄額をあらためて確かめてみましょう。
5. まとめ
月額15万円の年金を受け取る単身世帯の手取りは、約13万円です。単身高齢者の平均的な生活支出が約15万円ですから、適切な備えがないと苦しい老後生活を強いられます。
固定費の見直しや年金の受給方法の工夫などで支出減・収入増を目指し、日々の生活にゆとりを持てる家計づくりを目指しましょう。



参考資料
- 国税庁「高齢者と税(年金と税)」
- 日本年金機構「年金から介護保険料・国民健康保険料(税)・後期高齢者医療保険料・住民税および森林環境税を特別徴収されるのはどのような人ですか。」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 新宿区「住民税について」
- 新宿区「保険料の計算方法について」
- 新宿区「保険料の減免について」
- 新宿区「介護保険料の決まり方」
- 総務省「家計調査報告 〔 家計収支編 〕 2024年(令和6年)平均結果の概要」
石上 ユウキ


