
3月は年度末を迎え、家計や貯蓄を見直すきっかけが増える時期です。物価上昇が続く中で、「思ったより貯金が増えていない」「自分の資産は平均貯蓄額に届いていないから不安」と感じる方もいるのではないでしょうか。
調査によると、30〜60代の独身世帯では全年代で約3割が金融資産ゼロという実態が明らかになっています。
さらに65歳以上の単身世帯では月約2万8000円の赤字が生じており、老後の資金不足は決して他人事ではありません。まずは自分の現在地を正しく把握し、無理のないペースで備えを進めましょう。
1. 30〜60代で差が広がる?単身世帯の貯蓄額を年代別に比較
J-FLEC(金融経済教育推進機構)が実施した「2025年家計の金融行動に関する世論調査」をもとに、30〜60代の独身世帯における貯蓄の実態を年代ごとに整理します。
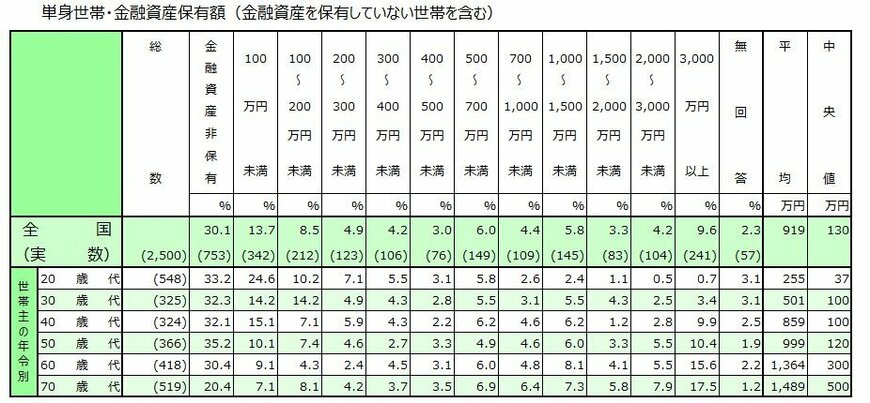
※なお、これから確認する金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
1.1 30代・単身世帯の貯蓄額(平均・中央値)
- 金融資産非保有:32.3%
- 100万円未満:14.2%
- 100~200万円未満:14.2%
- 200~300万円未満:4.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.8%
- 500~700万円未満:5.5%
- 700~1000万円未満:3.1%
- 1000~1500万円未満:5.5%
- 1500~2000万円未満:4.3%
- 2000~3000万円未満:2.5%
- 3000万円以上:3.4%
- 無回答:3.1%
- 平均:501万円
- 中央値:100万円
1.2 40代・単身世帯の貯蓄額(平均・中央値)
- 金融資産非保有:32.1%
- 100万円未満:15.1%
- 100~200万円未満:7.1%
- 200~300万円未満:5.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.2%
- 500~700万円未満:6.2%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.2%
- 1500~2000万円未満:1.2%
- 2000~3000万円未満:2.8%
- 3000万円以上:9.9%
- 無回答:2.5%
- 平均:859万円
- 中央値:100万円
1.3 50代・単身世帯の貯蓄額(平均・中央値)
- 金融資産非保有:35.2%
- 100万円未満:10.1%
- 100~200万円未満:7.4%
- 200~300万円未満:4.6%
- 300~400万円未満:2.7%
- 400~500万円未満:3.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.0%
- 1500~2000万円未満:3.3%
- 2000~3000万円未満:5.5%
- 3000万円以上:10.4%
- 無回答:1.9%
- 平均:999万円
- 中央値:120万円
1.4 60代・単身世帯の貯蓄額(平均・中央値)
- 金融資産非保有:30.4%
- 100万円未満:9.1%
- 100~200万円未満:4.3%
- 200~300万円未満:2.4%
- 300~400万円未満:4.5%
- 400~500万円未満:3.1%
- 500~700万円未満:6.0%
- 700~1000万円未満:4.8%
- 1000~1500万円未満:8.1%
- 1500~2000万円未満:4.1%
- 2000~3000万円未満:5.5%
- 3000万円以上:15.6%
- 無回答:2.2%
- 平均:1364万円
- 中央値:300万円
各年代のデータを並べて最初に目に入るのは、平均値と中央値の大きな開きです。たとえば、40代では平均859万円に対し中央値は100万円と、実に8倍以上の差があります。
これは一部の高資産層が平均を大きく押し上げているためで、「平均並みに貯めているから安心」とは必ずしも言えません。
もう一つ注目すべき点として、全年代で「金融資産非保有」が約3割に上ることが挙げられます。50代に至っては35.2%と最も高く、退職が近づいているにもかかわらず貯蓄ゼロという世帯が、決して少数派ではない実態が浮かび上がります。
貯蓄額を同世代と比較する際は、一部の高資産層に引っ張られやすい平均値よりも、中央値(上位50%と下位50%の境界)を参照するほうが実態に近い目安になります。「平均に届いていないから遅れている」と焦る前に、中央値を基準に自分の現在地を確認してみましょう。
2. 月2万8000円不足の現実|65歳以上単身世帯の家計バランス
総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」によると、65歳以上の単身世帯における月々の家計状況は以下のとおりです。
【収入の状況】
・実収入: 13万4116円/月
- 社会保障給付: 12万1629円
- その他収入: 1万2487円
- 可処分所得: 12万1469円/月
【支出の状況】
・消費支出: 14万9286円/月
・非消費支出: 1万2647円
- 直接税: 6585円
- 社会保険料: 6001円

収入のうち約90%を年金などの社会保障給付が占めており、就労収入などで補える部分はわずかです。消費支出だけで可処分所得を上回るため、月平均で約2万7817円の赤字が生じています。
多くの世帯では、この不足分を長年積み上げてきた貯蓄の取り崩しで補っているとみられます。
3. おひとりさまが老後に備える方法
データが示すように、独身世帯の老後資金不足は決して他人事ではありません。月約2万8000円の赤字を埋めるためにも、現役のうちから計画的な準備を進めることが重要です。
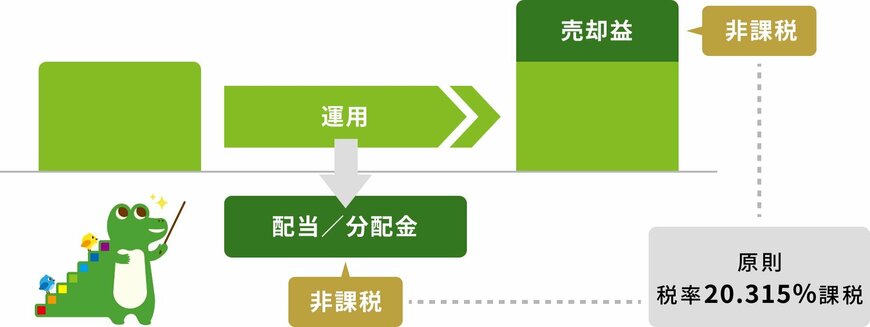
まず取り組みたいのが、NISAやiDeCoを活用した長期積立です。非課税で運用できるため、少額からでも時間を味方につけながら効率よく資産を増やせます。特にiDeCoは掛金が全額所得控除になるため、現役時の節税効果も見込めます。
次に、支出の見直しも欠かせません。固定費(通信費・保険料・サブスクリプションなど)を定期的に棚卸しし、浮いた分を積立に回す習慣をつけると、無理なく貯蓄ペースを上げられます。
また、就労期間を延ばすことも有効な対策のひとつです。65歳以降も働くことで年金の繰下げ受給が可能となり、受給額を増やせます。70歳まで繰り下げた場合、年金額は最大42%増となります。
「貯蓄ゼロ」の状態からでも、小さな一歩を早く踏み出すほど選択肢は広がります。まずは月1万円の積立など、続けられる金額からスタートしてみましょう。
4. 見落としがちな支出と資産の見直しポイント
単身世帯の貯蓄状況を見ると、30〜60代で約3割が貯蓄ゼロという現実があり、年代が上がるにつれて格差も広がっていきます。
さらに65歳以上では、年金だけでは生活費をまかなえず、月2万8000円程度の赤字が発生するケースもあるとされています。
「まだ先の話」と感じていても、時間が経つほど対策の選択肢は限られていきます。
だからこそ、今の収入と支出、そして貯蓄状況を一度整理し、小さくても行動を始めることが重要です。
3月は新年度前の見直しに適したタイミングです。「あとで考えよう」と後回しにせず、できるところから家計の確認を進めてみてください。
参考資料
柴田 充輝