


新緑が目に鮮やかになり、間もなくゴールデンウィークを迎える時期となりました。 新年度の慌ただしさも少し落ち着き、連休を利用して、これからの暮らしや家計について改めて考える時間を持つ方も多いのではないでしょうか。
なかでも老後資金は、多くの人にとって気がかりなテーマです。「年金収入だけで生活は成り立つのか」「制度の仕組みが複雑で全体像がつかみにくい」といった声は少なくありません。将来の見通しがはっきりしないことが、不安を大きくしている側面もあります。
さらに、引退後の過ごし方は一様ではありません。アクティブに外出や旅行を楽しむ暮らしを望む人もいれば、日々を穏やかに過ごすことを重視する人もいます。描くライフスタイルが違えば、必要となる生活費の水準も変わります。そのため、老後に必要な資金を具体的に見積もるのは簡単ではありません。
本記事では、65歳以上の世帯に焦点を当て、生活費や年金受給額、保有資産の水準について、公的統計をもとに整理していきます。
1. 【65歳以上・無職夫婦】ふたり暮らしなら月の生活費はどのくらい必要?
高齢期の家計を考えるうえで、まず押さえておきたいのが「実際にどれくらいの収入と支出があるのか」という点です。
総務省統計局が公表した「家計調査報告〔家計収支編〕2025年平均結果の概要」によると、65歳以上の無職夫婦世帯では、毎月の家計収支が平均で赤字となっていることが示されています。
1.1 2025年版「65歳以上の夫婦のみ無職世帯」の家計収支
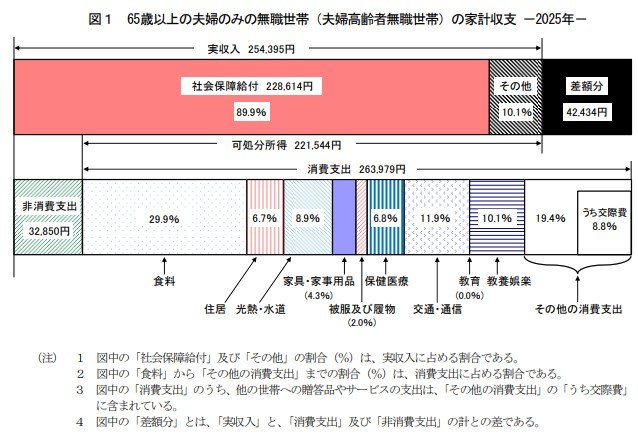
毎月の実収入の内訳:25万4395円
- うち社会保障給付(主に年金):22万8614円
毎月の支出の内訳:29万6829円(※消費支出+非消費支出)
- うち消費支出:26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- (うち諸雑費:2万2047円)
- (うち交際費:2万3257円)
- (うち仕送り金:1135円)
- うち非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
毎月の収支バランス
- ▲4万2434円の赤字
65歳以上の夫婦のみで暮らす無職世帯では、1カ月の実収入は25万4395円となっています。その大部分を占めているのが公的年金などの社会保障給付で、22万8614円と全体のおよそ9割を占めます。老後の家計が年金を軸に成り立っている実態がうかがえます。
これに対し、1カ月の支出総額は29万6829円で、収入を上回る水準です。内訳は、日常生活に充てられる消費支出が26万3979円、税金や社会保険料などの非消費支出が3万2850円となっています。
差し引きすると、毎月4万2434円の赤字です。多くの世帯では、この不足分を貯蓄の取り崩しなどで補っていると考えられます。
消費支出の中身を見ると、食費が7万8964円と最も多く、交通・通信費が3万1325円、教養娯楽費が2万6538円、光熱・水道費が2万3540円など、生活維持に必要な項目が続きます。
一方で住居費は平均1万7739円と低水準ですが、これは持ち家世帯の割合が高いことが背景にあります。 そのため、賃貸住宅に住んでいる場合は、この平均額をそのまま参考にすることはできません。実際の家賃を加味して家計を見積もる必要があります。
さらに、この調査には介護関連費用は含まれていません。将来的に介護が必要になれば、赤字幅が拡大する可能性も視野に入れておく必要があります。
2. 65歳以上・二人以上世帯の老後資金「貯蓄の平均はいくら?」
次に、生活費を補う重要な要素である「貯蓄」に目を向けてみましょう。
総務省の「家計調査報告(貯蓄・負債編)2024年平均結果」をもとに、世帯主が65歳以上の二人以上世帯の貯蓄状況を確認します。

2.1 貯蓄額の平均と中央値:「世帯主が65歳以上の二人以上世帯」
- 平均値:2509万円
- 貯蓄保有世帯の中央値:1658万円
世帯主が65歳以上の二人以上世帯における貯蓄現在高は、平均で2509万円です。
しかし、分布の中心を示す中央値は1658万円にとどまり、平均との差は851万円あります。
これは一部の高額資産世帯が全体の平均値を押し上げていることを意味します。賃貸で家賃負担がある場合や、医療費・介護費が増える局面では、中央値水準の資産では不安が残るケースも想定されます。
2.2 貯蓄額の分布:200万円未満の世帯割合は?
先ほどのグラフから、貯蓄額の階級ごとの世帯分布を詳しく見ていきます。
- 100万円未満:8.1%
- 100万円~200万円未満:3.6%
- 200万円~300万円未満:3.1%
- 300万円~400万円未満:3.6%
- 400万円~500万円未満:3.3%
- 500万円~600万円未満:3.3%
- 600万円~700万円未満:2.9%
- 700万円~800万円未満:2.8%
- 800万円~900万円未満:3.3%
- 900万円~1000万円未満:2.5%
- 1000万円~1200万円未満:4.8%
- 1200万円~1400万円未満:4.6%
- 1400万円~1600万円未満:5.1%
- 1600万円~1800万円未満:3.3%
- 1800万円~2000万円未満:3.3%
- 2000万円~2500万円未満:7.4%
- 2500万円~3000万円未満:5.8%
- 3000万円~4000万円未満:9.4%
- 4000万円以上:20.0%
貯蓄額を階級別に見ると、次のような割合になります。
貯蓄2000万円超の世帯は全体の42.6%を占め、3000万円以上も29.4%に達しています。一方、200万円未満は11.7%で、同じ高齢世帯でも資産規模に大きな差があることが明らかです。
老後資金を考える際は、平均値だけで判断せず、自身の立ち位置を分布の中で確認する視点が重要になります。
3. 65歳以上「無職世帯」の貯蓄は《減っているのか、増えているのか》
さらに、仕事をすでにリタイアした65歳以上の無職二人以上世帯に絞り、貯蓄額の推移を見てみます。

3.1 平均貯蓄額の推移:2019年からの変化
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
無職世帯の平均貯蓄額は、2019年2218万円、2020年2292万円と2200万円台で推移した後、徐々に増加しました。
2023年には2504万円、2024年は2560万円と、直近では2500万円台半ばに達しています。
内訳では、定期性預貯金が859万円(33.6%)で最多、通貨性預貯金801万円(31.3%)、株式・投資信託などの有価証券501万円(19.6%)が続きます。
資産構成を見ると、安全性を重視した保有形態が中心であることが読み取れます。
4. 老後収入の中心、公的年金はいくら受け取れる?国民年金と厚生年金の月額を確認
老後の収入の柱となる公的年金についても確認しておきましょう。
厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、平均的な受給額を整理します。
4.1 国民年金と厚生年金の平均受給月額と男女差
60歳から90歳以上の全受給権者における平均年金月額は以下の通りです。
国民年金(老齢基礎年金)
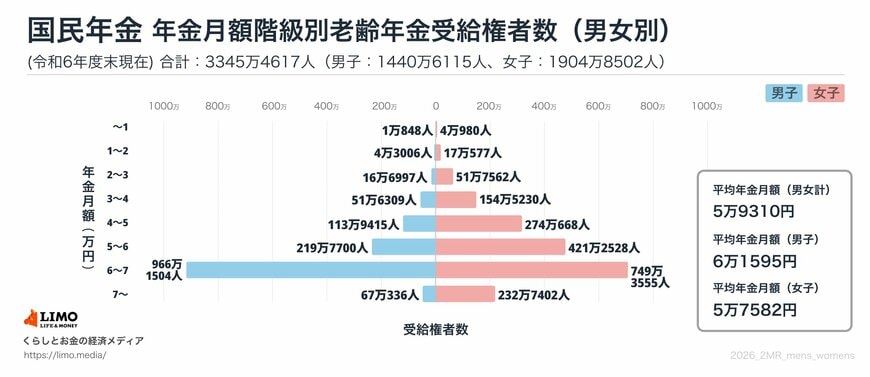
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
厚生年金+国民年金

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
国民年金(老齢基礎年金)のみを受け取る場合、平均月額は5万9310円です。6万1595円、女性5万7582円で、いずれも5万円台後半から6万円台前半に収まっています。
一方、厚生年金と基礎年金の両方を受給する場合、平均は15万289円です。男性16万9967円、女性11万1413円と、男女差は約6万円あります。
現役期の就労形態や加入制度の違いが、老後の受給額に直結していることが分かります。
5. シニア世帯の生活意識をふたつのデータから読み解く
高齢者世帯(65歳以上の人のみで構成されるか、またはこれに18歳未満の未婚の人が加わった世帯)の生活意識に関する実態を、二つのデータから読み解いていきます。
5.1 シニア世帯の生活実感:25.2%が「大変苦しい」と回答

- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
この結果から読み取れるのは、シニア世帯の家計状況が大きく三つのグループに分かれているという点です。
最も割合が高いのは「大変苦しい」と「やや苦しい」を合わせた55.8%で、半数を超える世帯が経済的な負担感を抱えながら生活していることが分かります。
一方、「ややゆとりがある」と「大変ゆとりがある」を合わせても4.2%にすぎず、家計に十分な余裕を感じている世帯は限られています。
その中間に位置するのが、「普通」と答えた40.1%の層です。この割合は「苦しい」と感じる層よりは少ないものの、「ゆとりがある」とする層を大きく上回っています。
豊かさを実感するほどではないものの、何とか均衡を保ちながら暮らしている世帯が一定数存在し、厚みのある中間層を形づくっている状況が見えてきます。
5.2 「年金だけじゃ日常生活費も支払えない」60歳代の33.6%、70歳代の26.5%
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」によると、二人以上世帯のうち、60歳代の33.6%、70歳代の26.5%が「年金のみでは日常生活費をまかなうのは難しい」と回答しています。
さらに60歳代の単身世帯では、50.7%と半数を超える人が同様の不安を抱えており、世帯構成によって状況が大きく異なることも示されています。
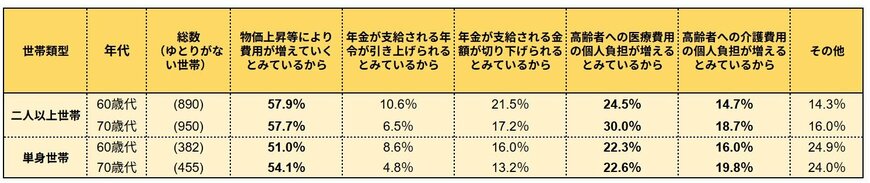
その背景として最も多く挙げられているのが「物価上昇」で、5割以上の世帯が負担増を懸念しています。
加えて、医療費や介護費の自己負担が増えることへの不安も重なり、年金だけで余裕ある生活を送れていると感じている世帯は約1割にとどまっています。
6. 年金中心のシニア世帯家計に起きている変化
前章で明らかになったように、老後に不安を抱えているシニア世帯。老後の収入は、公的年金が中心になる世帯が大半です。ただし実際には、年金に何らかの収入を上乗せしているシニア層も一定数存在しています。
近年は、定年後も再雇用や再就職という形で働き続ける人に加え、自営業や業務委託など、比較的柔軟な働き方を選ぶケースも見られます。
実際、多くのシニアはどのように対応しているのでしょうか。
6.1 65歳以降も働く人は増えている
内閣府「令和7年版高齢社会白書」によれば、65歳以上の就業者は年々増加しています。
シニア世代の就業率を確認すると、その傾向はより明確になります。
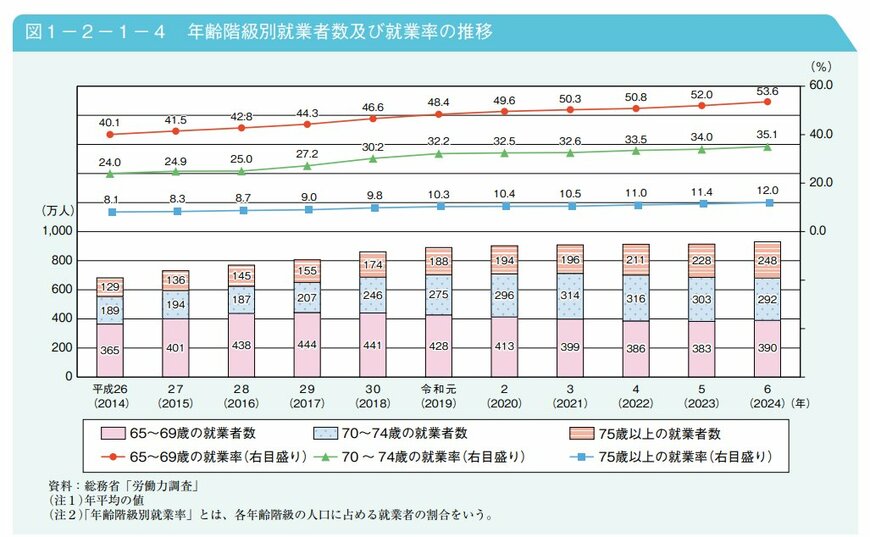
体力への配慮が必要になる年代ではありますが、経験や専門性を生かせる分野では、70歳前後、あるいはそれ以上の年齢でも働き続ける例は珍しくありません。
勤務形態もフルタイムだけでなく、短時間勤務や期間限定など多様化が進んでいます。
6.2 小さな収入でも家計に与える影響
必ずしもフルタイムで働かなくても、老後の収支を支える方法はあります。
パート収入や不動産収入、配当など、金額は大きくなくても年金に上乗せされる収入があることで、毎月の赤字を抑えられる場合があります。
生活費全体を賄える水準でなくとも、数万円の収入があるかどうかで、家計の安心感は大きく変わることがあります。
6.3 就労継続の動機は経済面だけではない
シニアが働く理由は、生活費の補填だけにとどまりません。社会との関わりを持ち続けたい、日常にメリハリを持たせたいという意識も大きな要素です。

調査結果では、「収入のため」55.1%に続き、「働くのは体に良いから」が20.1%に及ぶなど、仕事を通じて人と接し、役割を担うことが、健康維持や生きがいにつながるという側面も指摘されています。
6.4 「年金+α」で考える老後設計
物価上昇や平均寿命の延伸が進むなか、公的年金のみで老後生活をすべて賄うのは容易ではありません。
だからこそ、受給額だけに目を向けるのではなく、年金以外の収入源や保有資産をどう組み合わせるかという視点が、これからの老後設計には欠かせない要素となっています。
7. まとめにかえて
公的年金は老後生活の中心的な収入源ですが、その水準は現役時代の働き方や収入、加入期間によって大きく異なります。平均額は全体像を把握するための参考値に過ぎず、個々の受給額とは一致しないケースが一般的です。
重要なのは、「一般的にはこのくらい」という数字ではなく、自分自身が将来いくら受け取れるのかを具体的に把握することです。
その確認手段のひとつが「ねんきんネット」です。受給見込み額を知ることで、老後資金の不足が生じるかどうかを現実的に見通せるようになります。
物価上昇や長寿化が進むなか、公的年金のみで十分なゆとりを確保するのは容易ではありません。仮に不足が見込まれる場合には、貯蓄の積み増しや就労継続など、複数の選択肢を組み合わせて備える必要があります。
家族と将来について話し合う機会があるときに、自身の年金見込み額を確認し、今後の資金計画を整理しておくことは有効です。早い段階で状況を把握しておくことで、選択肢を広く持つことができ、老後への備えにも現実味が生まれます。


参考資料
- 総務省統計局「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 内閣府「令和7年版高齢社会白書 第2節 高齢期の暮らしの動向」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
マネー編集部貯蓄班



