

ゴールデンウィークの大型連休が明け、日常のペースを取り戻しつつあるこの時期。連休中の出費や新年度の慌ただしさを経て、ふと家計簿や通帳を見返しながら「これからの暮らし」について考え始める人も多いのではないでしょうか。
目先の支出だけでなく、少し先の将来を見据えたお金の準備に目を向けやすいタイミングともいえるでしょう。
高齢化の進行や生活必需品の物価上昇が続くなか、公的年金だけで老後の生活費すべてを賄うことは、以前よりも難しくなりつつあります。その分、年金以外の備えをどのように用意していくかが、老後設計を考えるうえで欠かせないテーマになっています。
老後に必要なお金は、日々の生活費だけではありません。住まいの修繕や設備の更新、車や家電の買い替え、さらに医療や介護といった予測しづらい支出が重なる可能性もあります。 こうした場面を想定し、老後資金として「貯蓄3000万円」という数字を一つの目安として意識する人も少なくないでしょう。
そこで本記事では、現在60歳代の世帯のうち、実際に貯蓄3000万円以上を保有しているのはどの程度なのかについて、最新の公的統計をもとに確認していきます。
1. 60歳代で「貯蓄3000万円以上」を達成した"うらやましい人"は何割?
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」によると、60歳代・二人以上世の貯蓄(金融資産保有額)の平均は2683万円、中央値は1400万円です。また、3000万円以上を保有する世帯は全体の27.2%であることがわかりました。
※今回紹介する貯蓄額には、日常的な出し入れおよび引き落としに備えている普通預金残高は含まれません。
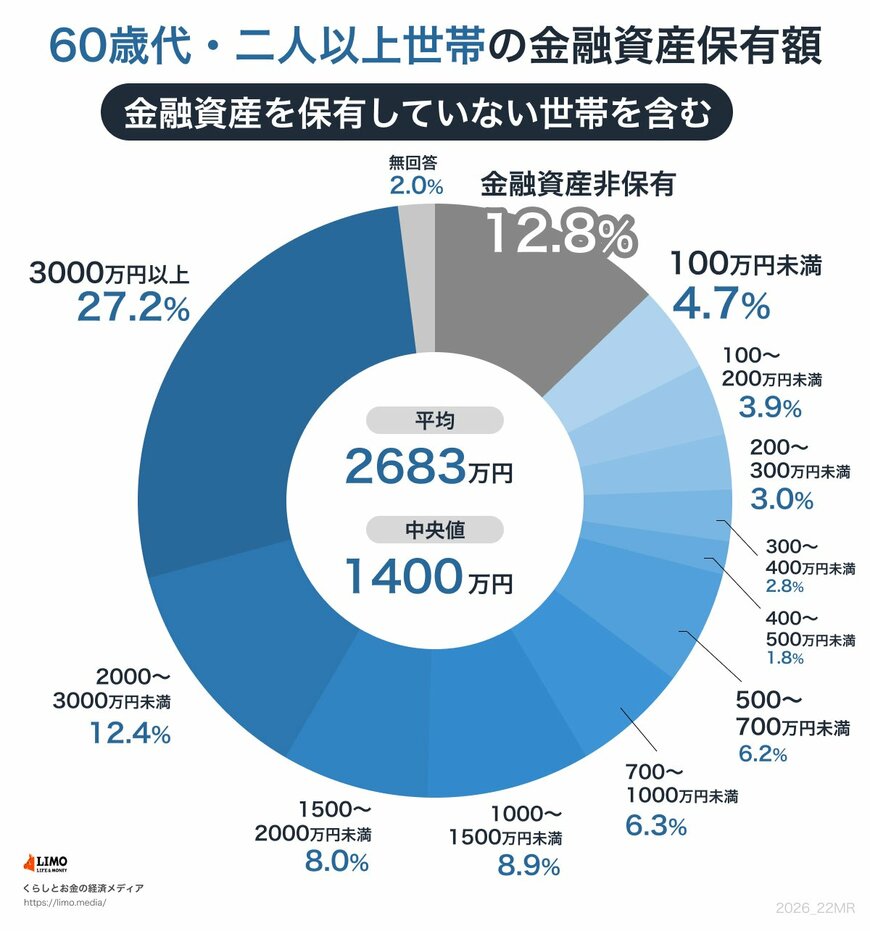
1.1 60歳代・二人以上世帯の貯蓄額分布
貯蓄額の内訳を分布で見ると、以下のような結果となっています。
- 金融資産非保有:12.8%
- 100万円未満:4.7%
- 100~200万円未満:3.9%
- 200~300万円未満:3.0%
- 300~400万円未満:2.8%
- 400~500万円未満:1.8%
- 500~700万円未満:6.2%
- 700~1000万円未満:6.3%
- 1000~1500万円未満:8.9%
- 1500~2000万円未満:8.0%
- 2000~3000万円未満:12.4%
- 3000万円以上:27.2%
- 無回答:2.0%
内訳をみると、貯蓄が3000万円以上ある世帯が一定割合存在する一方で、金融資産をまったく保有していない世帯も少なくありません。
実際、金融資産非保有世帯は全体の12.8%を占めています。
さらに、貯蓄が100万円未満の層(4.7%)を含めると、60歳代を迎えても老後資金の準備がほぼできていない世帯は約17%に達します。
言い換えれば、およそ6世帯に1世帯は、十分な蓄えがない状態で老後期に入っていることになります。
一方で、平均貯蓄額は2683万円と比較的高水準に見えますが、中央値は1400万円にとどまっています。この差は、一部の高額保有世帯が平均値を大きく押し上げているためです。
分布全体を見ると、「3000万円以上の層」と「金融資産をほとんど持たない層」に山が分かれており、いわゆる“平均的な世帯像”を数字から読み取ることが難しい状況にあります。
2. 【65歳以上・無職夫婦世帯】月の生活費はいくら?家計収支を確認!
60歳代の貯蓄の状況がわかったところで、65歳以上・無職夫婦世帯の家計収支を確認します。
今回は、総務省統計局「家計調査報告家計収支編 2025年(令和7年)平均結果の概要」を参考にみていきます。
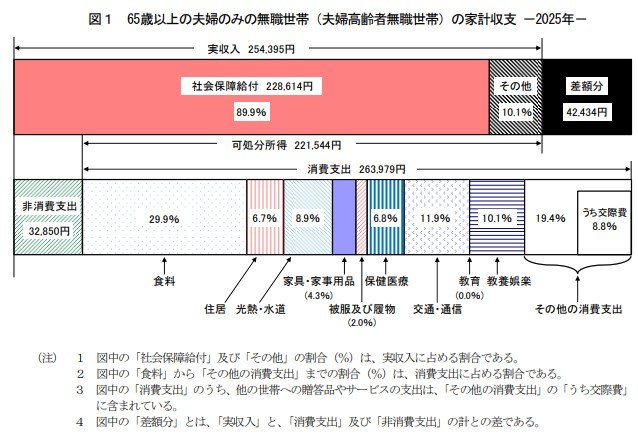
平均収入は25万4395円で、うち社会保障給付(主に年金)は22万8614円となっています。
平均支出の合計は29万6829円で、内訳は以下のとおりでした。
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円(うち、諸雑費2万2047円・交際費2万3257円・仕送り金1135円)
- 非消費支出:3万2850円
収入と支出を平均値で比較すると、月あたり4万2434円の赤字になるという結果が示されています。
もちろん、これはあくまで平均値であり、すべての世帯に当てはまるわけではありません。
ただし、平均的な生活水準であっても、毎月数万円規模の赤字が生じうる構造にあることは、老後の家計を考えるうえで無視できないポイントです。
この状態を長期間放置すれば、貯蓄は想定以上のペースで減少し、将来的に生活の余裕を失うリスクも高まります。
3. 【平均年齢から考える老後資金】65歳以降の時間は、思っている以上に長い
ここまでのデータを見ると、60歳代で貯蓄3000万円以上を保有している世帯は確かに存在します。金額だけに注目すれば、「老後資金としては十分そうだ」と感じるかもしれません。
しかし、老後資金を考える際に見落としやすいのが、「そのお金を何歳から、何歳まで使うことになるのか」という視点です。平均年齢に目を向けると、3000万円という金額の見え方は大きく変わってきます。
3.1 「65歳で引退」は、人生の折り返しではない
現在、65歳は多くの人にとってリタイアや年金受給の節目とされています。しかし、平均寿命を踏まえると、65歳は「人生の終盤の入口」にすぎません。
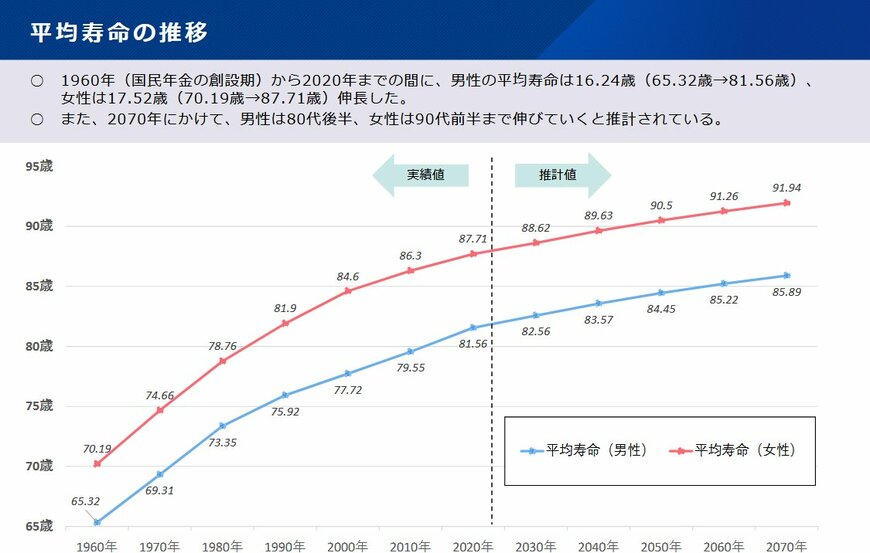
厚生労働省の将来推計では、今後も平均寿命は伸び続け、将来的には女性で90歳前後に達すると見込まれています。
つまり、65歳で仕事を離れた場合、その後20年、25年、あるいはそれ以上の生活を支える資金が必要になる可能性があるのです。
老後資金は「余生のためのお金」ではなく、「もう一つの長い生活期間を支える資金」と捉える必要があります。
3.2 平均寿命を前提にすると、取り崩し期間は一気に延びる
仮に65歳から90歳まで生活すると、必要な期間は25年。100歳まで生きる前提であれば、35年に及びます。
この期間、年金だけで生活費が完全にまかなえない場合、貯蓄の取り崩しは避けられません。
月に3万円の不足が続くだけでも、年間では約36万円。25年で約900万円、30年を超えれば1000万円以上が失われる計算になります。
平均寿命が延びるほど、「毎月の小さな赤字」が積み重なり、貯蓄の減少スピードは想像以上に速くなります。
3.3 年齢が上がるほど、支出は読みづらくなる
さらに注意したいのが、年齢とともに増えやすい支出の存在です。
- 食料品や光熱費など、日常支出の物価上昇
- 医療技術の進歩に伴う医療費の自己負担
- 介護が必要になった場合の継続的な支出
- 住まいや設備の修繕といった一時的な大きな出費
これらは、何歳で、いくら必要になるかを正確に予測することが難しい支出です。とくに高齢期後半に差し掛かるほど、支出の振れ幅は大きくなりがちです。
3.4 見るべきなのは「残高」ではなく「何歳まで持つか」
老後資金を考えるうえで重要なのは、貯蓄額の多さそのものではありません。「この生活水準を続けた場合、平均寿命まで資金は持つのか」という視点です。
3000万円という数字も、
- 65歳から何年使うのか
- 毎月いくら取り崩すのか
- 後半の人生で支出が増えた場合に耐えられるのか
こうした条件によって、安心材料にも、不安要素にもなり得ます。
平均年齢を基準に老後の期間を捉え直すと、「3000万円=老後安泰」と単純には言い切れない理由が、より現実的に見えてくるはずです。
4. 【65歳以上・リタイア後の生活】65歳以後に増えやすい支出とは?
4.1 現役時代に比べて減る支出もある
退職後は、通勤費や仕事用の衣類、平日の外食など、働いていたからこそ発生していた支出は次第に少なくなります。そのため「老後の生活費は下がる」と考えがちです。
4.2 見落としやすいのが医療費の増加
一方で、年齢とともに増えやすいのが医療費です。定期的な通院や薬代が必要になるケースも多く、ひとつひとつは少額でも、継続的に家計へ影響します。大きな病気がなくても、医療費の支出は現役時代より増える可能性があります。
4.3 医療費を含めた支出構造の見直しが重要
さらに、在宅時間の増加による光熱費や、趣味・人付き合いに使うお金が重なると、生活費全体は想定ほど下がらないこともあります。
リタイア後の生活費は「減る前提」で考えるのではなく、医療費を含めてどの支出が増えるのかを整理しておくことが大切です。
5. 【65歳以上・リタイア後の生活】支出は「増える」より「読みにくくなる」
リタイア後の家計で注意すべきなのは、支出項目そのものよりも、支出の発生時期や金額が不規則になりやすい点です。
現役時代は、通勤費や昼食代など、毎月ほぼ一定額が発生する支出が多く、家計の見通しを立てやすい傾向があります。
一方、リタイア後は、医療費の自己負担、家電の買い替え、冠婚葬祭といった、発生時期を事前に読みづらい支出が増えていきます。
これらの支出は、必ずしも一度に高額になるとは限りませんが、月ごとの支出額にばらつきを生みやすく、赤字の月が発生する原因になりがちです。
平均的な月次収支だけを見ると問題がないように見えても、こうした「ある月だけ大きく膨らむ支出」が重なることで、貯蓄の取り崩しが想定より早く進む可能性があります。
老後の家計では、支出額の大小よりも、変動の大きさをどう受け止めるかが重要な視点となるでしょう。
6. 【65歳以上・リタイア後の生活】気になる厚生年金と国民年金。平均月額はいくら?
老後の生活設計を考える際、公的年金の受給額は欠かせない判断材料となります。
ただし、年金額は加入してきた制度や就労歴によって大きく異なり、「平均額」だけを基準に考えるのは注意が必要です。
とくに国民年金のみを受給する場合、年金収入だけで生活費全体をまかなうのは難しいケースが多く、貯蓄やその他の収入源を組み合わせる前提で考える必要があります。
ここでは、厚生労働省年金局が公表している「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、制度別の平均受給額を整理します。
6.1 厚生年金の平均年金月額
会社員や公務員として働いた期間がある人が受給する厚生年金の平均月額は、次のとおりです。
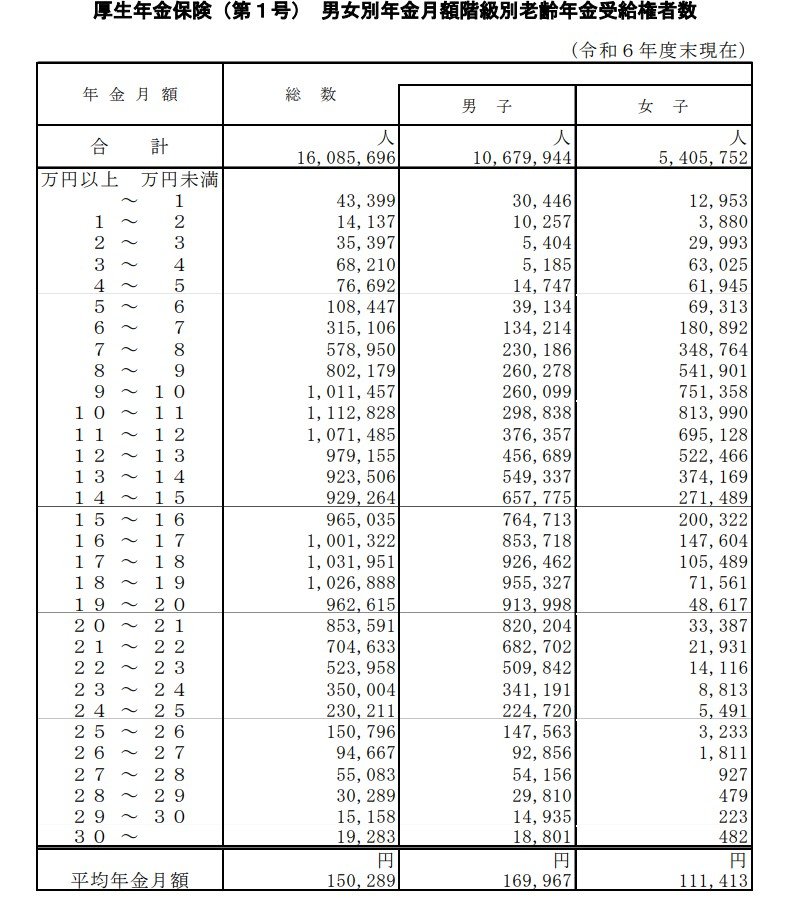
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金部分を含む
年金月額階級ごとの受給者数
- 1万円未満: 4万3399人
- 1万円以上~2万円未満: 1万4137人
- 2万円以上~3万円未満: 3万5397人
- 3万円以上~4万円未満: 6万8210人
- 4万円以上~5万円未満: 7万6692人
- 5万円以上~6万円未満: 10万8447人
- 6万円以上~7万円未満: 31万5106人
- 7万円以上~8万円未満: 57万8950人
- 8万円以上~9万円未満: 80万2179人
- 9万円以上~10万円未満: 101万1457人
- 10万円以上~11万円未満: 111万2828人
- 11万円以上~12万円未満: 107万1485人
- 12万円以上~13万円未満: 97万9155人
- 13万円以上~14万円未満: 92万3506人
- 14万円以上~15万円未満: 92万9264人
- 15万円以上~16万円未満: 96万5035人
- 16万円以上~17万円未満: 100万1322人
- 17万円以上~18万円未満: 103万1951人
- 18万円以上~19万円未満: 102万6888人
- 19万円以上~20万円未満: 96万2615人
- 20万円以上~21万円未満: 85万3591人
- 21万円以上~22万円未満: 70万4633人
- 22万円以上~23万円未満: 52万3958人
- 23万円以上~24万円未満: 35万0004人
- 24万円以上~25万円未満: 23万0211人
- 25万円以上~26万円未満: 15万0796人
- 26万円以上~27万円未満: 9万4667人
- 27万円以上~28万円未満: 5万5083人
- 28万円以上~29万円未満: 3万0289人
- 29万円以上~30万円未満: 1万5158人
- 30万円以上~: 1万9283人
男女差が大きい背景には、就業期間や賃金水準の違いがあります。
また、この金額は1人あたりの平均であり、夫婦世帯ではそれぞれの受給額を合算して考える必要があります。
6.2 国民年金の平均年金月額
自営業者やフリーランス、専業主婦(夫)期間が中心だった人が加入する国民年金の平均月額は、以下の水準です。
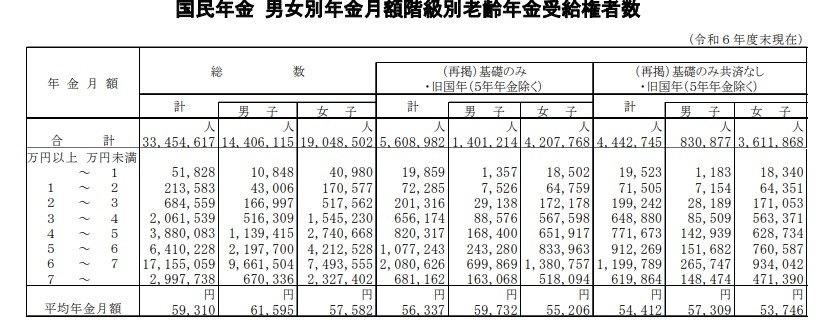
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
国民年金のみの受給の場合、年金収入だけで生活費をまかなうのは難しくなるかもしれません。そのため、貯蓄や他の収入源との組み合わせが前提になります。
6.3 平均額ではなく「自分の見込み額」を確認することが重要
ここまで紹介してきた年金額はいずれも平均値であり、実際の受給額は個人ごとに異なります。
老後資金の計画を立てる際は、平均と比較するのではなく、自分自身が将来どの程度の年金を受け取れるのかを正確に把握することが欠かせません。
ねんきん定期便や「ねんきんネット」を利用すれば、これまでの加入状況や将来の年金見込み額を確認できます。
生活費とのバランスを考えるためにも、一度立ち止まってチェックしておくことが重要です。
7. まとめにかえて
統計データが示すように、老後の家計は毎月の赤字や、突発的な医療・介護費といった不確実な支出への備えが欠かせません。
まずは家計の全体像を正確に把握し、固定費の見直しや収入の確保、公的制度の活用(年金の繰下げ受給など)を検討することが基本となります。
そのうえで、新NISAなどを通じた積立投資も含め、預貯金だけに頼らない形で資産寿命をどう延ばすかを考えていくことが、現実的な老後対策につながるでしょう。


参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「高齢期と年金をめぐる状況」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
マネー編集部貯蓄班


