
日本の公的年金や雇用保険の給付は、一定の条件を満たしたからといって自動的に支給される仕組みではありません。
多くの制度では、本人による請求や届出を行ってはじめて、給付が開始される仕組みが取られています。
このため、制度の存在を知らなかったり、「自分は対象ではないだろう」と判断してしまったりした結果、本来受け取れる可能性があった給付に一度も手を伸ばさないままになるケースもみられます。
制度が用意されていても、情報に触れなければ、給付は現実の収入にはつながりません。
本記事では、こうした申請主義の仕組みを前提に、
- 夫婦の年齢差や家族状況によって年金に加算される給付
- 再就職や賃金低下といった働き方の変化を支える雇用保険の給付
という二つの視点から、シニア世代が押さえておきたい代表的な公的給付を取り上げ、制度の概要と見落としやすいポイントを整理していきます。
※なお、LIMOでは個別の事情に応じた相談や問い合わせには対応していません。
1. 知らないとゼロ円のまま?老齢年金と同じく申請が前提の公的給付制度
老齢年金・障害年金・遺族年金といった公的年金は、老後や万一の際の生活を下支えする重要な制度です。
しかし、支給要件を満たしたからといって、何もしなくても年金が振り込まれるわけではありません。
年金を受給するためには、所定の「年金請求書」を提出し、正式な請求手続きを行う必要があります。
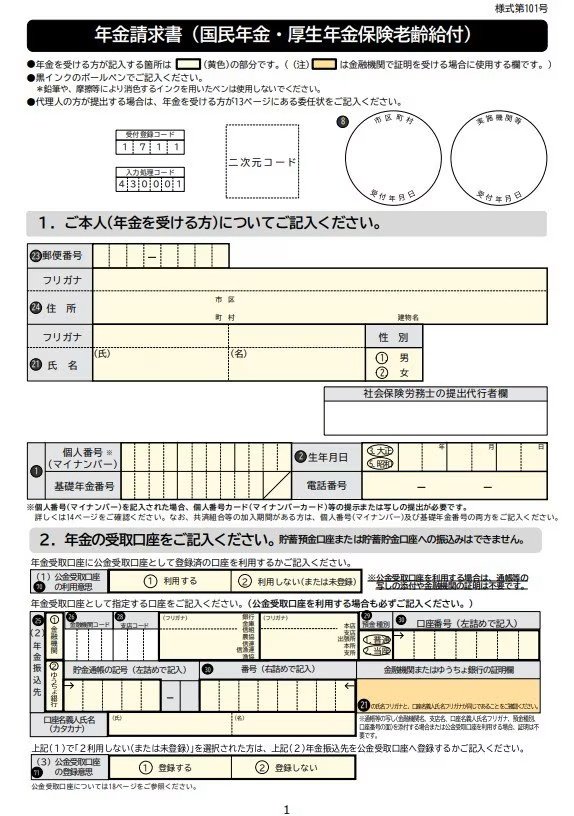
この「申請が必要」という仕組みは、年金に限ったものではありません。
国や自治体が実施している各種の手当、給付金、補助金の多くも、同様に申請を行ってはじめて支給対象となります。
申請期限を過ぎてしまったり、必要書類が不足していたりすると、本来受け取れるはずだった金額が減額されたり、支給そのものが受けられなくなる場合もあります。
公的な支援制度を必要なタイミングで確実に活用するためには、自分がどの制度の対象になり得るのかを事前に把握し、求められる手続きを一つひとつ確実に進めていくことが欠かせません。
次章以降では、「申請しないと振り込まれない」代表的な給付制度について、どのような条件で対象になるのかを整理していきます。
2. 老齢年金に“上乗せ”される可能性のある2つの給付!申請しないと始まらない制度
老齢年金を受給している人の中には、一定の条件を満たすことで、通常の年金額に上乗せして受け取れる公的給付があります。
ここでは、特に見落とされやすい年金関連の2つの制度について確認していきましょう。
2.1 その1「加給年金」
加給年金は、老齢厚生年金を受け取る人が、年下の配偶者や子どもを扶養している場合に支給される制度で、「年金版の家族手当」と説明されることもあります。
一定の条件を満たすことで、老齢厚生年金に加算される形で支給されるのが特徴です。
加給年金《支給要件》
- 厚生年金加入期間が20年(※)以上ある人:65歳到達時点(または定額部分支給開始年齢に到達した時点)
- 65歳到達後(もしくは定額部分支給開始年齢に到達した後)に被保険者期間が20年(※)以上となった人:在職定時改定時、退職改定時(または70歳到達時)
(※)共済組合などの期間を除き、40歳以降(女性・坑内員・船員は35歳以降)に15~19年の被保険者期間がある場合も含まれます。
これらのタイミングで、
- 65歳未満の配偶者
- 18歳到達年度の末日までの子
- 1級・2級の障害状態にある20歳未満の子
がいる場合、年金額に加算されます。
ただし、配偶者自身が老齢厚生年金(被保険者期間20年以上)や退職共済年金を受け取る権利を持っている場合、または障害年金等を受給している場合には、配偶者分の加給年金は支給停止となります。
加給年金《2025年度の年金額》

「加給年金」の年金額(2025年度の年額)は以下のとおりです。
- 配偶者:23万9300円
- 1人目・2人目の子:各23万9300円
- 3人目以降の子:各7万9800円
また、老齢厚生年金を受給する人の生年月日によっては、配偶者分に3万5400円~17万6600円の特別加算が上乗せされます。
2.2 振替加算との関係
加給年金は、対象となる配偶者が65歳になると支給が終了します。その後、配偶者が老齢基礎年金を受給する場合には、一定の要件を満たすことで「振替加算」が老齢基礎年金に加算されます。
2.3 その2「老齢年金生活者支援給付金」
年金生活者支援給付金は、基礎年金を受給している人のうち、所得水準が一定以下の場合に支給される給付金です。「老齢」「障害」「遺族」の3区分がありますが、ここでは老齢年金生活者支援給付金を取り上げます。
老齢年金生活者支援給付金の支給要件
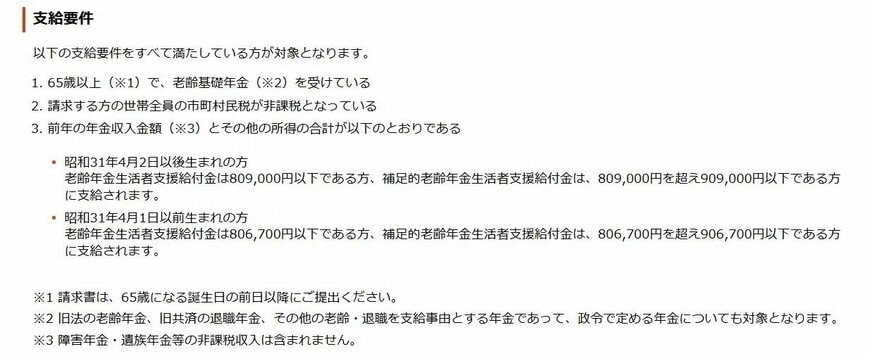
- 65歳以上の老齢基礎年金の受給者
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額(※1)とその他の所得との合計額が昭和31年4月2日以後生まれの方は80万9000円以下、昭和31年4月1日以前生まれの方は80万6700円以下(※2)である
※1 障害年金・遺族年金等の非課税収入は含まれない
※2 昭和31年4月2日以後に生まれた方で80万9000円を超え90万9000円以下である方、昭和31年4月1日以前に生まれた方で80万6700円を超え90万6700円以下である方には、「補足的老齢年金生活者支援給付金」が支給される
老齢年金生活者支援給付金の給付基準額

2025年度の給付基準額は月額5450円で、前年度より2.7%引き上げられました。
実際の給付額は、以下2つの合計で算出されます。
老齢年金生活者支援給付金の給付額の計算式
①保険料納付済期間に基づく額(月額) = 5450円 × 保険料納付済期間 / 被保険者月数480月
②保険料免除期間に基づく額(月額) = 1万1151円 × 保険料免除期間 / 被保険者月数480月
たとえば、国民年金保険料を40年間すべて納付している場合、2025年度は月額5450円(年額6万5400円)が支給されます(昭和16年4月1日生まれまでの人は計算が異なります)。
なお、免除期間に用いられる金額は、毎年の年金額改定に応じて見直されます。
3. 60歳代以降の働き方で変わる!雇用保険から支給される3つの給付
シニア世代が働き続けるうえで、就労に関する給付制度も重要な位置を占めます。
高年齢者向けの就労支援制度は整備が進んでいるものの、60歳を境に収入が下がる人が多いのが実情です(※)。
※国税庁「令和5年分 民間給与実態統計調査」より
- 50代後半:男性712万円・女性330万円
- 60代前半:男性573万円・女性278万円
- 60代後半:男性456万円・女性222万円
また、再就職や就業継続が若い頃と同じように進むとは限りません。
こうした状況を支えるため、雇用保険にはシニア向けの給付制度が用意されています。ここでは、特に知っておきたい3つの給付を確認します。
3.1 その1:65歳未満がもらえる「再就職手当」
再就職手当は、失業後できるだけ早く再就職した人に対して支給される給付です。失業期間が短く、基本手当の支給残日数が多いほど、受け取れる金額も大きくなります。
再就職手当【支給要件】
- 対象者:雇用保険受給資格者で基本手当の受給資格がある人
- 支給要件:対象者が雇用保険の被保険者となる、または事業主となって雇用保険の被保険者を雇用する場合で、基本手当の支給残日数(就職日の前日までの失業の認定を受けた後の残りの日数)が所定給付日数の3分の1以上あり、一定の要件に該当する場合に支給
再就職手当【給付率】
- 手当の額:就職等をする前日までの失業認定を受けた後の基本手当の支給残日数により下記のとおり給付率が異なります。(1円未満の端数は切り捨て)
所定給付日数の3分の1以上の支給日数を残して就職した場合は「支給残日数の60%」
所定給付日数の3分の2以上の支給日数を残して就職した場合は「支給残日数の70%」

なお、再就職後6カ月以上雇用され、かつ賃金が離職前より低い場合には、「就業促進定着手当」の対象となることがあります。
3.2 その2:60歳以上65歳未満が対象「高年齢雇用継続給付」
高年齢雇用継続給付は、60歳以上65歳未満で働き続ける人が、60歳到達時と比べて賃金が下がった場合に支給されます。
高年齢雇用継続給付【支給要件】
- 対象者:雇用保険の被保険者期間が5年以上ある60歳以上65歳未満の雇用保険の被保険者
- 支給条件:賃金が60歳時到達時の75%未満となった状態で働き続ける場合
高年齢雇用継続給付【支給率】
- 支給額:最高で賃金額の10%(※)相当額
※2025年3月31日以前に高年齢雇用継続給付の支給要件を満たす人は15%

老齢年金を受給しながらこの給付を受ける場合、在職老齢年金による調整に加え、最大で標準報酬月額の4%(※)相当が支給停止される点にも注意が必要です。
※2025年3月31日以前に高年齢雇用継続給付の支給要件を満たす人は6%
3.3 その3:65歳以上が対象「高年齢求職者給付金」
高年齢求職者給付金は、65歳以上の人が失業した際に支給される給付金です。
高年齢求職者給付金【支給要件】
- 対象者:高年齢被保険者(65歳以上の雇用保険加入者)で失業した人
- 支給要件:下記の全ての要件を満たした人
- 離職の日以前1年間に被保険者期間が通算して6カ月以上ある
- 失業の状態にある:離職し「就職したいという積極的な意思といつでも就職できる能力(健康状態・家庭環境など)があり積極的に求職活動を行っているにもかかわらず就職できない状態」を指す

支給額
- 被保険者であった期間が1年未満:30日分の基本手当相当額
- 被保険者であった期間が1年以上:50日分の基本手当相当額
なお、65歳未満の失業手当が分割支給されるのに対し、この給付金は一括支給される点が大きな違いです。
4. 給付を受け損ねやすい典型ケース |「対象だった!!」と後から気づく前に
公的給付は、条件を満たしていても自動的に支給されるわけではありません。実際には、「制度を知らなかった」「自分は関係ないと思っていた」といった理由で、受け取れるはずだった給付を申請しないまま終えてしまうケースもあります。
特に年金や雇用保険に関する制度は仕組みが複雑で、思い込みによる見落としが起きやすい分野です。ここでは、シニア世代に多い“受け損ね”の典型パターンを紹介します。ご自身や家族の状況と照らし合わせながら確認してみてください。
4.1 申請期限を過ぎてしまい、手続きが間に合わなかった
多くの給付制度には、申請できる期限や起算日が定められています。
しかしその存在が十分に知られておらず、「落ち着いたら手続きしよう」「後でまとめて申請しよう」と先延ばしにしているうちに、期限を過ぎてしまうことがあります。
特に、
- 退職や年金受給開始など、生活の変化が重なった時期
- 体調不良や介護などで余裕がなかった時期
には、手続きそのものが後回しになりがちです。期限を過ぎると、条件を満たしていても給付額が減ったり、支給対象外になったりする点には注意が必要です。
4.2 再就職したことで「もう対象外」と思い込んでいた
ご紹介した雇用保険や年金関連の給付の中には、再就職後や就労継続中でも、一定の条件を満たせば受け取れるものがあります。
しかし実際には、
- 「もう働いているから関係ない」
- 「一度就職したら給付は終わりだと思っていた」
と自己判断してしまい、申請自体をしないケースも少なくありません。
制度によっては、再就職の早さや賃金水準、就業形態によって支給の可否が分かれるため、「働いている=対象外」と一括りに考えてしまうことが、受け損ねにつながります。
4.3 収入・所得要件を誤解していた
給付の判定では、給与収入だけでなく、公的年金収入や世帯全体の所得が基準になることがあります。この点を十分に確認せず、
- 「年金をもらっているから対象外だろう」
- 「少し収入があるので無理だと思った」
と判断してしまう人も少なくありません。
実際には、年金収入の種類や金額、非課税世帯かどうかなど、細かな条件によって結果が変わります。基準を正確に確認しないまま諦めてしまうことが、給付を逃す大きな要因になっています。
5. 毎年変わる年金制度。変化を確認しておこう|働き方・家族構成の変化に対応
公的年金制度は、一度決まった仕組みが長く続く制度ではありません。社会環境や働き方、家族のあり方の変化に合わせて、定期的に見直しが行われています。
2025年6月には、社会経済の変化を踏まえた年金制度の機能強化を目的とする法改正(「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律案」)が成立しました。
この改正では、年金を「受け取る段階」だけで捉えるのではなく、現役時代の働き方や生計の立て方も含めて、制度全体を調整する方向性が示されています。特定の年齢層だけを対象としたものではなく、現役世代から高齢期まで、幅広い世代の将来設計に影響する内容を含んでいるものとなっているのです。
ここからは、主な改正の考え方を整理しておきましょう。
5.1 主な改正内容

社会保険の加入対象の拡大
これまでの年金制度は、長時間・フルタイムで働く人を中心に設計されてきました。
近年の改正ではその前提が徐々に見直され、短時間勤務や中小企業で働く人も、厚生年金や健康保険に加入しやすい方向へと制度が調整されています。
将来の年金額が増える可能性がある一方で、現役時代の保険料負担とのバランスをどう考えるかが、これまで以上に重要なテーマとなっています。
在職老齢年金の見直し
年金を受け取りながら働く場合、一定以上の収入があると年金が減額される在職老齢年金の仕組みは、就労意欲を抑える要因として指摘されてきました。

近年の見直しでは、この減額が生じにくくなるよう基準の調整が進められ、年金と収入を両立しながら働き続けやすい方向へ制度が修正されています。
遺族年金の見直し
遺族年金については、これまでの制度に残っていた男女差の是正や、子どもが給付を受けやすくする観点からの整理が行われています。
家族構成が多様化する中で、従来の世帯モデルに依存しない制度へ移行しつつある点は、今回の改正の特徴の一つといえます。
保険料や年金額の計算に使う賃金の上限の引き上げ
保険料や年金額を算定する際に使われる賃金の上限も引き上げられます。これにより、収入が一定以上ある人は、現役時代の賃金により近い形で保険料を負担し、その分、将来の年金額にも反映されやすくなります。
負担と給付の関係を明確にすることで、制度の納得感を高める狙いがあります。
その他の見直し
そのほか、子どもに関する加算や脱退一時金の見直し、iDeCoの加入年齢上限引き上げなど、私的年金を含めた制度全体の調整も行われました。
これらを踏まえると、公的年金はもはや「老後にもらうお金」だけの話ではありません。
現役時代の働き方、収入の得方、そして老後にどのような生活を描くかまで含めて、早い段階から考える必要がある制度へと変わりつつあります。
6. まとめにかえて:制制度を把握することが、老後の選択肢を広げる
ここまで、公的年金に付随する給付制度と、それらが見直されてきた背景について見てきました。
年金制度は一見すると複雑ですが、実際には「知っているかどうか」で受け取れる支援に差が生じやすい仕組みでもあります。
多くの給付制度は、要件を満たしていても自動的に支給されるわけではありません。そのため、「自分の状況では関係がなさそうだ」と判断してしまい、本来検討できたはずの選択肢を見逃しているケースも考えられます。節目のタイミングで、一度制度を確認してみる姿勢が大切だといえるでしょう。
一方で、公的年金だけで老後の生活全体を支えることが簡単ではなくなってきているのも現実です。物価の上昇や、医療・介護にかかる費用の増加など、支出面の変化は今後も続く可能性があります。
だからこそ、公的制度を土台として理解したうえで、資産形成や民間保険なども含め、どのように備えていくかを考える視点が重要になります。
制度を知ることは、不安を減らすためだけでなく、自分なりの老後像を描くための材料を増やすことにもつながっていくはずです。

参考資料
- 日本年金機構「初めて老齢年金を請求するとき」年金請求書(国民年金・厚生年金保険 老齢給付)様式第101号
- 日本年金機構「か行 加給年金額」
- 日本年金機構「加給年金額と振替加算」
- 厚生労働省「年金生活者支援給付金制度について」
- 日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」
- 日本年金機構「令和7年4月分からの年金額等について」
- 厚生労働省「Q&A~高年齢雇用継続給付~」
- 厚生労働省「令和7年4月1日から高年齢雇用継続給付の支給率を変更します」
- 日本年金機構「年金と雇用保険の高年齢雇用継続給付との調整」
- 厚生労働省「再就職手当のご案内」
- 厚生労働省「離職されたみなさまへ<高年齢求職者給付金のご案内>」
- 厚生労働省「年金制度改正法が成立しました」
マネー編集部社会保障班