
まもなく6月を迎え、夏のボーナス支給が視界に入ってくる5月下旬。日々の物価高が家計を圧迫する中、今年のボーナスは「一時的な消費」だけでなく「将来への備え」に回したいと考えている方も多いのではないでしょうか。
本格的な夏を前に確認しておきたいのが、J-FLEC(金融経済教育推進機構)が発表した最新の「家計の金融行動に関する世論調査(2025年)」の結果です。
同調査における50歳代・二人以上世帯の金融資産保有額の平均は1908万円。この貯蓄額を支えているのは「給与増」ではなく、新NISAなどを通じた「株価上昇」や「配当収入」といった運用益であることが結果から見えてきます。
本記事では、将来の資産形成の明暗を分ける「投資」に焦点を当て、まずは定年までの15年間を見据えた「積立投資のシミュレーション」と、それを後押しする「新NISAの基本」をおさらいします。
そのうえで、なぜ今これほどまでに運用が求められているのか、50歳代のリアルな貯蓄事情から紐解いていきます。
1. 【利回り年率1~5%で試算】50歳~65歳の15年間「毎月5万円の積立投資」すると資産はいくらに?
リタイア後の生活に向けたラストスパート期である「50歳代」。定年までの約15年間で、資産をどう育てていくかが鍵となります。 ここでは具体的な数値を用いてシミュレーションを行い、実際に運用した場合にどのくらいの資産規模になるかを確認してみましょう。
- 期間:50歳から65歳までの15年間
- 積立額:毎月5万円
- 年利:1~5%
1.1 「毎月5万円」×15年×想定利回り「年率1~5%」の試算結果をチェック
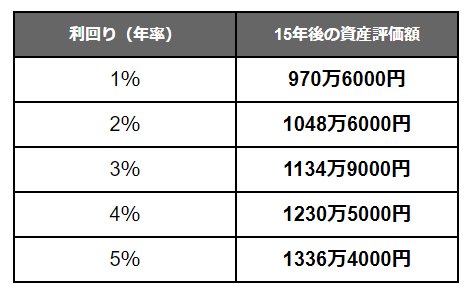
想定利回り:資産評価額※元本は900万円
- 年1%:970万6000円
- 年2%:1048万6000円
- 年3%:1134万9000円
- 年4%:1230万5000円
- 年5%:1336万4000円
元本900万円を年1~2%で運用した場合、最終的な資産額はおおむね1000万円前後と見込まれます。
仮に年4%の利回りで運用できれば約1200万円、年5%なら1300万円を超える可能性があり、運用成績によって結果に大きな差が生じます。
ただし、利回りは確定したものではなく、投資には元本割れのリスクも伴います。
どの程度のリスクを許容できるかは家庭や個人によって異なるため、複数のシミュレーションを行い、自分に合ったリスク水準で運用方針を検討することが重要です。
2. 【新NISAの基本】「成長投資枠とつみたて投資枠」の両方を活用できる
こうしたシミュレーションを実現するための強力な手段となるのが、3年目を迎えた「新しいNISA(新NISA)」です。
NISAは、本来であれば運用益に約20.315%の税金がかかるところを、非課税で運用できる仕組みです。
2014年に導入され、2024年から内容を改めた「新NISA」へ移行しました。
2.1 新NISAの「成長投資枠」と「つみたて投資枠」の違いをおさらい
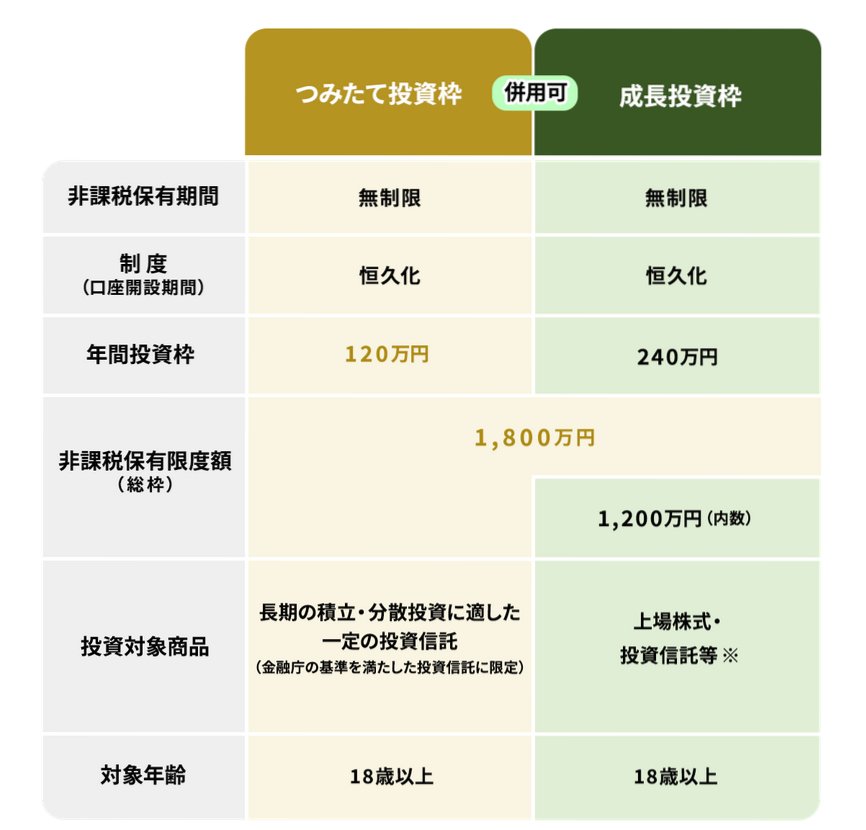
新NISA「成長投資枠」
- 年間投資上限額:240万円
- 非課税保有期間:無期限
- 投資対象商品:上場株式・投資信託など
新NISA「つみたて投資枠」
- 年間投資上限額:120万円
- 非課税保有期間:無期限
- 投資対象商品:投資信託やETF
非課税保有限度額(総枠):1800万円(うち成長投資枠1200万円)※枠の再利用が可能
新NISAの大きな特徴は、運用で得られる売却益や配当金にかかる約2割の税金が免除される点です。
運用収益に課税されないため、資産形成の手段として新NISAを活用する価値は十分にあります。
また、「つみたて投資枠」と「成長投資枠」を同時に使えるため、資金の余裕や将来設計に合わせた柔軟な投資が可能です。
毎月少額を積み立てたい場合は「つみたて投資枠」、まとまった資金で運用したい場合は「成長投資枠」と、目的に応じた使い分けもできます。
さらに、非課税で保有できる期間が無期限となったことで、長期的に腰を据えた運用もしやすい制度です。
3. 【50歳代のリアルな貯蓄事情】平均1908万円に隠された「運用の影響」
では、なぜ今50歳代にこうした資産運用が求められているのでしょうか。実は、同世代の中で「投資をしているか・いないか」で、すでに明確な資産格差が生まれているのです。
J‑FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2025年)」によると、50歳代の二人以上世帯の金融資産平均は1908万円と一見多く見えますが、中央値は700万円と平均との間に1200万円以上の差があります。
金融資産を全く持たない世帯が18.2%存在する一方で、3000万円以上保有する世帯も18.8%あり、50歳代の貯蓄状況は明確な二極化が進んでいることがわかります。
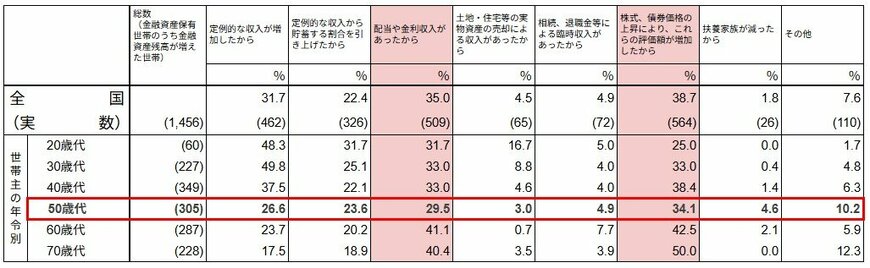
また、資産増加の理由を見ると、全世代(20歳代~70歳代)で「株式・債券の価格上昇(38.7%)」や「配当・利息収入(35.0%)」が上位を占めており、資産増加の要因として「資産運用(運用益)」の影響が大きいことがうかがえます。
これを50歳代に限定して確認してみましょう。
3.1 50歳代・二人以上世帯「資産が増えた理由」を見る
- 定例的な収入が増加したから:26.6%
- 定例的な収入から貯蓄する割合を引き上げたから:23.6%
- 配当や金利収入があったから:29.5%
- 土地・住宅等の実物資産の売却による収入があったから:3.0%
- 相続、退職金等による臨時収入があったから:4.9%
- 株式、債券価格の上昇により、これらの評価額が増加したから:34.1%
- 扶養家族が減ったから:4.6%
- その他:10.2%
50歳代に絞ってみると、「給与の増加」よりも「運用益」の影響が大きくなっていることがわかります。
役職定年などで労働収入の伸びが抑えられるこの世代にとって、資産を増やす力の中心は「お金に働かせる」ことへとシフトしているのかもしれません。
4. まとめにかえて
J-FLECの調査結果が示すように、「投資の有無」が将来の資産格差を分かつ決定的な要因となりつつある昨今。
リタイアに向けたラストスパート期に当たる50歳代にとって、定年までの15年間をいかに運用の味方につけるかは、セカンドライフの質を左右する大きなポイントとなりそうです。
もちろん、投資には相場変動による元本割れのリスクも伴います。ご自身のリスク許容度を見極める冷静な判断力をつけつつ、まとまった資金が入りやすい夏のボーナスシーズンを機に、家計を見直し、投資計画を立ててみてはいかがでしょうか。
この初夏を、将来の自分を助ける「備えの季節」にしていきましょう。

参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)のポイント」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 金融庁「つみたてシミュレーター」
- 金融庁「NISAを知る」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
マネー編集部NISA班