


NISA(少額投資非課税制度)は、株式や投資信託の運用益が非課税になるしくみで、資産形成を後押しする制度として利用者が年々増えています。2024年1月から新しくなったNISAでは非課税保有期間が無期限となり、つみたて投資枠と成長投資枠を併用すれば、年間最大360万円まで非課税で投資できるようになりました。
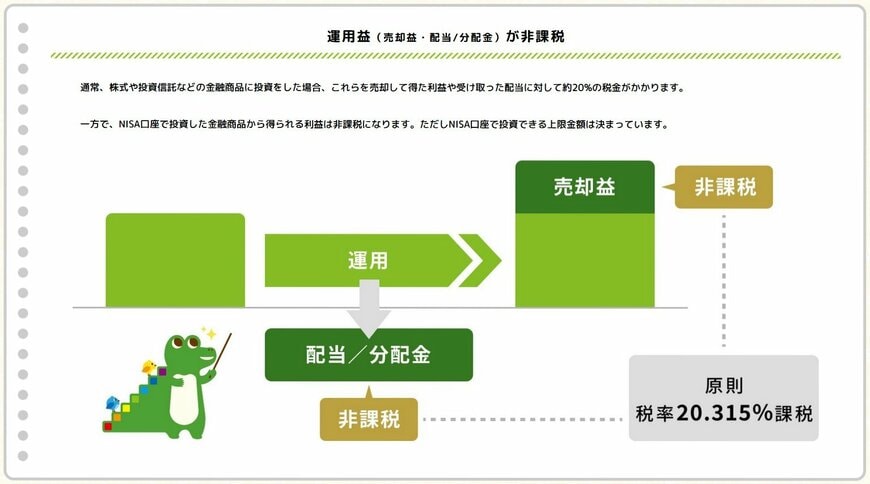
筆者はFPとしてNISAを活用した資産形成の相談など数多く受けてきましたが、始め方や運用方法に比べて、「万が一のとき、この口座はどうなるのか」といった出口まで意識される方は決して多くありません。そこで今回は、NISAの相続ルールや注意点を整理し、制度を安心して活用するために知っておきたいポイントについて解説します。
1. NISA「2696万口座」突破、「シニア層」の利用が3割前後の地域も!
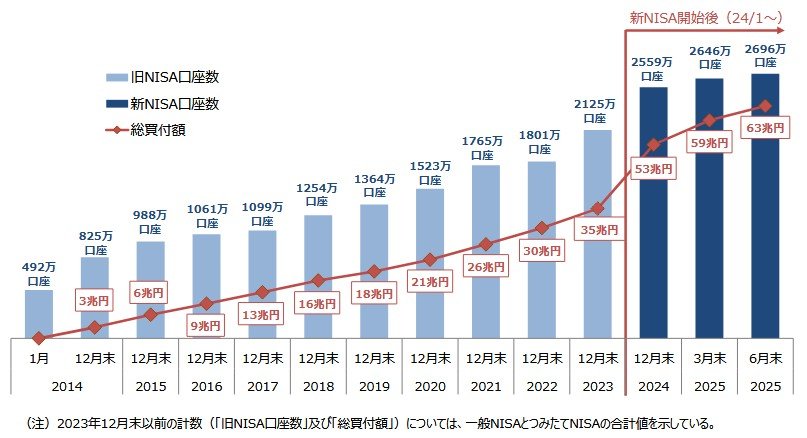
NISAの利用者は年々、増え続けています。金融庁が公表する「NISAの利用状況の推移(グラフ)」を見ると、NISA口座数は2024年以降に急増し、2025年6月末時点では約2696万口座にまで達しました。総買付額もこれに呼応するように伸び続けており、累計で63兆円を超えるなど、個人の資産運用が着実に社会へ浸透している様子がわかります。
1.1 「都市部から地方まで」全国へ広がるNISA
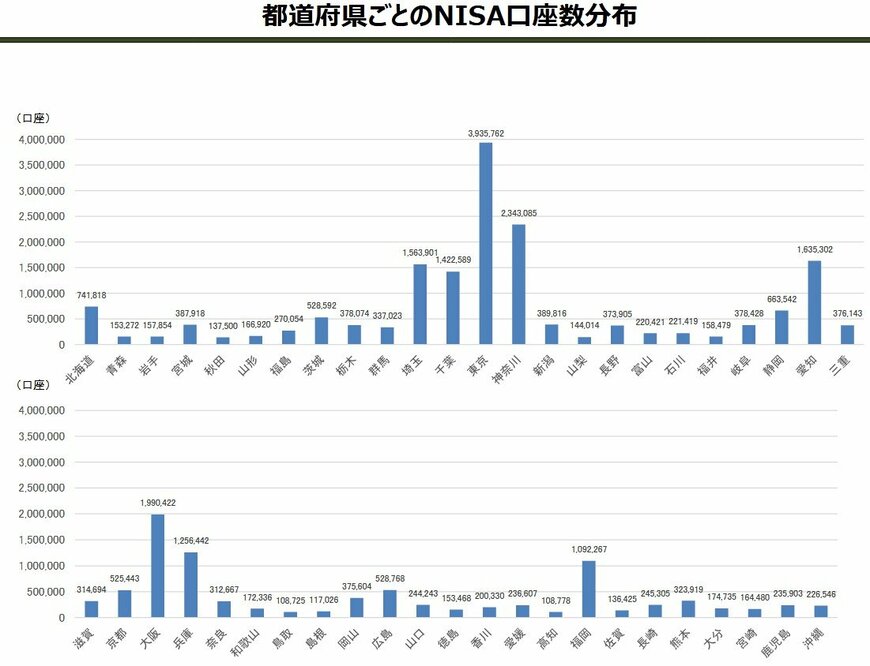
この広がりは地域を問わず全国的なものとなっており、東京都の約393万口座を筆頭に、神奈川、大阪、愛知といった都市部で特に活発な利用が見られます。一方で、北海道から沖縄まで全国各地で数十万規模の口座が開設されており、今やNISAは住んでいる場所に関わらず身近な制度となりました。
1.2 「60~70歳代以上が約3割の地域も!」シニア層でも広がるNISA
さらに注目すべきは、利用者の年齢層が非常に幅広い点です。働き盛りである30代から50代の各世代がそれぞれ全体の約2割を占め、現役世代の資産形成の柱となっているのはもちろんのこと、実はシニア層の利用者も「意外なほど多い」のが今のNISAの特徴です。

金融庁が公表する「都道府県ごとのNISA口座年齢層構成比」によると、60代が全体の約15〜18%、70代以上も約10〜20%弱を占める地域が多く、決して「若者のための制度」にとどまっていません。資産の守りや、次世代への引き継ぎを現実的に意識し始めるシニア層にとっても、NISAは有力な選択肢として深く浸透しています。
このように、20代から高齢層まであらゆる世代がライフステージに合わせて活用し、いまや「4人に1人」が保有する国民的なインフラとなったからこそ、万が一の際に「大切な資産をいかにスムーズに家族へ繋ぐか」という相続の備えは、すべての人にとって避けては通れない重要なテーマとなっています。
2. NISAの相続ルール、亡くなった瞬間に「非課税→課税」に変わる?
NISAを活用している方が亡くなった場合、その口座自体を家族がそのまま「NISA」として使い続けることはできません。しかし、口座内の資産(株式や投資信託など)は、もちろん大切な相続財産として受け継ぐことができます。
2.1 NISA《非課税メリット》は「亡くなった日」で終了
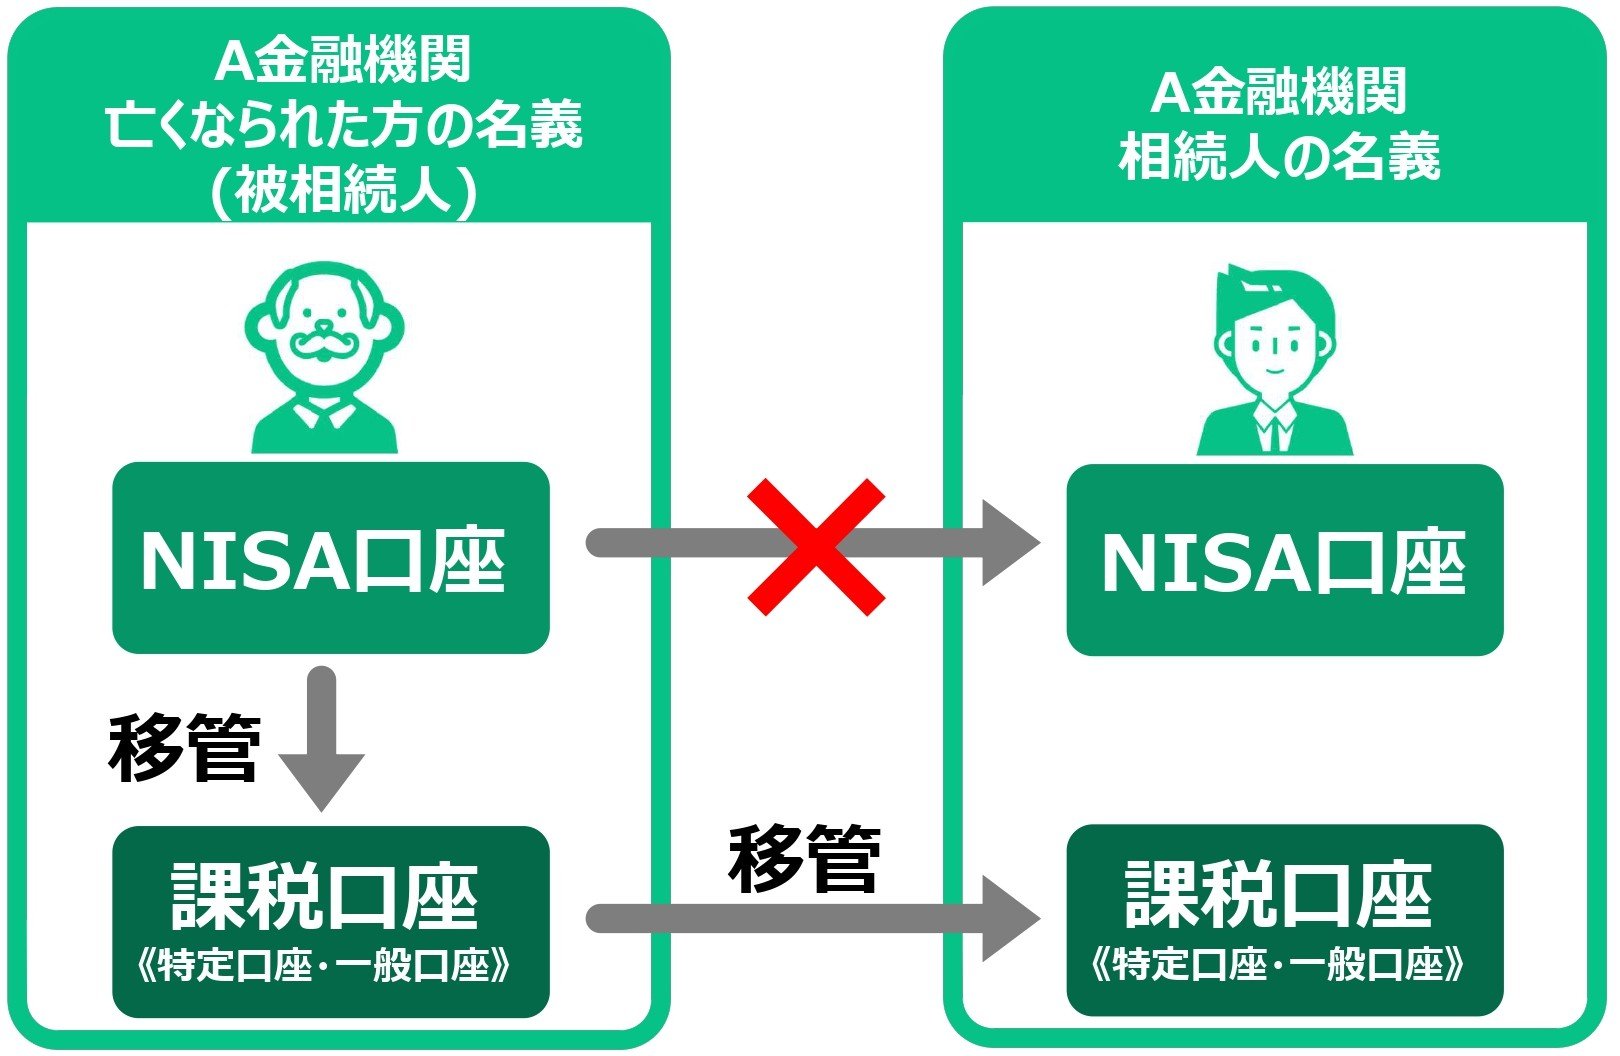
相続が発生すると、故人のNISA口座にある資産は、一度その金融機関の「課税口座(特定口座または一般口座)」へと払い出されます。この時点で非課税の恩恵は終了し、その後の運用益には税金がかかるようになります。
NISAの相続ルールとは?
LIMO編集部作成
手続きの流れとしては、まず故人の名義のまま課税口座へ移し、相続が確定した後に相続人(受け取る家族)名義の課税口座へと移管するのが一般的です。この際、スムーズな手続きのためには「原則として引き継ぐ側も、故人と同じ金融機関に口座を持っている必要がある」という点に注意が必要です。
2.2 相続時の取得費は「相続開始日の終値」で決まる
相続人が資産を引き継ぐ際の「取得費(買った時の値段)」は、故人が実際に購入した金額ではなく、「相続開始日(亡くなった日)の終値」が基準となります。将来、相続人がその資産を売却する際の税金計算は、このリセットされた価格をもとに行われます。
3. NISAで増えた資産、相続税かかる?相続税の対象と「基礎控除」
NISA口座内の資産は、他の預貯金や不動産と同様に相続税の課税対象に含まれます。ただし、すべてのケースで税金がかかるわけではありません。遺産の合計額が、法律で定められた「基礎控除額」の範囲内であれば、相続税はかからず申告も不要です。
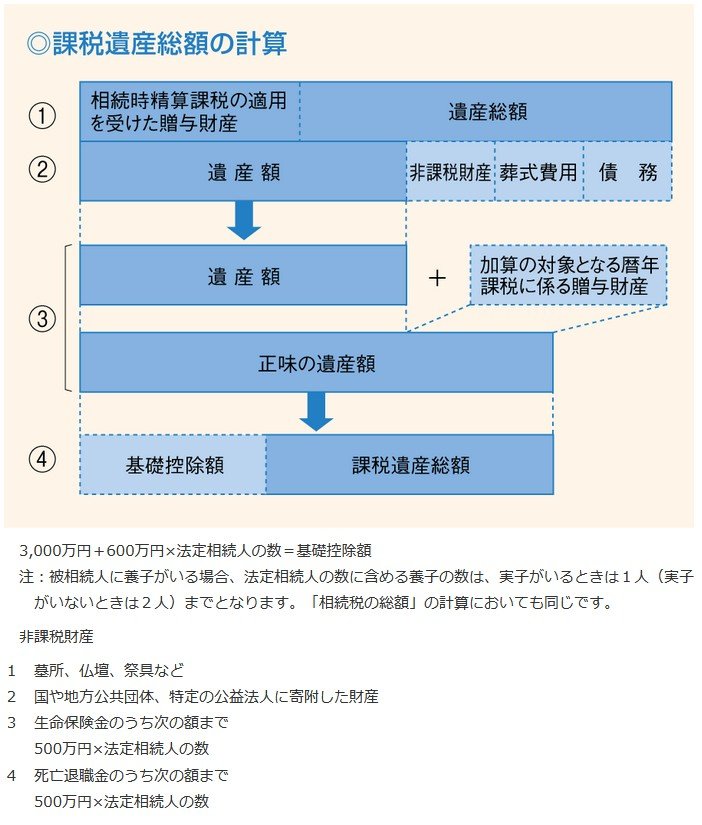
遺産に係る基礎控除額の計算式
3000万円+(600万円×法定相続人の数)
3.1 法定相続人の範囲と順位
「法定相続人の数」を把握するためには、民法で定められた相続人の範囲と順位を確認しておく必要があります。
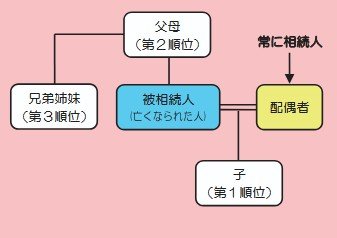
- 配偶者:常に相続人となる
- 子(第1順位):配偶者とともに相続人となる。子が死亡している場合は、孫(直系卑属)が相続人となる。
- 父母(第2順位):子や孫がいない場合に、配偶者とともに相続人となる。父母が死亡している場合は、祖父母(直系尊属)が相続人となる。
- 兄弟姉妹(第3順位):子や孫、父母や祖父母がいない場合に、配偶者とともに相続人となる。兄弟姉妹が死亡している場合は、おい、めい(兄弟姉妹の子)が相続人となる。
相続税の申告と納税の期限は、相続の開始があったことを知った日(通常は被相続人が亡くなった日)の翌日から10か月以内です。
相続の手続きをスムーズに進めるためにも、ご両親などがNISA口座をどの金融機関で開設しているかなど、普段は話す機会が少ないお金の情報も、少し意識して共有しておくと、もしもの時に安心です。
4. まとめにかえて
今回の調査結果をもとに、NISAの驚異的な普及と、意外に知られていないNISAの相続ルールについて解説しました。 「自分はまだ先のこと」と思っていても、人生には何が起こるかわかりません。特にNISAは亡くなった日の時価で価格がリセットされるなど、特有のルールが存在します。
まずはご家族で「どの金融機関に口座があるか」を共有するだけでも、将来の負担は大きく減らせます。資産を増やすことは、家族の未来を守ることでもあります。この機会に、運用の出口についても一度ゆっくり話し合ってみてはいかがでしょうか。

参考資料
- 国税庁「No.1464 譲渡した株式等の取得費」
- 国税庁「No.4102 相続税がかかる場合」
- 国税庁「財産を相続したとき」
- 国税庁「相続税のあらまし」
- 金融庁「NISAを知る:NISA特設ウェブサイト」
- 金融庁「 NISAの利用状況の推移(グラフ)」
- 金融庁「都道府県別のNISA口座開設状況(グラフ)」
村岸 理美


