
2026年1月9日、高市総理は政府与党連絡会議に出席し、「給付付き税額控除」の制度設計に向けて今月中に与野党が参画する「国民会議」を立ち上げると発言しました。

所得税の減税と現金給付をかけ合わせる「給付付き税額控除」という制度。
本記事では、この「給付付き税額控除」の基本的な仕組みや、所得層ごとにどのような形で恩恵があるのか解説します。
1. 「給付付き税額控除」とは?誰にどんな恩恵があるの?
給付付き税額控除は、所得税を差し引く「税額控除」と、現金を支給する「給付」を組み合わせた制度です。
通常、税額控除は「納めるべき税金」がある人にしか恩恵がありませんが、この制度では納税額が少ない(または非課税の)場合でも、控除しきれない分を現金で受け取れるのが大きな特徴です。
1.1 所得水準による3つの支援パターン
所得の状況に応じて、支援の形は主に以下の3つのパターンに分かれます。
例:【給付付き税額控除】控除額を10万円とした場合2/2
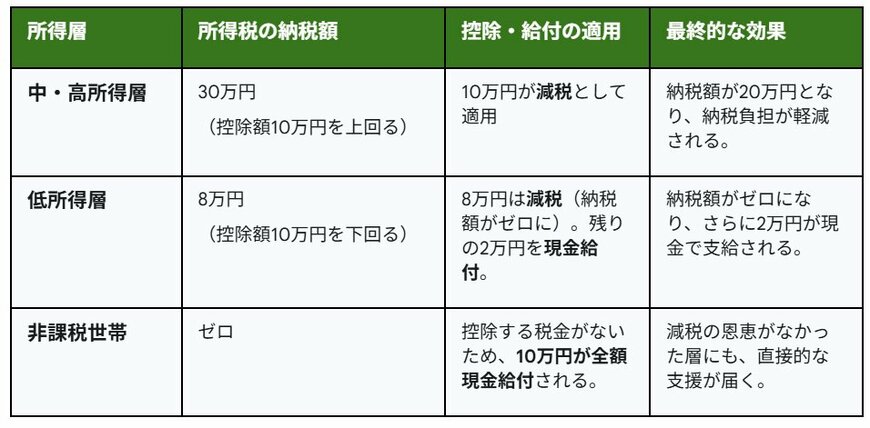
LIMO編集部作成
ケース1:中・高所得層
- 所得税の納税額が30万円(控除額10万円を超えるケース)
- 適用内容:10万円全額が税額控除となり、納税額から差し引かれます。
- 得られる効果:納税額は20万円に減り、税負担が軽くなります。
ケース2:低所得層
- 所得税の納税額が8万円(控除額10万円に満たないケース)
- 適用内容:納税額8万円分が減税されて納税はゼロになります。加えて、控除しきれなかった差額の2万円が現金で給付されます。
- 得られる効果:所得税の支払いが不要になる上、2万円の現金も受け取ることが可能です。
ケース3:非課税世帯
- 所得税の納税額が0円のケース
- 適用内容:所得税の納税義務がないため、控除額の10万円が全額現金で給付されます。
- 得られる効果:従来の減税措置では対象外とされてきた世帯にも、直接的な経済的支援が行き渡ります。
2. 国民全員に一律「現金給付」がシンプルでスピーディじゃない?
物価高が続く中、国民は効果的で迅速な対策を求めています。
給付付き税額控除の導入に時間がかかるのであれば、手続きが比較的簡単な「現金給付」を国民全員に行えばよいのではないかという意見も少なくありません。
その上で高市総理は「給付付き税額控除」にこだわっています。
なぜ「一律の現金給付」ではなく「給付付き税額控除」なのか。その背景にある3つの理由を見ていきましょう。
2.1 理由1:一時的な措置ではない、持続可能な支援を目指すため
現金給付には、迅速に実行可能で、支援効果を体感しやすいというメリットがあります。
しかし、その多くは一度きりの暫定的な対策にとどまることが少なくありません。
さらに、所得が高く必ずしも支援を必要としない層へも一律に支給されるため、財源の効率的な活用や制度の持続性という観点から課題があると指摘されていました。
2.2 理由2:従来の減税策では支援が届きにくかった低所得者層を対象に含めるため
従来の所得税減税策には、「所得税を納めている人でなければ恩恵を受けられない」という根本的な課題が存在しました。
減税は「納付する税金を減らす」ことが目的のため、所得が低く納税義務のない非課税世帯はその恩恵を受けられず、最も支援を必要とする層が対象から漏れてしまうという問題があったのです。
前述したように、「給付付き税額控除」は、税額控除で控除しきれない分を現金で給付する仕組みを持っています。
この仕組みがあることで、所得税の納税額が0円の非課税世帯に対しても、設定された支援額が全額、自動的に支給されることになります。
これにより、従来の減税策では困難だった低所得世帯への支援が可能になると同時に、所得がある層にも減税という形でメリットがもたらされるため、より幅広い層をカバーする制度と言えるでしょう。
2.3 理由3:消費税が持つ「逆進性」の課題を緩和する効果が期待されるため
一律の現金給付は、短期的に家計を支援する効果は期待できますが、消費税の「逆進性」という根本的な課題の解決にはなりません。
「逆進性」とは、所得水準に関わらず一律の税率が適用される消費税の性質上、低所得者ほど収入に対する税負担の割合が高くなる現象を指します。
例えば、次のようなケースで考えてみましょう。
- 年収1000万円の人が生活費で100万円を消費し10万円の消費税を納めた場合、税負担は年収の1%です。
- 他方で、年収300万円の人が同様に100万円を消費し10万円の消費税を納めた場合、税負担は年収の約3.3%となり、負担割合がより重くなります。
このように、同じ金額を支出しても、所得のレベルによって税負担の重みが異なってくるのです。
この「逆進性」の問題を緩和する手段として考案されたのが、給付付き税額控除です。
この制度を通じて低所得者層に現金を給付することは、実質的に消費税として支払った額の一部を還付する効果があります。その結果、自由に使えるお金(可処分所得)が増加し、生活の安定化に寄与することが期待されています。
すなわち、給付付き税額控除は税の再分配機能を高め、特に所得税が非課税の世帯へ手厚い支援を届けるための有効な仕組みと言えます。
3. まとめ
物価上昇が続くなか、「収入は変わらないのに、生活費だけが増えていく」と感じている方も多いのではないでしょうか。
給付付き税額控除は、こうした家計の負担感を和らげるための新たな選択肢として議論が進められています。
今後の制度の動向を追うと同時に、自分の収入や支出のバランスを一度整理してみることが大切です。
公的支援を正しく理解し、家計を守るために何ができるのか。
これを機に、暮らしとお金について見直してみてはいかがでしょうか。
参考資料
中島 卓哉