


5,000円台から3,800円台へ、そしてまた5,000円台へ
1/1
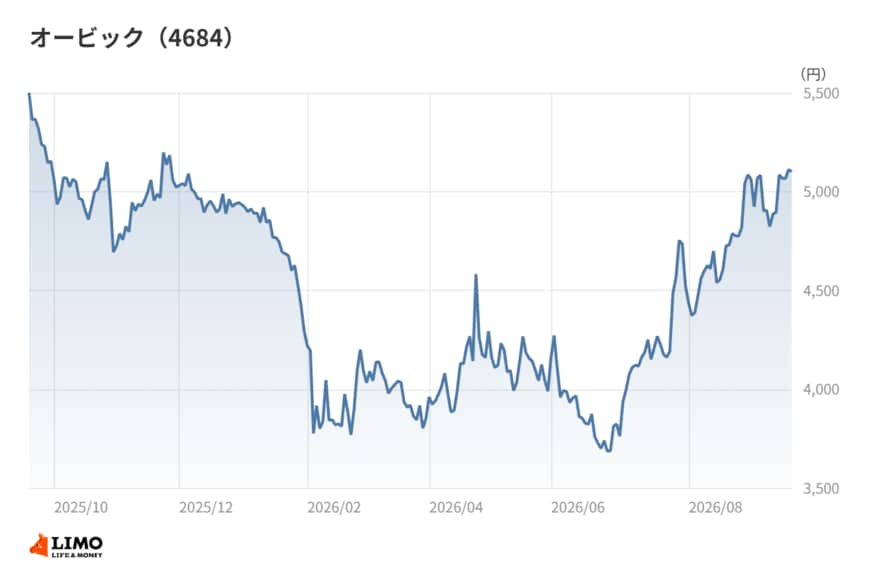
出所:各種資料をもとに筆者作成
まず株価から確認しておこう。
2025年10月末の終値は4,700円台後半、11月末は5,000円台前半まで水準を上げた。12月末は4,900円台である。
流れが変わるのは年明けだ。2026年1月末は4,200円台後半、2月末は4,200円、3月末には3,800円台後半まで切り下がった。3か月で1,000円以上の下げである。
4月末は4,100円台後半へ戻す場面もあったが、5月末は3,900円台後半、6月末は3,800円台前半と、再び下値を試した。6月末の水準は、昨秋以降の月末終値では最も低い。
そこから反転が始まる。7月末は4,500円台、8月末は5,000円台後半。8月末は昨秋以降の月末終値では最も高い水準にあたる。9月時点の終値は5,100円台で推移している。
昨秋の高いところから2割強下げ、そこから元の水準を超えるところまで戻す。振れの大きい1年だった。
この下げと戻りに単一の理由を当てるのは無理がある。相場全体の地合いもあれば、需給の偏りもある。ただ、2027年3月期の1Qが通期予想に対して順調な滑り出しとなったことは、見方を支える材料になった可能性がある。
売上+11.5%に対し営業利益+13.3%。利益のほうが速く伸びる
では決算を見ていこう。
2026年3月期通期の売上高は1,352億円で前期比+11.5%、営業利益は888億円で+13.3%、経常利益は1,047億円で+16.7%、純利益は751億円で+16.4%だった。
注目したいのは、売上の伸びよりも利益の伸びのほうが速いことだ。売上が+11.5%に対し、営業利益は+13.3%。この差が、そのまま営業利益率の上昇分になる。
会社は業績の背景をこう説明している。自社開発・直接販売にこだわり続け、製販サービス一体体制のもとで顧客満足度を高めるべく努めてきた、という。
主力の統合業務ソフトウェア「OBIC7シリーズ」については、会計を中心に統合的に情報を管理するERP(統合基幹業務システム)として、製造・流通・サービス・金融など様々な業種の大手・中堅企業から引き合いが強まったとしている。
クラウドサービスのニーズには自社運営のクラウドセンターで対応しており、クラウド関連施設の設備増強やビジネスモデル特許の登録・出願といった先行投資も継続してきた、とも述べている。
業界環境についての書きぶりは慎重だ。DXへの取組を背景に更新投資の需要は高い状態が続いている一方、先行きが不透明な景況感のなかで顧客の投資判断には慎重さが見られる、としている。
2027年3月期の通期予想は、売上高1,487億円で+10.0%、営業利益980億円で+10.3%、純利益820億円で+9.1%。
1Qは売上高366億円、営業利益248億円で、通期予想に対する営業利益の進捗は25.4%だった。
ちなみに2027年3月期1Qの営業利益率は67.7%。通期実績の65.7%をさらに上回っている。
営業利益率65.7%は、どう作られているのか
その営業利益率を分解してみよう。
2026年3月期の売上高1,352億円に対し、売上原価は295億円。差し引いた売上総利益は1,056億円で、粗利率は78.1%になる。
そこから販売費および一般管理費168億円を引くと、営業利益888億円が残る。販管費の売上高に対する比率は12.5%だ。
粗利率78.1%、販管費率12.5%。この二つの数字が、営業利益率65.7%の中身である。
面白いのは、どちらも5期かけて改善していることだ。2022年3月期の粗利率は76.0%、販管費率は15.4%だった。粗利率は2.1ポイント上がり、販管費率は2.9ポイント下がっている。
売上そのものも伸びている。2022年3月期の894億円から2026年3月期の1,352億円まで、5期で51%の増加だ。
ところが販管費の増え方は緩やかである。138億円から168億円へ、増加率は22%にとどまる。売上が51%伸びるあいだに、販管費は22%しか増えていない。
営業利益率が60.5%から65.7%へ毎期きれいに切り上がってきたのは、このためだ。売上の伸びが固定費に吸われず、そのまま利益へ落ちている。
情報・通信業という区分には、通信もゲームも受託開発も同居する。だから中央値そのものにあまり強い意味はない。それでも、業種の営業利益率の中央値が8.9%であることを思えば、65.7%という数字は桁が違う。
システム開発というと、人月を積み上げる労働集約的なビジネスというイメージが先に立つ。だが会社が述べる自社開発・直接販売という構え方を数字で追うと、そのイメージとはかなり違う姿が出てくる。
筆者コメント
同社の過去5期を眺めると、利益率が上がっていく会社に共通する形が見えてくる。
売上が増えても、それに比例して費用が増えない。人を大幅に増やさず、設備も大きく積まない。その結果として、伸びた売上のほとんどが利益として残る。
こういう構造を持つ会社は、需要が伸びる局面できわめて強い。ただし裏返せば、売上が止まった瞬間に利益率の改善も止まる。固定費が軽いということは、売上の増減がそのまま利益に効くということでもある。
株価が年明けから春にかけて水準を切り下げたのは、この伸びが続くかどうかへの疑いが一時的に強まった局面だったのではないだろうか。利益率そのものは一度も下がっていない。下がったのは、その先への確信のほうだ。
決算を見るときは、営業利益率の絶対水準よりも、売上の伸び率と販管費の伸び率の差に注目してほしい。この差が縮まり始めたときが、構造の変わり目になる。
販管費168億円のうち92億円が人件費。賃上げしながら費率が下がる理屈
販管費168億円の中身も見ておきたい。
有価証券報告書の販管費明細によると、人件費が92億円を占める。内訳は給料及び手当が76億円、賞与引当金繰入額が11億円、役員賞与引当金繰入額が3億円、退職給付費用が1億円だ。販管費に計上される減価償却費は3億円にとどまる。
販管費の過半が人件費である。広告宣伝や販売手数料が主役の費用構造ではない。自社開発・直接販売という構えが、そのまま費用の顔つきに出ている。
ここで気になるのは、人件費を抑え込んで費率を下げたのではないか、という疑いだろう。数字はそれを否定する。
従業員数は2022年3月期の2,054人から2026年3月期の2,256人へ増えている。平均年間給与も959万円台から1,129万円台へ、5期で18%近く上がった。
人を増やし、給与も上げながら、販管費率は15.4%から12.5%へ下がった。賃上げの原資は、費用の削減ではなく売上の伸びから出ている。
従業員1人あたりの売上高で見ると、2022年3月期の4,300万円台から2026年3月期には5,900万円台へ切り上がった。生産性の改善が、そのまま利益率に乗っている。
研究開発費も18億円から29億円へ増えた。ここも削っていない。
稼いだ現金は事業に戻っていない。総資産の8割を占める金融資産
もう一つ、この会社の特徴を挙げておきたい。稼いだ現金が、事業にほとんど戻っていないことだ。
2026年3月期の営業キャッシュフローは737億円。これに対し投資キャッシュフローは▲20億円しかない。設備投資は21億円で、減価償却費26億円を下回っている。
事業を回すのに、大きな資本を必要としない。ソフトウェアという商品の性質が、そのまま出ている。
では現金はどこへ行くのか。財務キャッシュフローは▲644億円で、配当と自社株の取得に向かっている。そして残った分は、貸借対照表の上に積み上がる。
2026年3月期末の現金は2,073億円、投資有価証券は3,323億円。総資産6,187億円のうち、この二つで8割を超える。自己資本比率は83.4%である。
経常利益1,047億円が営業利益888億円を上回り、営業外収益が175億円ある。この金融資産が生む収益が、差の少なくない部分を占めていると考えられる。
無借金に近い財務と高い自己資本比率は、一般には安全性の裏づけとして歓迎される。ただコーポレートファイナンスの観点では、別の論点が立つ。負債をほとんど使わず、事業にも再投資せず、金融資産として寝かせている資本が本当に最適に配分されているのか、という問いだ。
ROE(自己資本利益率)は15.8%で、情報・通信業の中央値11.7%を上回っている。数字としては悪くない。それでも、事業そのものの収益力がこれだけ高いことを思えば、分母に積み上がった金融資産がROEを押し下げる方向に働いていることは確かだ。
筆者コメント
業種内での立ち位置に照らすと、この会社の姿はいっそう際立つ。
情報・通信業の自己資本比率の中央値は66.9%、D/E比率(有利子負債を自己資本で割った値)の中央値は0.14倍。もともと財務の軽い業種である。その中でさらに軽いのが、この会社だ。
そしてその軽さは、経営が慎重だから生まれたものではないだろう。事業の側に資本を必要とする場所がない、というほうが近い。工場もいらず、在庫もほとんど持たず、大規模な買収もしていない。
この形の会社が抱える課題は、成長の速度が人の増え方に縛られることだ。売上を伸ばすには開発と提案の担い手が要る。設備投資でスケールを買う道が使いにくいぶん、人を採り育てる時間がそのまま成長率の天井になる。
株価が春先に沈み、夏に戻したのも、この天井をどこに置くかで市場の見方が揺れたためかもしれない。
この会社を追うなら、売上の伸び率と従業員数の伸び率を並べて見ることをおすすめしたい。事業モデルの伸びしろは、そこにいちばん素直に表れる。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


