暑さが和らぎ、これからのお金をじっくり考えたくなる季節です。結婚や出産、住宅の購入、子どもの成長。40歳代は、暮らしの土台が固まると同時に、将来のお金について本格的に考え始める時期です。「日々の出費に追われるうちに、老後の準備は後回しになっている」という方もいるのではないでしょうか。
とはいえ、40歳代は定年まで20年前後の時間がある世代。時間を味方につけられるのが強みです。まずは同世代の貯蓄の目安を確認し、これからの備え方を考えてみましょう。
今回は、40歳代・二人以上世帯の平均貯蓄額と中央値をみたうえで、税制優遇のある新NISA・iDeCoを長期で活かす考え方を紹介します。
1. 【40歳代二人以上世帯の平均貯蓄額】中央値はいくらか?
金融経済教育推進機構(J-FLEC)が公表した「家計の金融行動に関する世論調査(2025年)」によると、40歳代・二人以上世帯の金融資産保有額(平均・中央値)は次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、運用や将来への備えではない資産、つまり日常的な出し入れ・引落しに備えている預貯金や手元の現金、事業用の資産は含まれていません。
1.1 40歳代二人以上世帯の貯蓄額(平均・中央値)
40歳代二人以上世帯の平均は1486万円、中央値は500万円。実感に近いのは中央値1/1
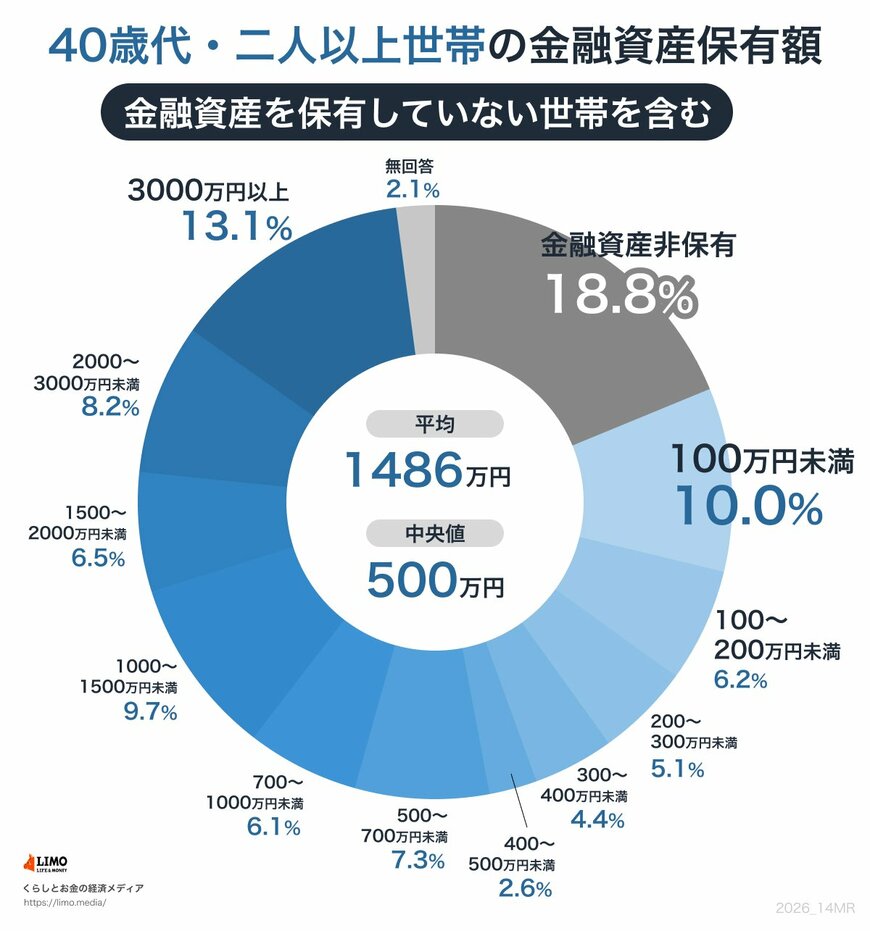
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)〔二人以上世帯〕」をもとにLIMO編集部作成
- 40歳代二人以上世帯:平均1486万円/中央値500万円
40歳代二人以上世帯の平均は1486万円、中央値は500万円です。両者に3倍ほどの開きがあるのは、住宅や教育にお金がかかるなかでも、まとまった資産を築いた世帯が一部にあるためです。実感に近いのは中央値のほうといえます。
金融資産を保有していない世帯は18.8%、2000万円以上の世帯は21.3%。ほぼ同じくらいの割合で両端に世帯があり、40歳代のうちからすでに備えの差が生まれていることがわかります。
なお、100万円未満の世帯も10.0%あります。保有していない18.8%と合わせると、28.8%が100万円未満ということになります。
※2000万円以上の21.3%は、2000万円以上3000万円未満の8.2%と3000万円以上の13.1%の合計です。
平均1486万円と中央値500万円で、986万円の開きがあります。階級ごとの割合を足していくと、1500万円未満の世帯が7割を占めます。平均1486万円は、7割の世帯が届いていない水準ということになります。
下のほうも見ておくと、金融資産を保有していない18.8%に、100万円未満の10.0%を足して28.8%。3割近くが100万円未満です。
年代別に並べると、保有していない世帯の割合は30歳代が17.6%、40歳代が18.8%。わずかですが、40歳代のほうが高くなっています。
ただし、この調査でいう「金融資産」からは、日常的な出し入れに使う預貯金が外れています。保有していない18.8%の世帯に、お金がまったくないという意味ではありません。
2. 新NISA・iDeCoを長期で活かすには
40歳代の資産形成で心強い味方になるのが、税制優遇のある制度です。代表的なのが新NISAとiDeCo(個人型確定拠出年金)で、それぞれ性格が違います。
2.1 新NISAは非課税で柔軟、iDeCoは節税で老後資金に
新NISAは、投資で得た利益にかかる税金が非課税になる制度です。必要なときに引き出せる柔軟さがあり、教育費と老後資金の両方をにらみながら使いやすいのが特徴です。一方のiDeCoは、掛金が全額所得控除になり節税効果が高い反面、原則60歳まで引き出せません。
老後資金づくりに的をしぼった制度といえます。
2.2 40歳代は時間が味方。無理のない額から始める
40歳代は定年まで20年前後あり、長期の積み立てで時間を味方にできる世代です。毎月一定額をコツコツ積み立てる方法なら、価格の上がり下がりをならしながら続けやすくなります。
ただし、投資には元本割れのリスクがあります。金融商品や投資方法などによってリスクが異なるため、まずは生活防衛資金を預貯金で確保し、教育費など近い将来に使うお金とは分けたうえで、無理のない金額から始めることが大切です。制度の中身を理解し、自分の家計と考え方に合う形で活用したいところです。
大切なのは、制度そのものより、自分の家計と目的に合った使い方を選ぶことです。教育費と老後、どちらに軸足を置くかで、向いている制度は変わります。まずは無理のない額から、続けられる形で始めてみましょう。
3. 著者からの一言コメント
「40歳代」とひとくくりにされますが、40歳と49歳では残り時間がかなり違います。60歳までで見ると20年と11年。1.8倍ほどの開きがあり、同じ世代の平均値を見ても、そこは揃いません。
iDeCoは原則60歳まで引き出せない制度なので、この差はそのまま効いてきます。同じ「40歳代向け」でも、年齢によって使い勝手は変わることになります。
出発点の額にも幅があります。金融資産を保有していない18.8%と100万円未満の10.0%を合わせると28.8%。その一方で3000万円以上が13.1%います。同じ40歳代のなかに、これだけの幅があるということです。
私はまだこの世代に入っていませんが、あと数年で同じ表に載る側になります。平均1486万円という数字より、自分の残り時間のほうを先に数えておきたいところです。
4. まとめにかえて
今回は、40歳代二人以上世帯の平均貯蓄額(1486万円)と中央値(500万円)を確認しました。両者に3倍ほどの開きがあるのは一部の世帯が平均を押し上げているためで、実感に近いのは中央値500万円のほうです。2000万円以上の世帯と金融資産を保有していない世帯がほぼ同じ割合で存在し、この年代から備えの差が開き始めています。
その差を縮める味方になるのが、時間です。定年まで20年前後ある40歳代は、新NISAやiDeCoで長く積み立てるほど、運用にさらす時間の長さが効いてきます。近い将来に使うお金は預貯金で確保し、無理のない額から始めるのが基本です。
今日からできることは3つです。まず、児童手当を受け取ったらそのまま教育費用の口座へ移し、生活費と混ぜないこと。次に、教育費のピークを西暦で書き出し、毎年の準備額を逆算すること。
そして、団体信用生命保険と重複する死亡保険を見直すこと。住宅ローンを組むときに団体信用生命保険に入っていれば、万一のときローンの返済は不要になります。それを見込むと死亡保険を減らせる場合があり、浮いた保険料を積み立てに回せます。時間を味方にできる今のうちに、無理のない一歩から始めていきましょう。

参考資料
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)〔二人以上世帯〕各種分類別データ」
中沢 新