


2026年も、年金に関する情報は要チェックといえます。今後、4月分からの改定額が公表されるほか、働きながら年金を受け取る人の年金額がカットされる「在職老齢年金」の基準が、現行の51万円から62万円に引き上げられる見込みです。
一方で、気になるのが「遺族厚生年金」です。こちらは大幅な見直しが予定されていますが「5年で受給打ち切り」となる可能性があるのです。遺族厚生年金は、どのように改正される見込みなのでしょうか。そして、ずっと遺族厚生年金を受け取れるのは、どのような人なのでしょうか。
この記事では、遺族厚生年金の制度改正について解説します。
1. 遺族厚生年金、現在「5年で打ち切り」なのは誰?
まずは、現行制度で5年で受給打ち切りとなる人を見ていきましょう。現在5年で受給が打ち切られるのは「夫の死亡時に30歳未満で子どものいない妻」です。30歳未満であれば、再婚や就労により、自立した生活ができる可能性が高いためです。
20代で夫を亡くし、その夫婦に子どもがいなかった場合、遺族年金は5年で受給が終了します。その後は、ほかの人と同じように自分自身で収入を得て生活をしていかなければなりません。
これ以外の人は、基本的に生涯にわたって遺族厚生年金が受給できるよう制度設計されています。しかし、現在検討されている制度改正では、5年で受給打ち切りとなる人がさらに増える可能性が高まっています。次章で改正予定の内容を見ていきましょう。
2. 「男女差是正」のための改正案を振り返り
現在検討されている改正内容は「男女差の是正」です。これにあわせて、給付期間も短くなることが予定されています。
現在の遺族厚生年金の課題は「男女で受給金額やタイミングに大きな格差がある」ことです。具体的には、以下のとおりです。

- 夫を亡くした妻は30歳未満であれば5年間の給付、30歳以上であれば終身の給付を受けられる。また、夫を亡くしたときに40歳〜65歳未満の場合に子がいない場合は、中高齢寡婦加算が支給される。
- 妻を亡くした夫は就労して生計を立てられることから、子のない夫は55歳になるまで受給権を得られない。また、中高齢寡婦加算に該当する制度も存在しない。
妻は夫が亡くなった際は基本的に遺族厚生年金が支給され、30歳以上なら終身給付が受けられます。一方、夫は自身で働いて生計を立てられることから、受給権は55歳までなく、実際に受け取れるのは60歳以降となっているのです。
現代は家族のあり方が多様化し、夫が家事に注力し、妻が働く家族もいるでしょう。そうした家族は遺族厚生年金による保障が受けられないことから、今回制度が改正されるのです。
しかし、今回の改正ではあわせて給付期間が「原則5年間」に変更されます。配慮が必要な人については5年目以降も継続して給付するなど、柔軟に対応するための措置もありますが、給付期間が大幅に短くなるのは、私たちにとっては痛手となる可能性もあるでしょう。
加えて、40〜65歳までの間に夫を亡くした妻に支給される「中高齢寡婦加算」も段階的に廃止される予定です。
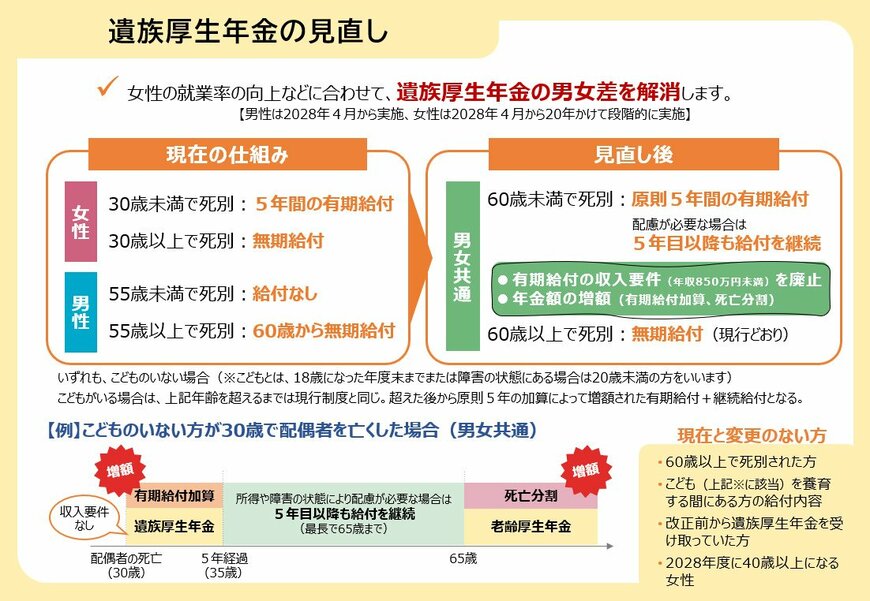
ただ、なかには改正の影響を受けず、引き続き終身で受け取れる人もいるようです。次章で解説します。
3. 「ずっともらえる」のはどんな人?
遺族厚生年金を引き続き終身で受け取れるのは、以下に当てはまる人です。

- 60歳以上で死別した人
- 18歳年度末(障がい状態は20歳未満)の子どもを養育する間にある人
- 改正前から遺族厚生年金を受け取っている人
- 2028年度に40歳以上になる人
60歳以上で死別した人や2028年度に40歳以上になる人は、引き続き遺族厚生年金を終身で受給できます。また、現在子どもを育てている人は、子どもが18歳になるまでの年度末まで(障がい状態は20歳になるまで)はこれまでどおりの期間受け取れ、子どもが該当年齢を超えた際は、5年間の有期給付+継続給付となります。
そして、すでに遺族厚生年金を受け取っている人も、今回の改正の影響を受けません。よって、終身で年金受給ができます。5年で受給打ち切りとなるのは「子どもがおらず60歳未満で死別した人」と考えておくとよいでしょう。
では、受給打ち切りの対象となる人は、遺族厚生年金の改正にどう備えればよいのでしょうか。次章で解説します。
4. 遺族厚生年金の改正にどう備える?
遺族厚生年金の制度改正は、2028年4月からの予定で、あと2年程度の猶予があります。それまでにどのような備えをしておけばよいのでしょうか。
まず検討したいのは、自身の年金を増やすことです。とくに妻は、働いて厚生年金保険料を納め、将来受け取れる金額を増やすのが有効です。自分の年金である程度の生活ができるようになれば、将来生活に困る可能性も低くなります。加えて、年金受給前までは給与収入を得られるため、たとえ夫を亡くしても再び自立した生活ができるようになるでしょう。
資産づくりも有効な手段のひとつです。運用益が非課税で受け取れるNISAや、自分で掛金を拠出して運用して、60歳以降に年金や一時金として受け取るiDeCoなど、資産運用の公的制度は近年の制度改正により内容が充実してきています。現在の年齢や生活状況にあわせて自分に合ったものを活用し、あらかじめ資産をつくって年金を補完しましょう。
また、公的保障だけに頼らず民間の保障を活用することも検討するとよいです。働き盛りの年代の人は生命保険金額を増やしたり、保障期間を長くしたりしておけば、万が一のことがあっても安心です。こちらも現状にあった保障内容になっているか、今一度見直してみるとよいでしょう。
5. まとめ
2028年4月の遺族厚生年金の改正は、これまでと大きく内容が変わるため、改正される内容をよく理解しておく必要があります。とくに5年で受給打ち切りの人は、将来のライフプランをあらためて考えてみるとよいでしょう。
今後も生涯にわたって受給できる人も、インフレによる価値の目減りは避けられず、現在のライフプランでは将来困る可能性があります。公的保障に頼らない資産・年金づくりで、将来に備えましょう。
参考資料
石上 ユウキ


