


2025年は物価高に悩まされる1年となり、税や社会保険料に関する議論も活発になった1年でした。2026年の経済や物価はどのように動いていくのでしょうか。
政府は昨年11月に電気・ガス代支援や子どもへの給付金といった経済対策を発表しました。次の一手として期待されるのが「給付付き税額控除」です。給付付き税額控除は、誰にどのようなメリットがあるのでしょうか。また、いつごろから制度が始まる予定なのでしょうか。
この記事では、給付付き税額控除の概要や展望を解説します。
1. 給付付き税額控除はどのような仕組み?
給付付き税額控除とは、一定金額の給付と税控除を組み合わせた制度です。給付・減税のハイブリッド政策といえます。
具体的な仕組みは、以下のとおりです。
- 税額控除:本来納める税金から、一定の金額を差し引く
- 給付:税額控除の際に引ききれない分が発生した場合、その分を差額として現金給付する
たとえば、控除額が5万円、納付税額が2万円だとします。この場合、納付税額2万円がすべて控除されます。そして、差額の3万円分については現金給付されるのです。
給付付き税額控除は、昨年就任した高市早苗内閣総理大臣が、自民党総裁選の際に掲げたものです。現在は実現に向けて制度設計を進めています。
次章では、所得税の納税額がゼロの層が「全額現金給付」となる理由を解説します。
2. 所得税の非課税世帯が「全額現金給付」となる理由
所得税の非課税世帯は、給付付き税額控除によって、一定の金額を現金で受け取れます。税控除額がそのまま給付金額となり支給されるためです。
前述のとおり、給付付き税額控除は、まず税控除を行い、引ききれない分が発生した際は差額を現金給付します。控除額10万円の場合を例に、中・高所得層、低所得層も含めてどのような控除・給付が行われるのか確かめてみましょう。
給付付き税額控除について1/2
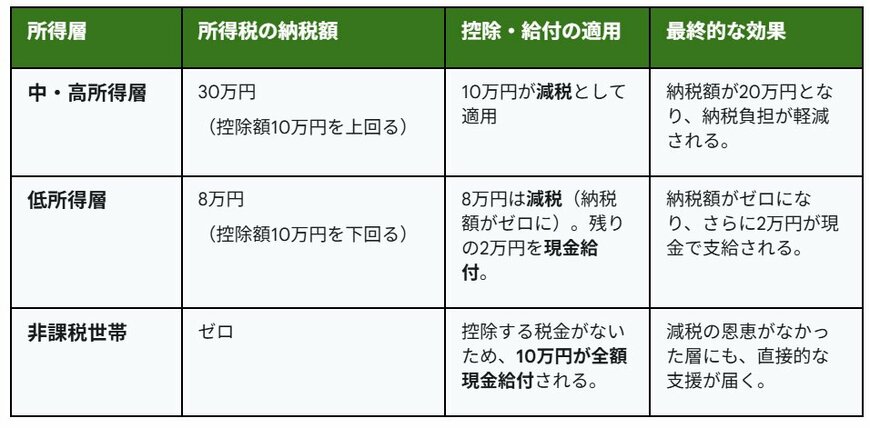
LIMO編集部作成
【中・高所得層】
- 所得税の納税額:30万円(控除額10万円を上回る)
- 控除・給付の適用:10万円が減税として適用
- 最終的な効果:納税額が20万円となり、納税負担が軽減される。
【低所得層】
- 所得税の納税額:8万円(控除額10万円を下回る)
- 控除・給付の適用:8万円は減税(納税額がゼロに)。残りの2万円を現金給付。
- 最終的な効果:納税額がゼロになり、さらに2万円が現金で支給される。
【非課税世帯】
- 所得税の納税額:ゼロ
- 控除・給付の適用:控除する税金がないため、10万円が全額現金給付される。
- 最終的な効果:減税の恩恵がなかった層にも、直接的な支援が届く。
非課税世帯は、所得税の納税額がありません。そのため、控除できる税金自体が存在しないのです。よって、10万円が全額現金として給付されます。減税とは異なり直接的な支援ができるため、物価高の影響を受けやすい非課税世帯にとってはありがたい給付となるでしょう。
また、給付付き税額控除が制度化できれば、これまでのように都度申請をしたり、給付対象要件を確認したりする必要もなくなります。そのときの控除額分が自動で振り込まれる形になる可能性が高く、受け取る側の手間がかからなくなるのです。
なお、現役世代などの課税世帯に対しては、減税もしくは「減税+給付」による支援が実施されます。そのため、給付付き税額控除は非課税世帯だけではなく誰にとってもメリットのある制度なのです。
次章では、給付付き税額控除の実現時期について解説します。
3. 給付付き税額控除の実現はいつごろ?
給付付き税額控除の実現は、2026年すぐに実施される可能性は低いでしょう。制度設計には多少の時間を要します。制度設計に時間を要する理由としては、所得金額の把握が挙げられます。
給付付き税額控除を始めるにあたり、国民一人ひとりの所得や資産状況の正確な把握は欠かせません。しかし、現状ではそうした仕組みはなかなか確立できていません。所得・資産額把握のためには、以下のようなインフラ整備を進めていく必要があります。
- マイナンバーと預貯金口座の紐づけ(公金受取口座の登録)促進
- 年末調整や確定申告のデジタル化・簡素化
インフラ整備が完了していない現状を踏まえると、2026年中の実現は難しく、2027年〜2028年ごろの制度完成となる可能性が高いでしょう。また、マイナンバー制度への理解や整備が進まないとなれば、さらに後ろ倒しとなるケースも考えられます。
一方で、実現を後押しする要素として「年収の壁の引き上げ」があります。次章では、この引き上げについて解説します。
4. 追い風となる「年収の壁」の引き上げ
給付付き税額控除の実現までには時間がかかりますが、その実現を後押しする要素として、所得税の「年収の壁」の引き上げが決まっています。2026年度税制改正で、現行の原則123万円・最高160万円から、178万円への引き上げを予定しています。
具体的には、基礎控除の特例をさらに拡大し、控除額を増やす形です。

給与収入665万円相当までの人の特例控除額が拡大される予定で、多くの人の課税所得が下がると見込まれます。所得の少ない人だけでなく、課税世帯など現役世代の多くにも恩恵がもたらされるのです。
比較的大きな規模での実質的な減税が実現できたことは、給付付き税額控除の制度設計を進めるうえでも、追い風となりそうです。この特例拡大措置は2年間の時限的措置ですが、その間に給付付き税額控除の制度設計ができれば、引き続き国民の負担が緩和され、消費の活性化が期待できるでしょう。
5. まとめ
給付付き税額控除は、2026年も制度設計が中心となる可能性があります。もし実現すれば、その人の所得事情に応じた適切な支援が可能になります。制度設計には課題もありますが、物価高への対応や消費喚起のためにも、早期の制度完成が望まれています。
参考資料
石上 ユウキ


