


お正月の慌ただしさが落ち着き、「今年こそはお金を貯めたい」と家計を見直しはじめた方も多いのではないでしょうか。
「まわりの家庭は、いったいいくら貯めているの?」そんな疑問が浮かんでも、なかなか人には聞けないものです。新年がスタートした今、家計や将来のお金について考えるには、ちょうどよいタイミングとも言えそうです。
今回は、J-FLEC(金融経済教育推進機構)の最新調査結果をもとに、30代子育て世帯の貯蓄の実態と、無理なく続く家計管理のポイントについて、ファイナンシャルプランナーの視点からわかりやすく解説します。
※なお、30歳代の二人以上世帯には子どものいない家庭も含まれますが、本記事では子育て世帯を想定して家計管理について解説していきます。
1. 【みんなの貯蓄事情】30歳代の平均貯蓄額と中央値「実態に近い方はどっち?」
「ほかの家庭は、どのくらい貯蓄しているのだろう?」気になっても、なかなか人には聞きづらい話題ですよね。
J-FLEC(金融経済教育推進機構)が2025年12月に公表した「家計の金融行動に関する世論調査(2025年)」をもとに、二人以上世帯の金融資産保有額を年代別に確認していきます。ここでは、金融資産を保有していない世帯も含めた「平均」と「中央値」の両方を見ることで、より実態に近い姿を整理します。
※なお、貯蓄額には、日常的な出し入れや引き落としに備えた普通預金残高は含まれていません。

《年代別》平均/中央値
- 《20歳代》525万円/125万円
- 《30歳代》1096万円/311万円
- 《40歳代》1486万円/500万円
- 《50歳代》1908万円/700万円
30歳代を見ると、平均は1096万円と高く感じるかもしれません。ただし、この数字は一部の高額保有世帯が全体を押し上げている影響もあり、実際のボリュームゾーンに近いのは中央値の311万円です。
「平均に届いていない」と感じても、必要以上に焦る必要はありません。同世代の中での位置を知るひとつの目安として、中央値を参考にしてみるとよいでしょう。
将来の推移を見ると、40歳代以降も金融資産は増えていく傾向にあります。一方で、30〜40歳代は、教育費や住宅ローンなどで支出が増えやすい時期でもあります。
だからこそ、この時期に「たくさん貯める」ことよりも、無理なく続く“貯まる仕組み”を整えておくことが、将来の家計の安心につながっていきます。
2. 【現役FPが解説】なぜお金が残らない?支出を4つに分けて把握することが大事
無理なく貯まる仕組みを作るには、まず支出の全体像を把握することが大切です。30歳代の子育て世帯では支出を「毎月/不定期」「固定/変動」の組み合わせとして、
- 毎月×固定費
- 毎月×変動費
- 不定期×固定費
- 不定期×変動費
4つに分けて考えると整理しやすくなります。
30歳代子育て世帯の支出内訳2/3

出所:LIMO編集部作成
4つのカテゴリーにそってみていきましょう。
カテゴリー①毎月×固定費は“家計の土台”
家賃や保険料などの毎月の固定費は家計の土台で、見直しが効果につながりやすい項目です。特にサブスクなど、無意識に増えがちな項目のチェックが重要です。
カテゴリー②毎月×変動費は“節約の伸びしろ”+”暮らしを彩る要素”
食費や日用品などの毎月の変動費は、工夫次第で調整しやすく、暮らしの満足度とも関係します。「節約=我慢」ではなくメリハリをつけてお金を使うことで、家計も気持ちも無理なく整えられます。
カテゴリー③不定期×固定費は“忘れがちな大きな支出”
税金や教育関連費などの不定期の固定費は、事前に積み立てておくことで負担を和らげられます。年単位で発生するため、毎月積立などの「先取り準備」がカギになります。
カテゴリー④不定期×変動費は“家庭によって差が出る”
家電の買い替えや医療費などの不定期の変動費は、緊急予備費があると安心です。
貯蓄がなくても「何にいくらかかるのか」を把握するだけで対策が見えてくるはずです。変動費の見直しと不定期な支出への備えが特に重要ですが、まずはできるところから家計を整える意識を持ってみましょう。つづいて、効果的な貯蓄について確認していきましょう。
3. 【現役FPが解説】貯まる家庭は実践する「習慣化しやすい貯蓄法とは?」
支出の見える化ができたら、次は貯め方を考えていきましょう。貯蓄には「先に貯める先取り貯蓄」と「余った分を貯める方法」があります。
「先取り貯蓄」は、収入が入った時点で一定額を自動的に貯蓄に回す方法です。使いすぎを防ぎやすく、貯蓄を習慣化しやすい点が大きなメリットです。
一方、「余ったら貯蓄」は自由度が高い反面、貯まらない月が出やすい傾向があります。安定して貯めたい子育て世帯には「先取り貯蓄」が向いています。
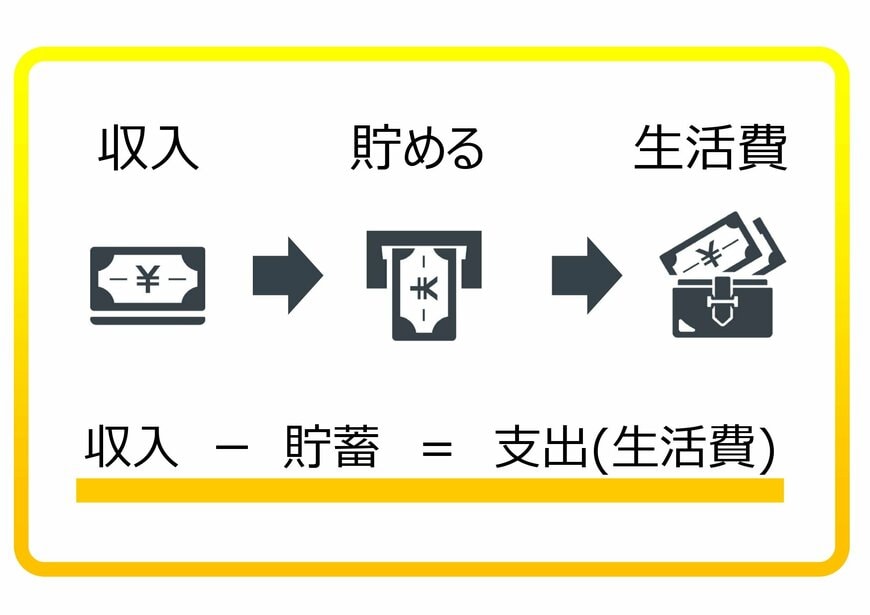
「先取り貯蓄」の考え方3/3
出所:筆者作成
「収入-貯蓄=支出」の考え方で生活をするのが「先取り貯蓄」です。さらに、生活費用の口座と貯蓄用口座を分け、自動振替を活用すると続けやすくなります。無理のない金額から始めることが、長く続く家計づくりのポイントです。
4. 【現役FPが解説】今年を「貯まる1年」にするための家計の整え方
今回は、J-FLECの最新データをもとに、30代子育て世帯の貯蓄実態と家計管理のポイントについて解説しました。平均1096万円という数字は目を引きますが、実態に近い中央値は311万円であり、必要以上に焦る必要はありません。
支出を「毎月・不定期」「固定・変動」の4つに分けて整理することで、家計の課題や備えるべきポイントが見えてきます。さらに、収入から先に貯蓄を引く「先取り貯蓄」を取り入れることで、無理なく貯まる仕組みを作ることができます。
新しい年の始まりをきっかけに、まずは小さな金額からでも「自動で貯まる家計」づくりを始めてみてはいかがでしょうか。
※LIMOでは、個別具体的な家計診断や資産運用の相談受付は行っておりません。

参考資料
村岸 理美


