


秋の気配が感じられる季節となりました。10月の年金支給を前に、生活費に充てられる金額を確認しておきたい方もいるでしょう。
年金から介護保険料が天引きされている場合、10月は仮徴収から本徴収への切り替えにより、差し引かれる金額が変わることがあります。一方、住民税非課税世帯の65歳以上の方には、所得段階に応じた保険料の軽減があります。
本徴収への切り替えは、10月から新たな軽減が始まるという意味ではありません。本記事では、10月の天引き額が変わる理由と、増えたときの確認ポイントを説明します。そのうえで、非課税世帯の軽減後の月額や対象区分、天引き額の計算例を紹介します。
※本記事は2026年9月14日時点で確認した2026年度の制度に基づいています。制度や金額は変更される可能性があります。実際の介護保険料は市区町村によって異なります。
1. 10月は本徴収への切り替えで介護保険料の天引き額が変わる場合がある
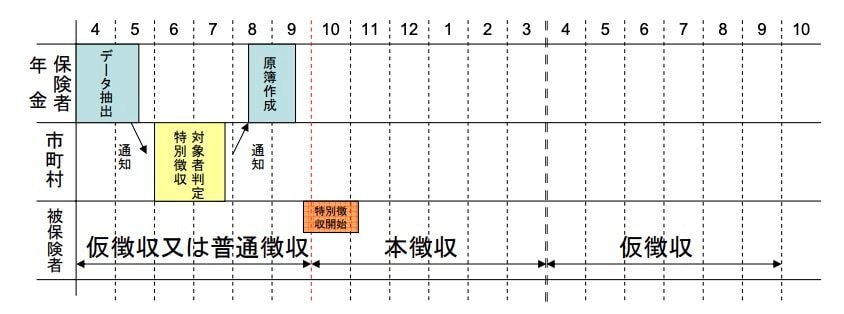
10月の介護保険料の天引き額が変わるのは、その年度の年間保険料が確定した後、すでに納めた額との差額を10月以降の支払いに振り分けるためです。
年度前半は前年度の徴収額などをもとに暫定的に納めますが、その金額が、確定した年間保険料を均等に分けた額と一致するとは限りません。そこで、年度後半に納める額を調整します。
1.1 4月・6月・8月は仮の金額を納め、10月以降に残額を納める
年金から保険料を差し引いて納める方法を「特別徴収」といいます。継続して介護保険料が特別徴収される場合、次のように納めます。
- 仮徴収(4月・6月・8月):前年度の徴収額などをもとに、暫定的な金額を年金から差し引きます。途中で金額が調整される場合もあります。
- 本徴収(10月・12月・翌年2月):確定した年間保険料から、仮徴収ですでに納めた額を差し引き、残りを年金から徴収します。
年間保険料に対して年度前半に納めた額が少なければ、10月以降の天引き額は大きくなり、多ければ小さくなります。そのため、10月の天引き額が増えていても、年間保険料そのものが増えたとは限りません。年間の負担額と、各回の支払額を分けて確認する必要があります。
2. 筆者の視点:10月の天引き額が増えたときの確認ポイント
天引き額が増えていたときに、どこを見れば原因がわかるのかを整理します。
2.1 10月の天引き額が増えたら、年間保険料も比較する
筆者は、10月の天引き額が増えた場合、まず市区町村の通知書で、今年度と前年度の年間保険料を比較することをおすすめします。1回の天引き額だけでは、年間の負担も増えたのか判断できないためです。
- 年間保険料が変わっていない場合:各回に納める金額の調整によって、10月の天引き額が増えている可能性があります。
- 年間保険料も増えている場合:所得段階や、保険料を決める基準に変更がないかを確認します。
なお、8月ごろに届く年金振込通知書では、10月以降の支払額を確かめられません。日本年金機構は、特別徴収する保険料が10月から変更される可能性があるため、10月以降の「年金支払額」や「介護保険料額」などを*(アスタリスク)で表示していると説明しています。
10月以降の金額は、改めて送付される年金振込通知書に記載されます。届いたら前回分と見比べると、介護保険料以外に差し引かれる金額も含めて、手取りが変わった理由を整理できます。
ここからは、住民税非課税世帯の方が納める保険料について、軽減の仕組みと金額の目安を確認します。
3. 非課税世帯が軽減後に納める介護保険料は、月いくらになるか
まず、保険料がどう決まり、どこで軽減されるのかを見ていきます。
3.1 国や自治体が軽減分を負担し、本人が納める保険料を少なくする
65歳以上の方の介護保険料は、市区町村が定める基準額に、本人の所得や世帯の課税状況に応じた割合を掛けて決まります。この区分を「所得段階」といいます。
住民税非課税世帯などに対応する第1~第3段階では、所得に応じて保険料が低く設定されています。さらに、本人が納める保険料を引き下げ、その軽減分を国や都道府県、市区町村が負担する仕組みがあります。
軽減後に納める介護保険料の目安を、年金収入別にまとめました。計算には、2024~2026年度の保険料の基準額の全国平均である月6225円を使っています。この金額に、所得段階ごとに国が示す軽減後の割合を掛けて試算しました。実際に納める金額は、市区町村によって異なります。
対象は、世帯全員が住民税非課税で、本人の収入が老齢年金のみ、ほかに所得がない場合です。2026年度の区分は、2025年中の本人の年金収入で確認します。
区分の境目となる金額は、毎年度見直されています。第1段階と第2段階を分ける基準は、介護保険法施行令で2024年度が80万円、2025年度が80万9000円、2026年度が82万6500円と改められてきました。
前年度と同じ年金収入でも、境目が動いたことで段階が変わる場合があります。
世帯全員が住民税非課税で、本人の収入が老齢年金のみの場合の介護保険料2/2
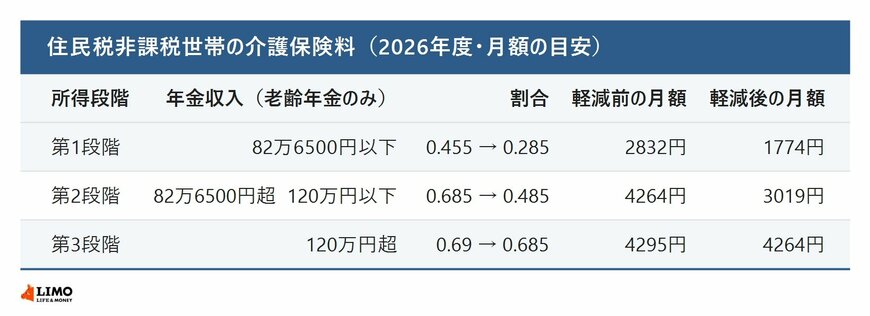
出所:厚生労働省「介護保険法施行令」、「第9期介護保険事業計画期間における介護保険の第1号保険料及びサービス見込み量などについて」をもとにLIMO編集部作成
※全国平均基準額6225円に各割合を掛けた筆者試算。1円未満を四捨五入しています。非課税世帯が実際に納める保険料の全国平均ではありません。
全国平均基準額の6225円は、すべての方が軽減前に納める金額ではなく、各所得段階の保険料を計算するための基準です。たとえば第1段階の標準割合は0.455です。ここから、国や都道府県、市区町村が負担する軽減分の割合0.17を差し引くため、本人が納める保険料の計算には0.285が用いられます。
第1段階から第3段階までの計算過程は、次のとおりです。
- 第1段階の軽減前=6225円×0.455=2832.375円≒2832円
- 第1段階の軽減後=6225円×(0.455−0.17)=6225円×0.285=1774.125円≒1774円
- 第2段階の軽減前=6225円×0.685=4264.125円≒4264円
- 第2段階の軽減後=6225円×(0.685−0.2)=6225円×0.485=3019.125円≒3019円
- 第3段階の軽減前=6225円×0.69=4295.25円≒4295円
- 第3段階の軽減後=6225円×(0.69−0.005)=6225円×0.685=4264.125円≒4264円
軽減分がもっとも大きいのは第2段階の0.2で、第1段階は0.17、第3段階は0.005です。第3段階では軽減の幅がごくわずかで、軽減前の4295円と軽減後の4264円の差は31円にとどまります。
なお、第2段階の軽減前と第3段階の軽減後は、どちらも4264円です。第3段階の0.69から0.005を引いた0.685が、第2段階の標準割合0.685と同じ数字になるためです。
いずれも全国平均基準額を使った筆者試算であり、市区町村から請求される実額ではありません。お住まいの市区町村の基準額がわかれば、同じ割合を掛けて自分の目安を出すことができます。
3.2 実際の保険料は市区町村の基準額と割合で異なる
上記は全国一律の請求額ではありません。介護保険料の基準額や所得段階ごとの割合は市区町村によって異なるため、自分の年間保険料は当該年度の保険料表や決定通知書で確認する必要があります。
次に、対象区分を確認する際に注意したい、世帯の課税状況や年金以外の所得の扱いを説明します。

