


総務省が公表した2026年8月分の消費者物価指数(生鮮食品を除く総合)は前年同月比1.7%上昇し、家計への負担増が続いています。
さらに帝国データバンクの調査では、8月の食品値上げが2311品目(前年比8割増)に上り、9月には4000品目を超える約3年ぶりの大ラッシュが直撃しています。
日々の「節約」だけで資産を守るやりくりには限界が見え始める中、実質的な購買力の低下に対抗する手段として注目されるのが「新NISA」です。
しかし、ただ口座を開いて「なんとなく」運用するだけでは十分な防衛になりません。本記事では、インフレ時代を生き抜くための新NISAの活用法や注意点を解説します。

家計管理で最も大切なのは、投資額の多さではなく「手元に残す現金」のバランスです。
どれほど非課税制度が優れていても、急な病気や家電の買い替えで現金が足りなくなり、含み損のタイミングで泣く泣く売却しては元も子もありません。まずは「毎月の生活費3〜6カ月分」を生活防衛資金として預貯金で確保しましょう。
そのうえで「数年以内に使わないお金」だけをNISAに回すことが、相場変動に左右されず安心して運用を続ける鉄則です。
1. 新NISAの基本をおさらい|2024年から何が変わった?
2024年にスタートした新NISAは、投資によって得た利益を非課税にできる制度です。
従来のNISAから年間投資枠が広がり、非課税で保有できる期間も無期限となったため、長期的な資産形成に利用しやすい仕組みとなっています。
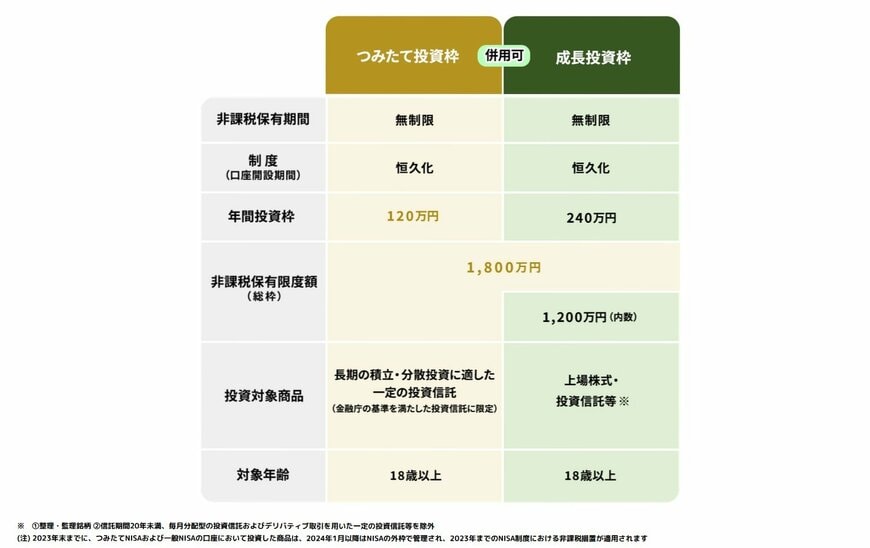
新NISAには「成長投資枠」と「つみたて投資枠」があり、それぞれ投資できる金額や対象商品が異なります。
1.1 「成長投資枠」で選べる商品と年間240万円の非課税枠
成長投資枠では、上場株式や投資信託など、さまざまな金融商品へ投資できます。
- 年間の投資上限額:240万円
- 非課税保有期間:無期限
- 主な投資対象:上場株式、ETF、投資信託など
投資対象の選択肢が広いため、自分の運用方針に合わせて商品を選びやすいのが特徴です。
1.2 「つみたて投資枠」の年間120万円は長期・積立・分散が前提
つみたて投資枠では、長期・積立・分散投資に適した一定の投資信託やETFが対象となっています。
- 年間の投資上限額:120万円
- 非課税保有期間:無期限
- 主な投資対象:長期・積立・分散投資に適した一定の投資信託、ETF
定期的に一定額を積み立てながら、長い時間をかけて資産形成を目指すための枠です。
生涯の非課税保有限度額は1800万円、成長投資枠は1200万円まで
新NISAでは、非課税で保有できる金額の上限が生涯1800万円に設定されています。
このうち、成長投資枠で利用できるのは最大1200万円です。
また、保有している商品を売却した場合は、その商品の取得価額に相当する非課税枠を翌年以降に再び利用できます。
家計やライフステージの変化に応じて、保有資産を入れ替えながら利用できる仕組みです。
2. 月10万円を15年間積み立て、その後ほったらかしで15年運用したら資産はいくらになる?
積立投資には元本保証がありません。
一方で、長期間にわたって運用を続けることで、資産が増える可能性があります。
金融庁の「NISAの活用事例」を参考に、つみたて投資枠を利用したケースを確認してみましょう。
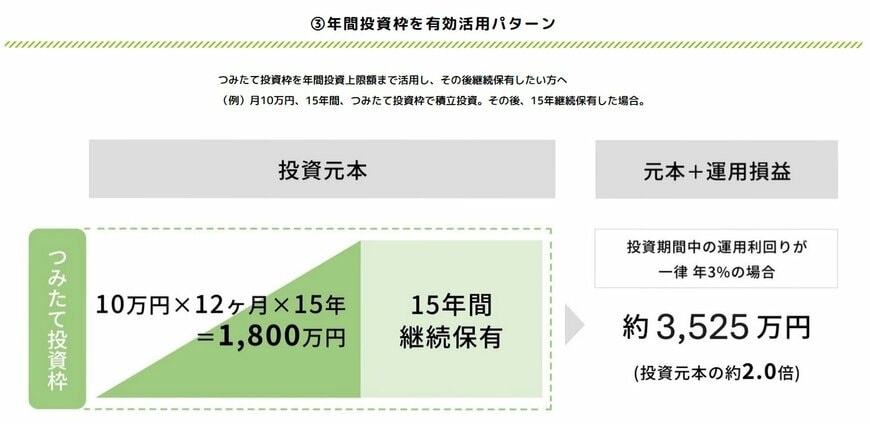
- 最終資産額:約3536万円(投資元本1800万円)
つみたて投資枠の年間投資上限額は120万円です。
毎月10万円を積み立てた場合、15年間で投資元本は1800万円となります。
その後も運用を続け、年利3%で推移したと仮定すると、最終的な資産額は約3536万円になると試算されています。
3. 月3万円を40年間コツコツ積み立てたら、資産はどこまで増える?
毎月10万円を積み立てるのが難しい場合でも、より少ない金額で長く続ける方法があります。
シミュレーション

- 最終資産額:約2778万円(投資元本1440万円)
毎月3万円を40年間積み立てると、投資元本は合計1440万円となります。
年利3%で運用できたと仮定した場合、最終資産額は約2778万円になるという試算です。
毎月の投資額が大きくなくても、長い期間をかけて積み立てを続けることで、資産形成につながる可能性があります。


