総務省統計局が公表した最新の「家計調査(貯蓄・負債編)2025年平均結果」から、日本の家計のリアルな貯蓄事情が見えてきました。
二人以上世帯の平均貯蓄額は2059万円に達した一方で、より実態に近いとされる「中央値」は1264万円にとどまっています。
また、貯蓄が4000万円を超える世帯が15.2%にのぼる反面、100万円未満の世帯も約1割(10.1%)存在するなど、貯蓄額の二極化も明らかになっています。
このような環境のなかで、世帯の貯蓄額の実態はどうなっているのでしょうか。今回は最新データをもとに、いま私たちが考えるべき家計防衛と貯蓄のヒントを探ります。
1. 【貯蓄額分布一覧】みんなの平均貯蓄額はいくら?
総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」をもとに、世帯のリアルな貯蓄水準を整理してみましょう。
1.1 【貯蓄額分布一覧】全世帯を対象とした二人以上の世帯の貯蓄額
就業中の世帯や年金生活世帯など、属性を問わず二人以上世帯全体を対象にした場合、貯蓄額は次のような分布になっています。
みんなの平均貯蓄額1/3

出所:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」
【二人以上の全世帯】貯蓄額の「平均」と「中央値」
- 平均値:2059万円
- 貯蓄保有世帯の中央値:1264万円
- 貯蓄現在高が「0」の世帯を含めた中央値:1167万円
【全世帯】貯蓄額の分布
- 100万円未満:10.1%
- 100~200万円未満:5.4%
- 200~300万円未満:4.8%
- 300~400万円未満:3.8%
- 400~500万円未満:4.1%
- 500~600万円未満:4.2%
- 600~700万円未満:3.4%
- 700~800万円未満:3.3%
- 800~900万円未満:3.1%
- 900~1000万円未満:2.5%
- 1000~1200万円未満:5.8%
- 1200~1400万円未満:4.3%
- 1400~1600万円未満:4.3%
- 1600~1800万円未満:3.1%
- 1800~2000万円未満:3.1%
- 2000~2500万円未満:7.0%
- 2500~3000万円未満:5.2%
- 3000~4000万円未満:7.5%
- 4000万円以上:15.2%
貯蓄額別の構成比をみると、100万円未満の世帯が10.1%、一方で4000万円以上を保有する世帯も15.2%存在しています。
平均値は約2059万円と高く見えますが、実際には全体の約3分の2(66.1%)が平均を下回る水準にあります。
とくに2000万円以上の高額貯蓄世帯が全体の約35%(34.9%)を占め、平均値を大きく押し上げている点には注意が必要でしょう。
1.2 【貯蓄額分布一覧】勤労者世帯を対象とした「二人以上の世帯」の貯蓄額
次に、二人以上世帯のうち現役世代が中心となる「勤労者世帯」に絞って貯蓄状況を確認します。
みんなの平均貯蓄額2/3

出所:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」
【勤労者世帯】貯蓄額の「平均」と「中央値」
- 平均値:1717万円
- 貯蓄保有世帯の中央値:1015万円
- 貯蓄現在高が「0」の世帯を含めた中央値:964万円
【勤労者世帯】貯蓄額の分布
- 100万円未満:11.2%
- 100~200万円未満:6.5%
- 200~300万円未満:5.6%
- 300~400万円未満:4.5%
- 400~500万円未満:4.8%
- 500~600万円未満:4.8%
- 600~700万円未満:3.8%
- 700~800万円未満:3.6%
- 800~900万円未満:3.3%
- 900~1000万円未満:2.7%
- 1000~1200万円未満:6.0%
- 1200~1400万円未満:4.6%
- 1400~1600万円未満:4.3%
- 1600~1800万円未満:3.2%
- 1800~2000万円未満:3.2%
- 2000~2500万円未満:6.3%
- 2500~3000万円未満:4.6%
- 3000~4000万円未満:6.3%
- 4000万円以上:10.9%
現役世代が中心となる勤労者世帯では、平均貯蓄額が全世帯より約340万円低くなっています。
また、貯蓄額が2000万円以上の世帯割合は、全世帯では34.9%であるのに対し、勤労者世帯では28.1%まで下がります。
教育費や住宅取得など、支出が集中しやすいライフステージにあることが、貯蓄水準に影響していることが考えられそうです。
2. 【貯蓄×年収の相関表】ふたり以上世帯の1割以上が貯蓄4000万円超。平均年収は?
前述のとおり、貯蓄が4000万円以上ある世帯は、全世帯では15.2%、勤労者世帯に限ると10.9%存在します。
ここで気になるのが、こうした世帯の「年収水準」でしょう。
一般的に、毎月の貯蓄は手取り収入の1割前後が目安とされますが、高額な貯蓄を持つ世帯は、必ずしも突出した高収入なのでしょうか。
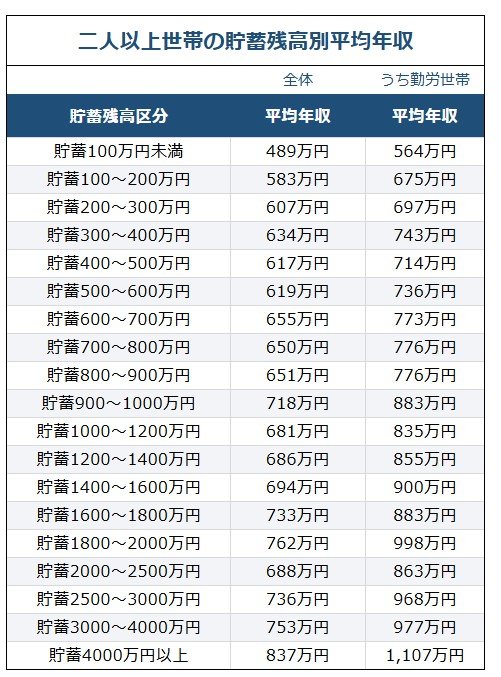
【二人以上世帯全体】貯蓄残高別の平均年収
- 貯蓄100万円未満:489万円
- 貯蓄100~200万円:583万円
- 貯蓄200~300万円:607万円
- 貯蓄300~400万円:634万円
- 貯蓄400~500万円:617万円
- 貯蓄500~600万円:619万円
- 貯蓄600~700万円:655万円
- 貯蓄700~800万円:650万円
- 貯蓄800~900万円:651万円
- 貯蓄900~1000万円:718万円
- 貯蓄1000~1200万円:681万円
- 貯蓄1200~1400万円:686万円
- 貯蓄1400~1600万円:694万円
- 貯蓄1600~1800万円:733万円
- 貯蓄1800~2000万円:762万円
- 貯蓄2000~2500万円:688万円
- 貯蓄2500~3000万円:736万円
- 貯蓄3000~4000万円:753万円
- 貯蓄4000万円以上:837万円
【二人以上世帯のうち勤労世帯】貯蓄残高別の平均年収
- 貯蓄100万円未満:564万円
- 貯蓄100~200万円:675万円
- 貯蓄200~300万円:697万円
- 貯蓄300~400万円:743万円
- 貯蓄400~500万円:714万円
- 貯蓄500~600万円:736万円
- 貯蓄600~700万円:773万円
- 貯蓄700~800万円:776万円
- 貯蓄800~900万円:776万円
- 貯蓄900~1000万円:883万円
- 貯蓄1000~1200万円:835万円
- 貯蓄1200~1400万円:855万円
- 貯蓄1400~1600万円:900万円
- 貯蓄1600~1800万円:883万円
- 貯蓄1800~2000万円:998万円
- 貯蓄2000~2500万円:863万円
- 貯蓄2500~3000万円:968万円
- 貯蓄3000~4000万円:977万円
- 貯蓄4000万円以上:1107万円
データを見ると、4000万円以上の貯蓄がある世帯の平均年収は、全世帯で837万円、勤労者世帯では1107万円となっています。
ただし、貯蓄額と年収は単純に比例するわけではありません。 平均的な年収層であっても、支出管理や貯め方次第では、長期的に高い貯蓄水準に到達する可能性があることが読み取れます。
貯蓄額の大小だけで判断するのではなく、収入と支出のバランスをどう積み重ねてきたかが、結果に大きく影響していると言えるでしょう。
3. 貯蓄額に差が出る主な要因とは
同じ年代であっても、貯蓄額には大きなばらつきがあります。その差は、単に年齢や収入の違いだけで生まれるものではありません。
3.1 家族構成や住居形態による違い
まず大きな要因となるのが、家族構成や住居形態です。
子どもの人数や年齢によって教育費の負担は大きく変わりますし、持ち家か賃貸か、住宅ローンの有無によっても毎月の支出構造は異なります。特に住宅ローンの返済中は、貯蓄に回せる金額が限られる時期があるのは自然なことです。
3.2 共働きか片働きかという働き方の差
次に、共働きか片働きかといった働き方の違いも、貯蓄額に影響します。共働き世帯は世帯収入が高くなりやすい一方で、保育費や外部サービスの利用など、支出が増える場合もあります。
一方、片働き世帯では収入面では不利に見えても、支出を抑えた家計を維持しているケースもあります。
3.3 貯蓄額の差は努力不足とは限らない
このように、貯蓄額の差は、必ずしも本人の努力不足や家計管理の甘さだけで生じるものではありません。ライフステージや家庭環境によって、一時的に貯蓄が伸びにくい時期があることは、多くの世帯に共通しています。
平均値との差に過度に不安を感じる必要はありません。まずは、自分の置かれている状況を冷静に整理することが、今後の家計や貯蓄を考えるうえでの出発点になるでしょう。
4. 無理なく効率よく貯蓄できる方法とは?
貯蓄で最も重要なのは「一時的に頑張ること」ではなく、「長く続けられること」です。そのためには、家計に無理をかけず、かつ効率よくお金を残せる仕組みを整える必要があります。
NISAやiDeCo、投資信託など、貯蓄・運用の選択肢は増えていますが、いきなり商品選びに進む前に、まず取り組みたいのが家計全体の把握です。
毎月いくらなら負担なく積み立てられるのかを知ることが、結果的に貯蓄の継続につながります。
4.1 家計を見直す
かつては手書きが主流だった家計簿も、今ではアプリを使えば日々の収支を簡単に記録できます。
加えて、過去のデータをもとに支出の傾向や増減を確認できる点も大きなメリットです。
ただし、記録するだけで終わってしまうケースも少なくありません。家計簿の本来の役割は、数字を並べることではなく、支出の中身を振り返ることにあります。
見直しの第一歩として注目したいのが、毎月ほぼ固定で出ていく支出です。
- 電気代などの光熱費
- 保険料
- 通信費や各種サブスクリプション
契約内容の見直しや不要なサービスの解約だけでも、毎月の支出を抑えられる可能性があります。家計の中で調整できる余地を見つけ、その分を貯蓄に回す意識が大切です。
4.2 所得控除や非課税制度を活用する
手取りを増やす視点では、所得控除や非課税制度の活用も欠かせません。年末調整や確定申告のタイミングで適切に申告すれば、結果として貯蓄に回せるお金が増えることもあります。
また、運用益が非課税となるNISAを利用すれば、税負担を抑えながら資産形成を進めることが可能です。
代表的な制度には、次のようなものがあります。
- 医療費控除
- 生命保険料控除
- 寄付金控除
- 小規模企業共済掛金等控除
- NISA
これらは「使わなければ存在しないのと同じ」制度です。手続きが面倒だからと放置してしまうと、その分だけ税金を多く支払うことになります。
制度を正しく理解し、活用できるものは積極的に使うことで、安定した貯蓄環境を整えやすくなるでしょう。
5. 目標の貯蓄額から逆算して毎月の貯蓄額を考えてみよう
4000万円といった大きな貯蓄目標を達成するには、収入を増やす努力と同時に、「どこから貯蓄に回すか」を具体化することが欠かせません。
家計の中で貯蓄額を決めにくい場合は、目標額から逆算する方法も有効です。たとえば30年間で4000万円を貯めると仮定すると、単純計算で毎月11万円超の積み立てが必要になります。
一見すると高いハードルに感じますが、運用を取り入れながら積み立てていけば、毎月の負担を抑えられる可能性もあります。ただし、資産運用には価格変動などのリスクが伴う点には注意が必要です。
夏のボーナスが支給され、今年も折り返し地点を迎えるこの時期に、改めてご自身の家計や資産形成の計画を見直してみることが、将来に向けた確かな一歩につながるかもしれません。

参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」
- 総務省統計局「家計調査(貯蓄・負債編)2025年(令和7年)平均結果 第8-11表<貯蓄・負債>貯蓄及び負債の1世帯当たり現在高(二人以上の世帯・勤労者世帯)」
マネー編集部貯蓄班