

長寿化が進む中で「老後のおひとりさま生活」におけるマネープランへの関心が高まっています。
人生100年時代と言われる今、単身世帯として自立した生活を長く続けるためには、公的年金を中心とした収入と、日々の支出のバランスを正確に把握しておくことが欠かせません。
最新の家計調査によると、65歳以上の単身無職世帯では、社会保障給付を中心とした収入だけでは生活費をまかないきれず、不足分を貯蓄の取り崩しなどで補っている実態が浮かび上がっています。
2025年度の公的年金はプラス改定となりましたが、物価高騰が続く中で、一人暮らしの家計にはどのような影響が出ているのでしょうか。
本記事では、単身世帯のリアルな収支内訳から、働き方によって異なる将来の年金額例、そして最新の平均寿命のデータまでを詳しく網羅しました。
ご自身の将来、あるいは現在の生活をより安定させるためのヒントとして、ぜひ本稿をお役立てください。
1. 65歳以上《単身リタイア世帯》ひとり暮らしの生活費、ひと月いくらかかる?
総務省統計局の「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から、65歳以上の単身無職世帯のひと月の家計収支データを見ていきます。
1.1 65歳以上《単身》無職世帯ひと月の家計収支
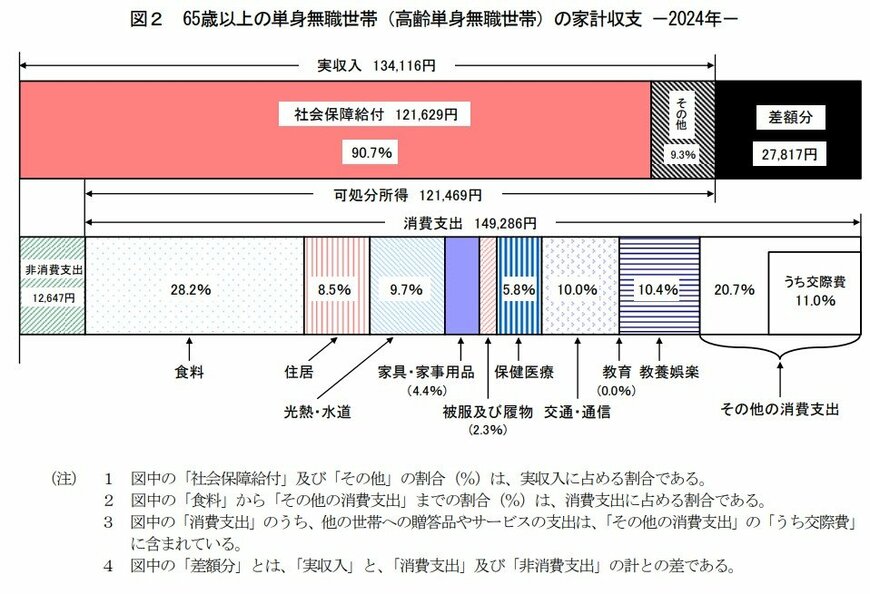
毎月の実収入:13万4116円
■うち社会保障給付(主に年金):12万1629円
毎月の支出:16万1933円
■うち消費支出:14万9286円
- 食料:4万2085円
- 住居:1万2693円
- 光熱・水道:1万4490円
- 家具・家事用品:6596円
- 被服及び履物:3385円
- 保健医療:8640円
- 交通・通信:1万4935円
- 教育:15円
- 教養娯楽:1万5492円
- その他の消費支出:3万956円
- うち諸雑費:1万3409円
- うち交際費:1万6460円
- うち仕送り金:1059円
■うち非消費支出:1万2647円
- 直接税:6585円
- 社会保険料:6001円
65歳以上《単身》無職世帯の家計は…
- ひと月の赤字:2万7817円
- エンゲル係数(消費支出に占める食料費の割合):28.2%
- 平均消費性向(可処分所得に対する消費支出の割合):122.9%
老齢年金を受給して一人暮らしをするシニア世帯の家計は、どのような状況なのでしょうか。
この単身世帯のひと月の支出合計は16万1933円です。その内訳は、税金や社会保険料などの「非消費支出」が1万2647円、食費や住居費などの「消費支出」が14万9286円を占めます。
一方、ひと月の収入は13万4116円で、その約9割(12万1629円)は主に公的年金です。
エンゲル係数は28.2%、平均消費性向は122.9%。結果的に、この単身世帯は毎月2万7817円の赤字を抱えています。
ただし、この家計収支データには注意すべき点があります。まず、支出に「介護費用」が含まれておらず、住居費も1万円台と低めです。健康状態や住居環境によっては、これらの費用がさらに上乗せされることも考慮する必要があるでしょう。
また、「非消費支出」が示す通り、老後の年金暮らしが始まっても、税金や社会保険料の支払いは生涯続きます。
多くのシニアがこれらの費用を年金から天引きで納めている現実も踏まえ、年金収入と日常生活費だけではなく、こうした、固定費も考慮した生活設計が大切となるでしょう。
2. 【2026年度】厚生年金は2.0%の増額へ。国民年金は1.9%増《4年連続プラス改定も…》
公的年金の支給額は、物価や現役世代の賃金の動きを踏まえて毎年調整されます。
2026年1月23日、厚生労働省は2026年度(令和8年度)の年金額例を公表。年度替わりの4月分の年金から適用される改定率は、国民年金(基礎年金)が+1.9%、厚生年金(報酬比例部分)が 2.0%となりました。
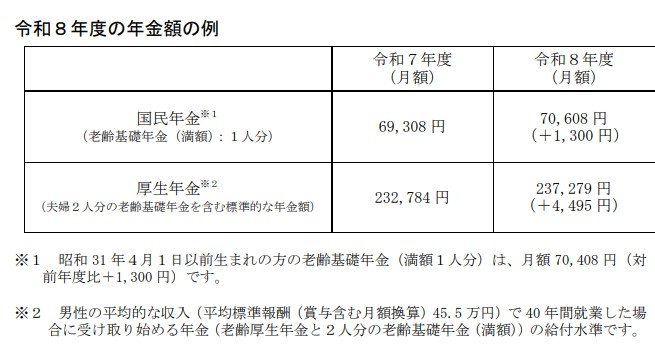
- 国民年金(老齢基礎年金・満額):月額7万608円(1人分 ※1)
- 厚生年金(夫婦2人分のモデルケース):月額23万7279円(夫婦2人分※2)
※1 昭和31年4月1日以前に生まれた方の老齢基礎年金(満額1人分)は、月額6万9108円(前年度比+1300円)です。
※2 平均的な収入(賞与を含む月額換算で45万5000円)の男性が40年間就業した場合に受け取り始める年金額(老齢厚生年金と2人分の老齢基礎年金満額)の給付水準です。
国民年金のみを受給する場合、保険料を全期間納めて満額(※3)であっても、月額は7万円を下回ります。
さらに、受給開始を75歳まで遅らせる「繰下げ受給」(※4)を利用したとしても、月額13万円には届きません。
※3 国民年金の保険料を40年間(480カ月)納付した場合に、65歳から受け取れる満額の年金額を指します。
※4 繰下げ受給とは、年金の受け取り開始を66歳から75歳までの間で遅らせる制度です。1カ月遅らせるごとに0.7%増額され、75歳開始では最大84%増額されます。
さらにいうと、上記はあくまで「モデル世帯」の数字です。実際には、現役時代の働き方や年金への加入期間、収入によって老後の年金額には大きな個人差が生じます。
ご自身の見込み額は「ねんきんネット」や「ねんきん定期便」で把握しておきましょう。
3. 【最新版】65歳~老齢年金受給の目安額《年金加入経歴別》5パターン比較
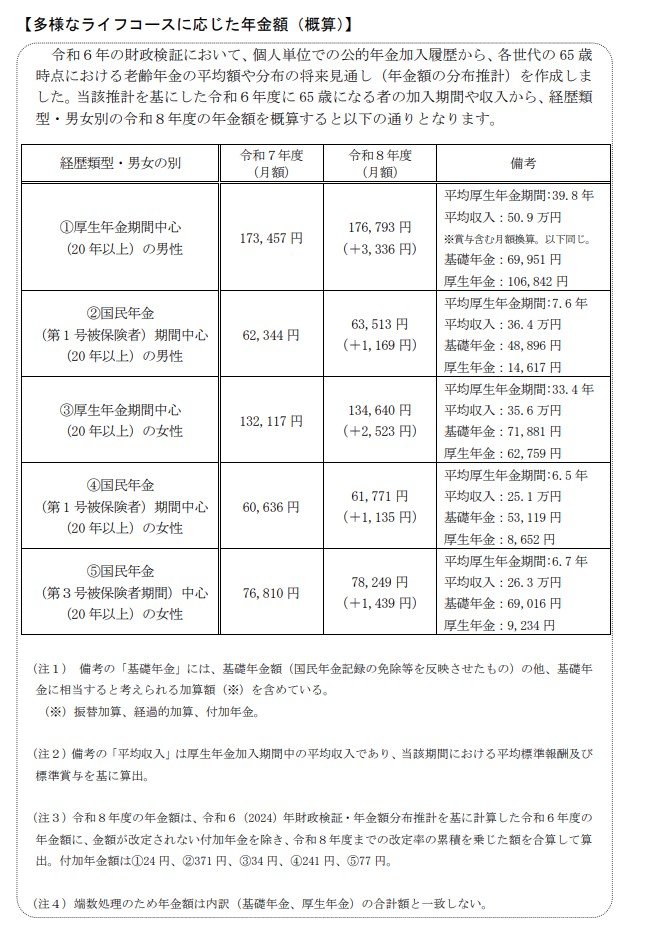
今回の改定に合わせて厚生労働省が公表した「多様なライフコースに応じた年金額(概算)」は、非常に現実的なデータです。
ご自身の経歴に近いパターンをチェックしてみてください。
3.1 【パターン1】会社員生活が長い男性(厚生年金メイン)
- 想定:平均年収 約610万円(月額換算50.9万円)で40年就業
-
年金月額の目安: 17万6793円
- 内訳:基礎年金 7万+厚生年金 10.7万
3.2 【パターン2】自営業・フリーランス等の男性(国民年金メイン)
- 想定:厚生年金加入が短く(約7年)、国民年金期間が長い
-
年金月額の目安: 6万3513円
- この金額だけで生活するのは現実的に厳しいため、自助努力が必須です。
3.3 【パターン3】バリバリ働いた女性(厚生年金メイン)
- 想定:平均年収 約427万円(月額換算35.6万円)で33年就業
- 年金月額の目安: 13万4640円
3.4 【パターン4】自営業等の女性(国民年金メイン)
- 想定:厚生年金期間が短い(約6年)
- 年金月額の目安: 6万1771円
3.5 【パターン5】専業主婦期間が長い女性(第3号被保険者中心)
- 想定:扶養内期間が長い
- 年金月額の目安: 7万8249円
同じ40年間働いても、「厚生年金」の有無で月額10万円以上の差が生じます。特にパターン2・4・5に該当する方は、公的年金以外に手厚い備えが必要です。
老後の年金水準は、現役時代に「国民年金」と「厚生年金」のどちらが中心だったかで大きく変わります。今の働き方や収入を選ぶことは、目の前の生活だけでなく、遠い将来の受給額を左右する極めて重要な選択なのです。
4. いまどき日本人の平均寿命→男性81.09歳、女性87.13歳
平均余命とは、特定の年齢の人々が「あと何年生きられるか」を示す期待値です。
そして、私たちがしばしば使う「平均寿命」という言葉は、「(現時点での)0歳の平均余命」を指します。
2025年7月25日に厚生労働省が公表した「令和6年簡易生命表の概況」によると、最新の平均寿命は男性が81.09年、女性が87.13年でした。
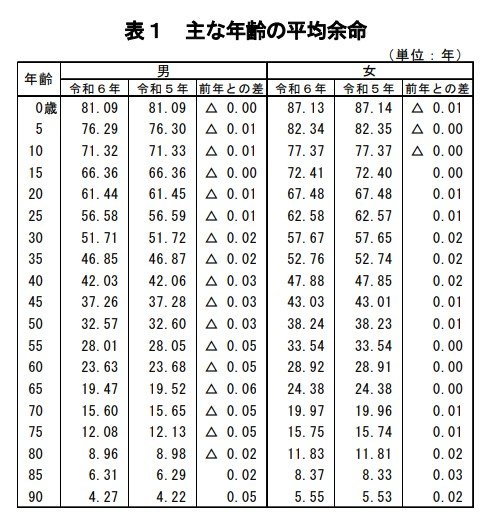
また、平均寿命の長期的な推移を見ると、男女ともに着実に延びています。
- 昭和30年(1955年) 男63.60 女67.75 男女差4.15
- 昭和40年(1965年) 男67.74 女72.92 男女差5.18
- 昭和50年(1975年) 男71.73 女76.89 男女差5.16
- 昭和60年(1985年) 男74.78 女80.48 男女差5.70
- 平成7年(1995年) 男76.38 女82.85 男女差6.47
- 平成17年(2005年) 男78.56 女85.52 男女差6.96
- 平成27年(2015年) 男80.75 女86.99 男女差6.24
- 令和6年(2024年) 男81.09 女87.13 男女差6.03
長くなった老後を豊かに過ごすためには、現役時代からの計画的な貯蓄や資産形成、さらには公的年金制度への理解が大切となってくるでしょう。
5. まとめにかえて
今回は、65歳以上の単身無職世帯における家計収支の実態や、最新の年金改定、そして平均寿命の推移について詳しく見てきました。
統計データによれば、単身世帯の家計は毎月約2万8000円の赤字となっており、年金以外の備えが重要であることが改めて確認されました。
支出の内訳を見ても、食費や光熱費といった基本生活費に加え、生涯続く税金や社会保険料の負担も決して小さくありません。
また、ライフコース別の年金額例から分かるように、現役時代の働き方が老後の受給額に直結するため、早いうちから自身の年金見込み額を把握し、対策を講じておくことが大切です。
平均寿命が延び続けている今、長くなった老後を豊かに過ごすためには、健康維持とともに、計画的な資産管理がより一層求められます。
「ねんきん定期便」の確認や、日々の支出の見直しを通じて、変化する社会情勢に柔軟に対応できる生活設計を整えていきましょう。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査[単身世帯調査](2024年)」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 日本年金機構「在職老齢年金の計算方法」
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命
マネー編集部貯蓄班



