


2025年12月5日、帝国データが10月分のカレーライス指数を発表しました。
カレーライス指数とは、カレーライスを家庭で作る際に必要な原材料や光熱費などの価格をもとに算出したものです。
物価高が家計の食費にどれくらいの影響を及ぼしているのかを見ることができます。
2025年10月時点のカレーライス指数は、1食あたり451円でした。前年同月は371円でしたので、この1年間で、1食あたり80円、21.6%増加していることがわかりました。

食費全般が1年間で21.6%増えていると考えるなら、同じ水準で年収も増えていなければ家計収支のバランスは崩れてしまいます。
しかし、支出は一瞬で増えますが収入はなかなか増えません。インフレ対策はそれぞれの世帯で取り組んでおく必要があるのです。
老後に向けた資産形成を進める際には、将来のインフレも考慮しておきましょう。
この記事では、総務省や厚生労働省の最新データをもとに、65歳以上の無職夫婦世帯の「毎月の生活費」を確認していきます。毎年度の見直しで年金がどのように増えているのか、そしてシニア世代の「年金収入」についても確認しましょう。
1. 【65歳以上の暮らし】ひと月の「生活費」はいくら?
老齢年金の受給スタート年齢は原則65歳です。この年齢を仕事からリタイアする目安と考える人もいるでしょう。
収入の中心が給与から年金にかわり、収入と支出のバランスはとれるのか。
総務省の「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」から、標準的な65歳以上の無職夫婦世帯と単身世帯の家計収支に関するデータを見ていきます。
1.1 65歳以上《夫婦のみの無職世帯》ひと月の家計収支

収入:25万2818円
■うち社会保障給付(主に年金):22万5182円
可処分所得(手取り収入):22万2462円
■収入25万2818円ー非消費支出3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
家計収支
- ひと月の赤字:3万4058円
夫婦世帯では、毎月約3万4000円が不足しており、これを貯蓄の取り崩しなどで補っているのが実情です。
ここで注意したいのは「住居費」が約1万6000円と極めて低く設定されている点です。
これは持ち家でローンが終わっている世帯が多いためですが、賃貸住まいの場合は赤字額がさらに膨らむことになります。
1.2 65歳以上《単身》無職世帯ひと月の家計収支
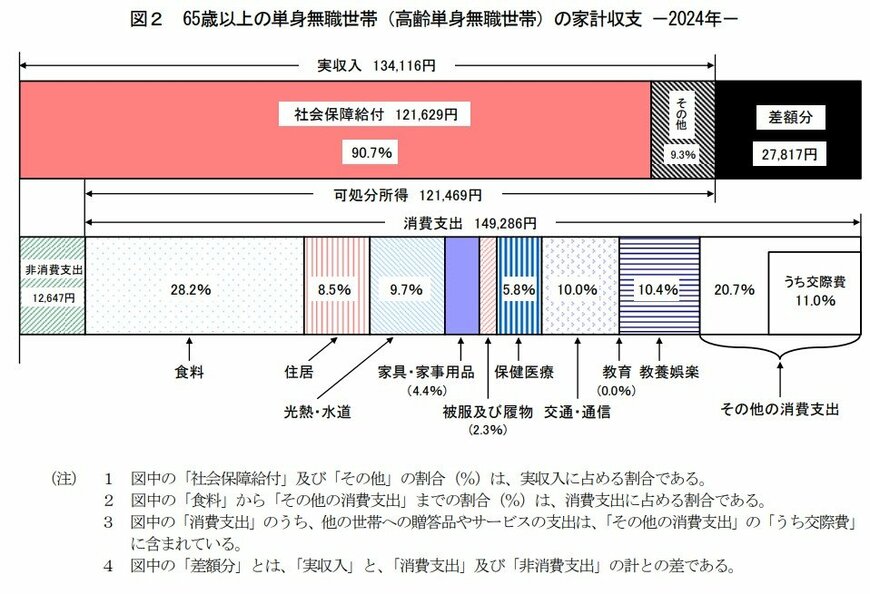
毎月の実収入:13万4116円
■うち社会保障給付(主に年金):12万1629円
可処分所得(手取り収入):12万1469円
■13万4116円ー非消費支出=1万2647円
- 直接税:6585円
- 社会保険料:6001円
毎月の支出:16万1933円
■うち消費支出:14万9286円
- 食料:4万2085円
- 住居:1万2693円
- 光熱・水道:1万4490円
- 家具・家事用品:6596円
- 被服及び履物:3385円
- 保健医療:8640円
- 交通・通信:1万4935円
- 教育:15円
- 教養娯楽:1万5492円
- その他の消費支出:3万956円
- うち諸雑費:1万3409円
- うち交際費:1万6460円
- うち仕送り金:1059円
家計収支
- ひと月の赤字:2万7817円
一人暮らしの場合も、毎月約2万8000円の不足となっています。さらに、現役時代と同じく、年金生活が始まっても「税金」や「社会保険料」の支払いは一生続きます。単身世帯でも月に約1万2000円が天引き等で消えていく現実は、重い負担といえるでしょう。
2. 【シニア世帯】「国民年金・厚生年金」平均月額いくら?
老後の生活を支える上で重要な老齢年金について、厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」から見ていきましょう。
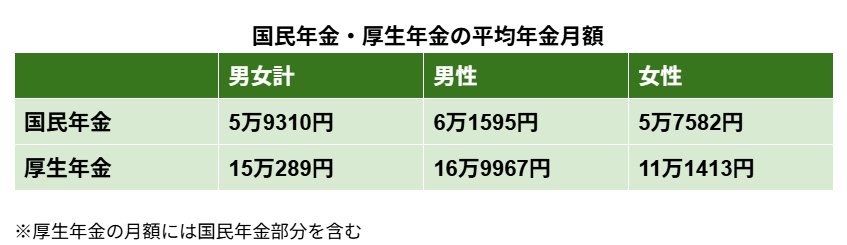
2.1 国民年金の平均年金月額
- 男女計:月額5万9310円
- 男性:月額6万1595円
- 女性:月額5万7582円
2.2 厚生年金の平均年金月額
- 男女計:月額15万289円
- 男性:月額16万9967円
- 女性:月額11万1413円
※上記、厚生年金には国民年金部分が含まれます。
厚生年金を受給していても、女性の場合は平均約11万円。ここから介護保険料や税金が引かれると、手元に残る額はさらに少なくなります。
3. 公的年金は3年度連続で増額、どれくらい増えている?
公的年金は、賃金や物価の変動を背景に毎年度見直しが行われています。直近は3年度連続で「増額改定」となっています。
- 令和5年度:前年度から2.2%引き上げ(参考指標:物価変動率2.5%)
- 令和6年度:前年度から2.7%引き上げ(参考指標:物価変動率3.2%)
- 令和7年度:前年度から1.9%引き上げ(参考指標:物価変動率2.7%)
しかし、ここには「マクロ経済スライド」という調整の仕組みが働きます。
令和7年度を例に見ると、物価が2.7%上がったのに対し、年金の伸びは1.9%に抑えられました。
つまり、年金額は増えたものの、物価の上昇スピードには追いついておらず、実質的な買い物のパワー(購買力)は「目減り」しているのです。
冒頭のカレーライス指数(21.6%増)のような急激なインフレに対し、年金の伸びだけでは到底太刀打ちできないのが現実です。
4. まとめ
少子高齢化が進むなか、今後も年金額の大幅な伸びは期待しにくい一方で、社会保険料の負担は増えるリスクがあります。
こうした不安定な時代を乗り切るためには、公的年金だけに頼らず、自力で資産を準備する「自衛」が欠かせません。
iDeCo(イデコ)やNISA(ニーサ)といった税制優遇のある制度を活用し、コツコツと「じぶん年金」を作っていくことは、将来のインフレから自分を守る強力な盾になります。
どの方法が自分に合うかは、家計の状況やリスクの許容度によって人それぞれです。まずは今の家計の「赤字リスク」を把握することから、無理のないペースで備えを始めていきましょう。

参考資料
- 帝国データバンク「「カレーライス物価指数」調査―2025年10月分」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定について」
- 厚生労働省「令和6年度の年金額改定について」
- 厚生労働省「令和5年度の年金額改定について」
和田 直子


