
2024年の年金制度の財政検証を受け、2025年に大きな年金制度改正法が行なわれ話題となりました。年金制度とともに老後生活を支えるのが老後資金です。
老後に向けて「平均的な貯蓄額は?」「どうやって貯蓄すればいい?」などの疑問を感じる人もいるでしょう。
本記事では、70歳代の二人以上世帯で「貯蓄3000万円以上」の割合について解説します。
老後に向けておすすめの貯蓄習慣も紹介しますので、老後対策の検討に役立ててください。
1. 70歳代で「貯蓄3000万円以上」世帯は19%
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2024年)」によると、70歳代・二人以上世帯の中で貯蓄3000万円以上世帯は全体の19%を占めます。
平均額1923万円からみると少し多い程度に感じるかもしれませんが、中央値は800万円(貯蓄額を小さい順に並べたとき真ん中の人の貯蓄額)であることから、貯蓄3000万円以上というのはうらやましいと感じる水準と言えるでしょう。

- 貯蓄なし:20.8%
- 1000万円未満:31.0%
- 1000万円以上2000万円未満:16.8%
- 2000万円以上3000万円未満:8.9%
- 3000万円以上:19.0%
- 無回答:3.5%
(平均額:1923万円)
(中央値:800万円)
2. 「貯蓄3000万円以上」なら老後は安泰?
70歳代・二人以上世帯で貯蓄3000万円以上はうらやましい水準ですが、老後の生活が安泰かどうかは70歳以降の支出と収入によって決まります。
夫婦とも70歳で老後生活が90歳まで続く(70歳以降の老後生活20年間)と仮定して、収入別にいくら支出できるかを見てみましょう。
貯蓄額は3000万円、20年間に毎月均等に取り崩すとすると、月12万5000円を老後資金に当てることができます。収入は公的年金や給与、事業収入、不動産収入などを合計して計算します。
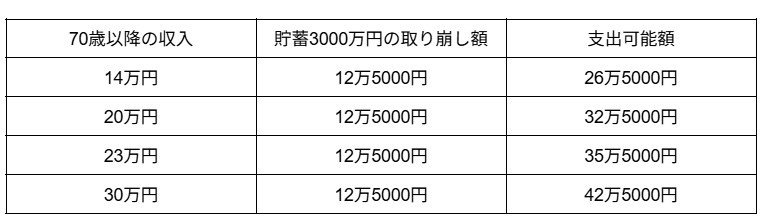
【70歳以降の収入:貯蓄3000万円の取り崩し額・支出可能額】
- 14万円:12万5000円・26万5000円
- 20万円:12万5000円・32万5000円
- 23万円:12万5000円・35万5000円
- 30万円:12万5000円・42万5000円
夫婦2人とも国民年金の満額を受給すると、年金額は合計約14万円です。取り崩しと併せて支出可能額は月26万5000円となり、最低限の生活費は確保できます。
厚生労働省による厚生年金加入者のモデル世帯(夫は会社員、妻は専業主婦)の夫婦2人の年金額は約23万円です。このケースでは支出可能額は月35万5000円あるため、ある程度ゆとりある老後生活が期待できます。
ここまで、70歳代・二人以上世帯の「貯蓄3000万円以上」の割合と70歳以降の収入別支出可能額について解説しました。
次章では老後に向けたおすすめの貯蓄習慣を紹介します。
3. 老後対策のおすすめ①:給与天引きで貯蓄する
貯蓄を習慣化する効果的な方法の1つが「先取り貯金」です。
給与天引きで財形貯蓄や社内預金すれば、毎月意識することなく貯蓄できます。また、口座振替で毎月一定額を貯蓄する方法も同様の効果が期待できます。
余ったら貯金しようと考えても、実際には貯蓄できないケースが多いでしょう。お金があると思うとつい使ってしまいがちとなるため、先取り貯金して残ったお金で生活する習慣ができれば貯蓄がしやすくなります。
4. 老後対策のおすすめ②:固定費を見直す
毎月の固定費を減らすことは、貯蓄するお金を捻出するのに役立ちます。具体的には、スマートフォン料金や保険料、サブスクリプション、電力料金プランなどの見直しが考えられます。
少し手間がかかりますが、住宅ローンの借り換えも効果的です。
これらの料金は、会社によって月額料金が大きく異なります。また、見直しによる節約効果は長期間継続します。
月1万円節約できれば、10年で120万の貯蓄が可能です。一度見直しをすれば、あとは何もしなくても継続的に効果が得られるおすすめの方法です。
5. 老後対策のおすすめ③:資産運用する
国では「貯蓄から投資へ」をスローガンに、国民の資産運用を推奨しています。資産運用は、老後資金準備のための長期的な貯蓄にも効果的です。
低金利が続く中、定期預金で貯蓄してもお金は貯まりますがあまり増やすことができません。一方、投資信託などで資産運用すれば、一定のリスクはありますが貯めたお金を効率よく増やせます。
積立投資信託などで長期・分散投資すれば、リスク低減も可能です。
6. 老後対策のおすすめ④:収入と支出を管理する
老後資金を計画的に貯めるには、現在の収入と支出を正確に把握することが重要です。
家計簿などを使って毎月の収支を可視化することで、「無駄な支出はないか?」「いくらまで貯蓄可能か?」などを判断できるからです。
家計簿管理アプリを利用すれば、クレジットカードや電子マネーと連携して自動的に支出内容を記録したり、項目別の支出金額を把握したりして簡単に収支管理できます。
7. まとめにかえて
70歳代・二人以上世帯で貯蓄3000万円以上の世帯は全世帯の19%です。
一般的にはうらやましいといえる水準であり、年金額(またはその他の収入を含む金額)が一定以上あればゆとりある老後生活が期待できます。年金額が少ない場合でも、必要最低限の生活は可能でしょう。
貯蓄3000万円以上の達成は容易とは言えませんが、現役世代のうちから計画的に貯蓄習慣を身につけることで、ある程度の資産形成は可能です。
本記事でおすすめの貯蓄習慣を参考にして、自分にあった老後資金準備を進めましょう。


参考資料
西岡 秀泰