


2026年が始まり、新しい年の暮らしや家計の計画を立てている方も多いのではないでしょうか。とくにシニア世代にとって、毎月の年金収入は日々の生活を支える大切な柱のひとつです。そうしたなか、公的年金は年に6回支給されており、直近では来月2月13日に年金の支給日を迎えます。

支給日が近づくと、「実際、年金だけでどのくらいの金額を受け取っている人が多いのだろう?」と気になる方もいるかもしれません。なかでも、「年金だけで月30万円もらえる人はどのくらいいるのか」は、よく聞かれる疑問のひとつです。
老後の生活を支える大切な年金ですが、実は多くの人が疑問に思うポイントもあります。
今回は、厚生労働省年金局が公表した最新の統計データをもとに、厚生年金のリアルな受給額分布や、多くの人が抱えがちな年金制度に関する3つの誤解について分かりやすく解説します。
1. 来月2月は《厚生年金》支給日!いちどに「40万円(月20万円)以上」もらう人は何%?
現在のシニア世代が実際に受け取っている年金額はどのくらいなのでしょうか。厚生労働省年金局の『令和6年度 厚生年金保険・国民年金事業の概況』によれば、老齢基礎年金を含む厚生年金の受給額は、男女合計で平均月額15万289円となっています。
しかし、これはあくまで平均値であり、実際の受給額の分布はどのようになっているのか確認してみましょう。
1.1 【画像で見る】厚生年金受給額の分布
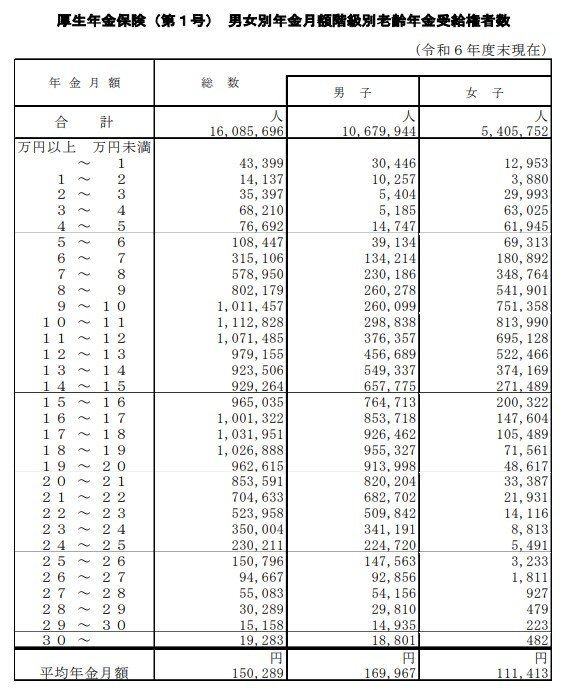
- 月額10万円未満を受け取っている人の割合:19.0%
- 月額10万円以上を受け取っている人の割合:81.0%
- 月額15万円以上を受け取っている人の割合:49.8%
- 月額20万円以上を受け取っている人の割合:18.8%
- 月額20万円未満を受け取っている人の割合:81.2%
- 月額30万円以上を受け取っている人の割合:0.12%
このデータを見ると、2カ月に一度の支給で40万円、つまり月額20万円以上を受け取っている人は全体の18.8%であり、そこまで多くはないことがわかります。また、平均受給額が約15万円であることを考慮すると、月額30万円を超える年金を受け取るのは、ごく一部の人に限られると言えそうです。
2. 年金にまつわる疑問①:「将来、年金保険料は上がり続ける」は本当か?
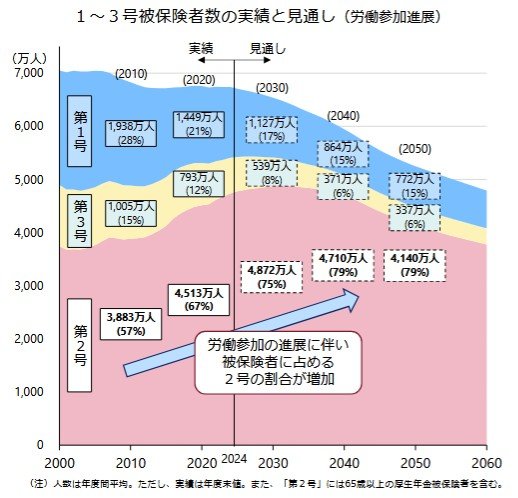
少子高齢化が進行する日本では、「将来、現役世代の保険料負担がさらに増えるのではないか」と心配する声も聞かれます。しかし、実際には女性や高齢者の労働参加が進んだ結果、年金制度を支える就業者数は当初の想定を上回って増加しています。
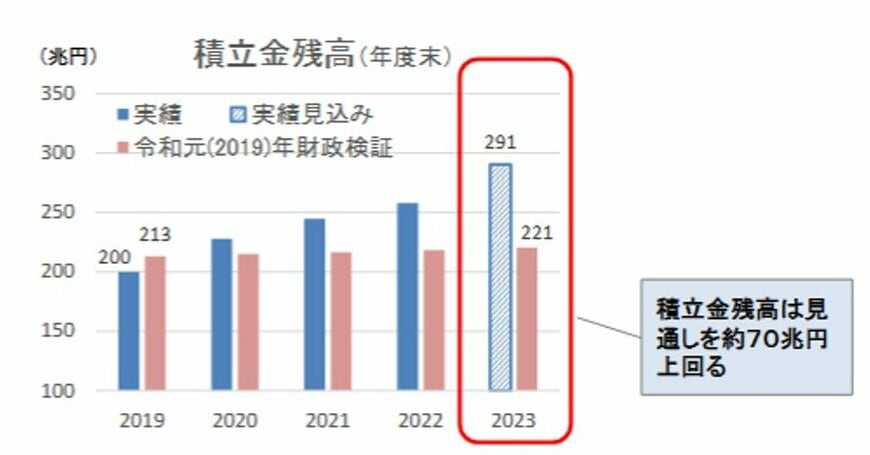
この就業者数の増加は年金財政に良い影響を与えており、積立金の残高は予測よりも約70兆円多くなる見込みです。これは将来受け取る年金額が大幅に増えるわけではありませんが、制度を将来にわたって維持していく「持続可能性」を向上させるポジティブな要素と言えるでしょう。
厚生年金保険料率は2017年に18.3%で上限が固定されており、現役世代の負担が無限に増え続けないような仕組みになっています。同様に、自営業者などが納める国民年金保険料についても、賃金や物価の変動に応じた調整は行われるものの、少子高齢化だけを理由に際限なく引き上げられることにはなっていません。
このように、現役世代の負担増を抑制しながら、年金積立金の運用収益などを活用することで、制度全体の安定性が強化されています。
3. 年金にまつわる疑問②:「年金制度はいずれ破綻する」は本当か?
日本の公的年金制度には、「マクロ経済スライド」という仕組みが導入されています。これは、社会情勢の変化、例えば人口構造や平均寿命の延びなどに合わせて年金の給付水準を自動的に調整するもので、制度が長期的に維持できるよう財政の安定性を確保する役割を担っています。
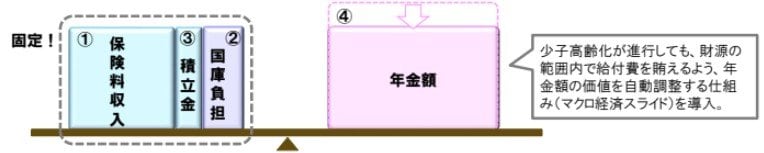
さらに、年金財政は賃金の上昇や働く人の数の増加といった経済の成長とも深く関わっています。そのため、年金制度について考える際は「破綻するかもしれない」という視点だけでなく、「どのような仕組みで維持されているのか」を正しく理解することが重要です。
4. 年金にまつわる疑問③:「支払った保険料の元は取れない」は本当か?
公的年金は、老後の生活資金となる老齢年金だけでなく、病気やケガで働けなくなった際の障害年金や、一家の働き手を亡くした際に支給される遺族年金など、万が一の事態に備える保障も含まれた社会保険制度です。この制度は、私たちが支払う保険料と税金(国庫負担)を財源とし、現役世代が高齢者世代を支える「世代間扶養」の考え方で成り立っています。
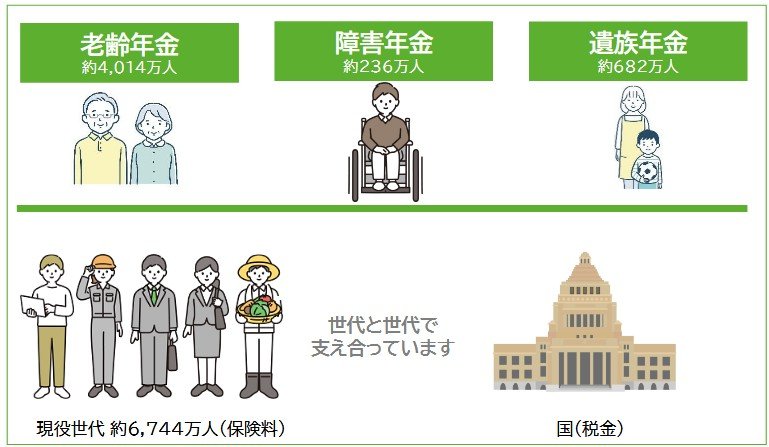
公的年金には「所得再分配」の機能も備わっています。これにより、現役時代の収入に大きな差があったとしても、将来受け取る年金額の差はそれほど大きくならないように調整される仕組みになっています。
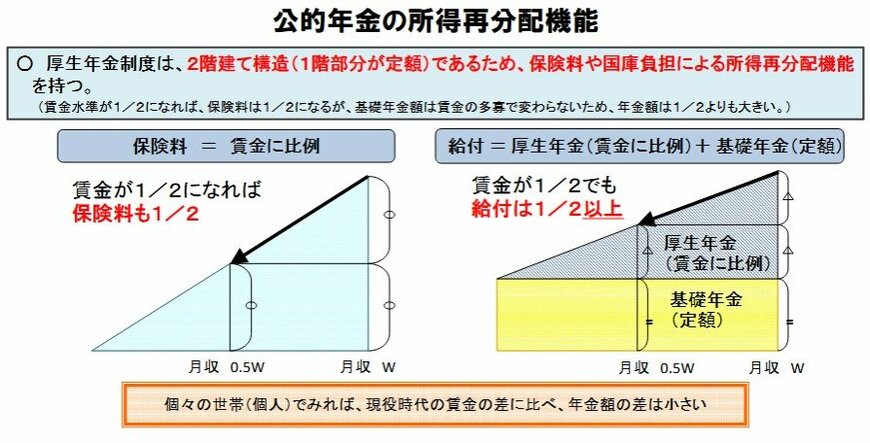
したがって、「支払った保険料に対して、将来いくら受け取れるか」という損得だけで年金制度を評価するのは、その本質を見誤るかもしれません。公的年金は単なる貯蓄ではなく、生涯にわたって保障が続く「終身保険」に近い性質を持っています。長生きのリスクや、予期せぬ病気や事故、死亡といったリスクに備えるための「保険」として捉えることで、その本当の価値を理解しやすくなるでしょう。
5. まとめ:年金の現状を理解し、将来設計に活かす
今回は、厚生年金のリアルな受給額と、年金制度に関するよくある誤解について解説しました。
最新のデータによると、厚生年金の平均月額は約15万円で、月額20万円以上を受け取っている人は全体の2割にも満たないことがわかりました。また、「制度は破綻する」「保険料は上がり続ける」「元が取れない」といった不安は、制度の仕組みを正しく理解することで解消できる部分も多いでしょう。公的年金は、世代間で支え合う社会保険制度として設計されています。
こうした事実を知ることで、ご自身の将来の年金額を客観的に把握しやすくなります。次の年金支給日などを機に、ご自身のライフプランや資産形成について改めて考えてみてはいかがでしょうか。
※当記事は再編集記事です。

参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「国民年金及び厚生年金に係る財政の現況及び見通しー令和6(2024)年財政検証結果 ー」
- 厚生労働省「令和6(2024)年財政検証関連資料②ー年金額の分布推計ー」
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「知っておきたい年金のはなし」
- 厚生労働省「令和6(2024)年財政検証関連資料①」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
- LIMO「厚生年金、2月は支給日!一度の支給で「60万円(月額30万円)以上」は全体の1%にも満たない?」
長井 祐人


