
新しい年を迎え、暦の上では寒さが最も厳しくなる「大寒」を目前に控える時節となりました。
物価の高止まりや社会保障負担の増加など、私たちの暮らしに直結する課題が山積する中、多くの人が関心を寄せているのは「物価高への対策」の進展ではないでしょうか。
賃金は上向きつつあるものの、物やサービスの値上がりペースに完全には追いついていないのが実情です。
社会保険料の負担増も重なり、手取り額が思うように増えない一方で、冬場の光熱費など日々の出費はかさむばかりといった実感を抱く方も少なくありません。
こうした状況を踏まえ、高市総理は2025年10月の所信表明演説において、「一律の現金給付」ではなく、「給付付き税額控除」という新しい仕組みの検討を進める方針を表明しました。
この制度は、所得税から控除しきれない分を直接給付するもので、今後具体的な制度設計が本格化する見通しです。
【お知らせ】
— 首相官邸 (@kantei) October 24, 2025
10月24日に行われた、第219回国会における高市内閣総理大臣所信表明演説の動画及びテキストを掲載しました。https://t.co/JBQpJyzzSM
本記事では、注目される「給付付き税額控除」の仕組みや検討される背景を整理するとともに、支援の基準となることが多い傾向にある「住民税非課税世帯」の要件についても詳しく見ていきます。
あわせて、2025年11月21日に閣議決定された総合経済対策の目玉である「物価高対応子育て応援手当(仮称)」についても取り上げます。
この制度では、0歳から高校3年生までの「子ども1人あたり2万円を給付する」としており、対象範囲や支給時期など現時点で判明している詳細を解説していきます。
1. 「給付付き税額控除」とは?税額控除(減税)と現金給付を組み合わせた制度
「給付付き税額控除」とは、税負担を軽減する税額控除と、現金給付を一体化した仕組みです。
大きな特徴は、控除しきれずに余った分を現金として支給する点にあり、納税額が少ない人や住民税非課税世帯であっても、支援を受けられる制度となっています。
1.1 【給付付き税額控除のイメージ例】控除額を10万円とした場合
例:【給付付き税額控除】控除額を10万円とした場合1/7
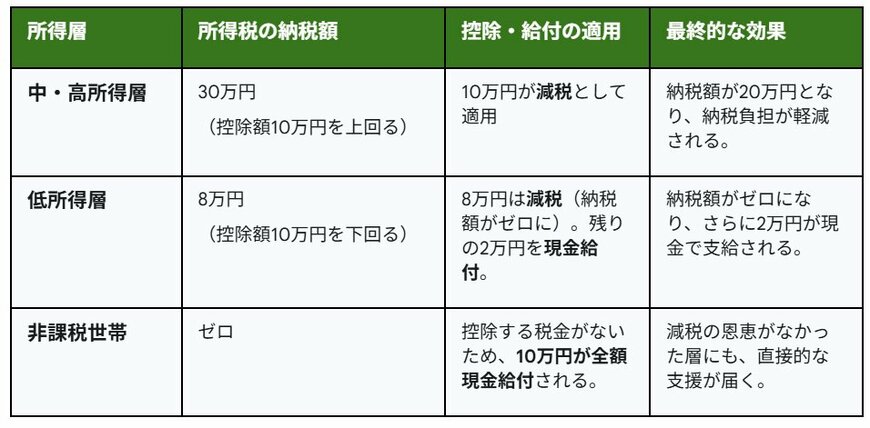
LIMO編集部作成
【中・高所得層】
- 所得税の納税額:30万円(控除額10万円を上回る)
- 控除・給付の適用:10万円が減税として適用
- 最終的な効果:納税額が20万円となり、納税負担が軽減される。
【低所得層】
- 所得税の納税額:8万円(控除額10万円を下回る)
- 控除・給付の適用:8万円は減税(納税額がゼロに)。残りの2万円を現金給付。
- 最終的な効果:納税額がゼロになり、さらに2万円が現金で支給される。
【非課税世帯】
- 所得税の納税額:ゼロ
- 控除・給付の適用:控除する税金がないため、10万円が全額現金給付される。
- 最終的な効果:減税の恩恵がなかった層にも、直接的な支援が届く。
2. なぜ今「現金一律給付」ではなく「給付付き税額控除」が注目されている?
では、なぜ「現金一律給付」ではなく、この制度が注目されているのでしょうか。
この背景には、大きく分けて2つの理由があります。
2.1 注目ポイント1:低所得者への支援を確実に届けるから
所得税の減税は、原則として税金を納めている人を対象とする制度です。
そのため、所得が低く納税額がほとんどない人や、非課税世帯には支援の効果が及びにくいという課題がありました。
「本来、最も支援を必要とする層が十分な恩恵を受けられない」これが従来の仕組みが抱えていた矛盾といえるでしょう。
「給付付き税額控除」は、この問題を補うための制度です。
控除しきれない分を現金で支給することで、納税額がゼロの世帯であっても同じ水準の支援を受けられます。
結果として、これまでの減税制度では難しかった「低所得者に配慮したきめ細かな支援」が可能になるのです。
2.2 注目ポイント2:消費税の逆進性を緩和するから
消費税は所得の多寡にかかわらず同じ税率が適用されるため、収入が少ない人ほど負担が重く感じられる「逆進性」という問題があります。
たとえば、年収300万円の人が生活必需品に100万円を使えば、消費税は10万円です。
同じ10万円でも、年収1000万円の人と比べると、家計への影響ははるかに大きくなります。
「給付付き税額控除」は、こうした不公平を現金給付によって補う仕組みです。
低所得者に現金を支給することで、消費税による負担分を実質的に国が補填し、その結果、手元に残るお金、いわゆる可処分所得が増えることになります。
また、この制度は税の再分配機能を高める役割も担っています。
とくに効果が大きいのは、所得税がかからない非課税世帯で、現在多くの支援制度で基準とされている「住民税非課税世帯」も、ほぼ同じ層に該当します。
自分の世帯が対象になるかを判断するためにも、住民税非課税となる条件を理解しておくことが大切です。
3. 「住民税非課税世帯」とはどんな世帯を指す?
ここでは最初に、住民税の基本的な仕組みを整理し、そのうえで住民税非課税世帯に該当する条件を確認していきます。
住民税とは、居住している都道府県や市区町村に納める地方税であり、自治体運営を支える重要な財源として、公共サービスの提供や道路・施設などのインフラ整備に活用されています。
個人に課される住民税は、「均等割」と「所得割」の二つで構成されています。
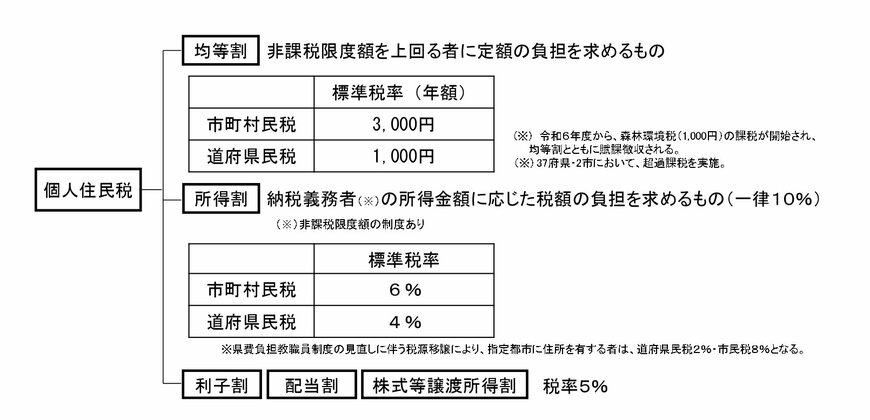
- 均等割:所得に関係なく一律に課税される部分
- 所得割:所得に応じて税額が決まる部分
均等割と所得割のいずれも課されない状態を「住民税非課税」といいます。
「住民税非課税世帯」とは、世帯を構成する全員がこの非課税に該当している世帯のことです。
一方で、「住民税の所得割のみが非課税」となるケースも存在します。
ただし、給付金の対象になるかどうかは自治体ごとに判断基準が異なるため、必ずお住まいの市区町村が定める条件を確認してください。
4. 【住民税非課税世帯】住民税が非課税となる世帯の「3つの要件」
では、住民税が課されない条件について、もう少し詳しく確認していきます。
次に挙げるいずれかの条件を満たす場合、住民税は非課税となります。
- 生活保護を受けている
- 障害者、未成年者、寡婦(夫)、ひとり親で、前年の所得が135万円以下である
- 前年の所得が各市区町村の基準を下回る
なお、1と2の条件は全国の市区町村で共通ですが、3に関する所得基準については、自治体ごとに異なる点に注意が必要です。
5. 【住民税非課税世帯】「所得基準」はいくら?(神戸市のケース例)
「住民税非課税世帯」に該当する所得の目安について、兵庫県神戸市を例に見ていきます。
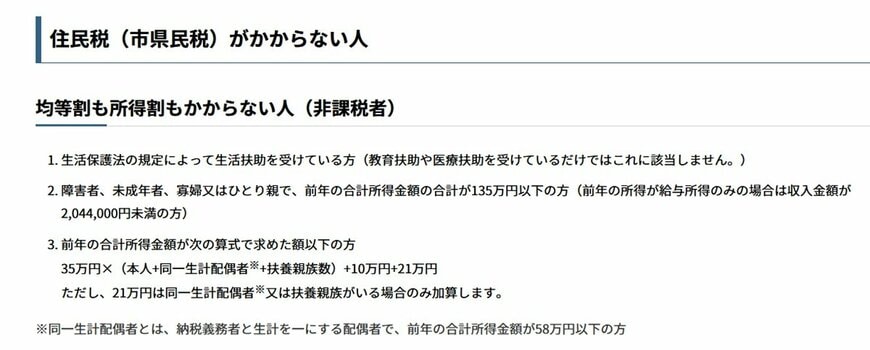
35万円×(本人+同一生計配偶者(※)+扶養親族数)+10万円+21万円
ただし、21万円は同一生計配偶者(※)または扶養親族がいる場合のみ加算
※同一生計配偶者とは、納税義務者と生計を一にする配偶者で、前年の合計所得金額が58万円以下の人
6. 【住民税非課税世帯】「収入のボーダーライン」はいくら?(神戸市のケース例)
住民税が非課税となる所得基準は、先ほど触れた「同一生計配偶者や扶養親族の人数」に加え、収入の種類によっても変わります。
所得は、収入額から各種控除を差し引いて算出されるため、ここでは神戸市の基準を「収入額ベース」に置き換えて確認していきましょう。
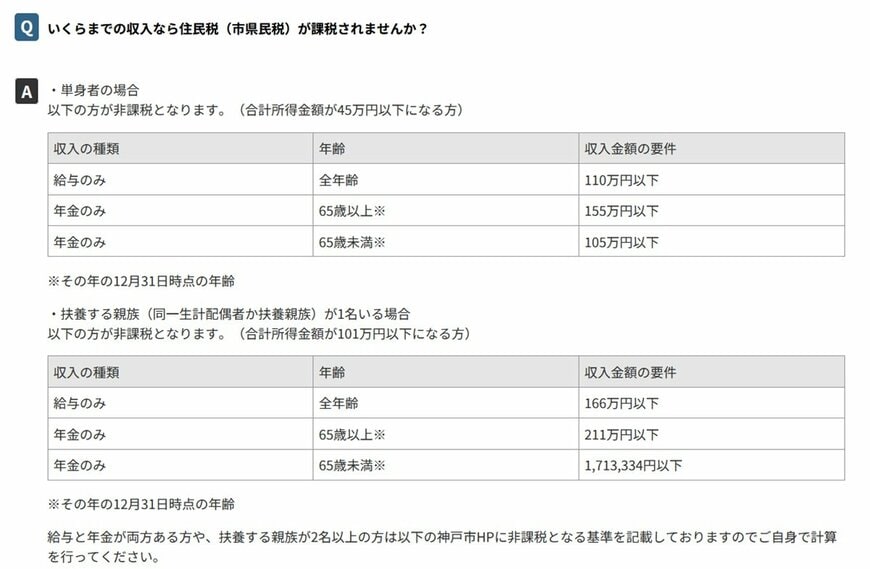
単身世帯
合計所得金額が45万円以下になる方
- 給与収入のみで収入金額が110万円以下
- 年金収入のみで収入金額が155万円以下(65歳以上)
- 年金収入のみで収入金額が105万円以下(65歳未満)
同一生計配偶者か扶養家族が1名いる場合
合計所得金額が101万円以下になる方
- 給与収入のみで収入金額が166万円以下の方
- 年金収入のみで収入金額が211万円以下の方(65歳以上)
- 年金収入のみで収入金額が171万3334円以下の方(65歳未満)
単身世帯では、給与収入のみの場合は年収110万円以下、65歳以上で年金収入のみの場合は155万円以下であれば、住民税は非課税となります。
一方、同一生計の配偶者や扶養親族がいる世帯では、非課税となる収入の目安はより高く設定されます。
特に、65歳以上で年金収入のみの世帯では、非課税となる基準が211万円以下となっており、単身世帯と比べて条件が緩やかになっていることが分かります。
このように、世帯の構成や収入の種類によって、住民税の課税状況は変わってきます。
7. シニア世代は「住民税非課税世帯」に該当しやすいのか?
厚生労働省の「令和6年国民生活基礎調査」をもとに、年齢階級ごとに住民税が「課税されている世帯」の割合を確認してみましょう。
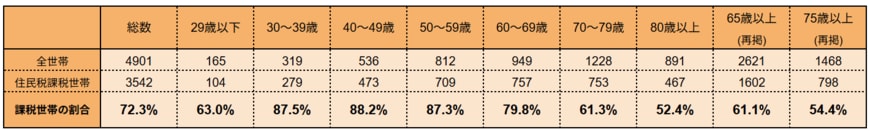
- 29歳以下:63.0%
- 30〜39歳:87.5%
- 40~49歳:88.2%
- 50~59歳:87.3%
- 60~69歳:79.8%
- 70~79歳:61.3%
- 80歳以上:52.4%
- 65歳以上(再掲):61.1%
- 75歳以上(再掲):54.4%
※ 全世帯数には、非課税世帯及び課税の有無不詳の世帯を含む
※ 総数には、年齢不詳の世帯を含む
※ 住民税課税世帯には、住民税額不詳の世帯を含む
住民税が課税されている世帯の割合は、30~50歳代では9割弱ですが、60歳代では79.8%に下がります。
さらに、65歳以上では61.1%、75歳以上になると54.4%まで低下しています。
このように、年齢が上がるにつれて、住民税が課税される世帯の割合は段階的に低くなっています。
一般的に、年金生活へ移行すると現役時代に比べて収入が減少します。
加えて、65歳以上では公的年金に対する所得控除が手厚く、遺族年金はそもそも課税対象外です。
これらの要因から、年金を受給している高齢者世帯は、住民税非課税世帯に該当しやすい傾向があるといえるでしょう。
8. 政府が新たな経済対策を決定!子ども1人につき「2万円」が支給

2025年11月21日、政府は新たな総合経済対策を閣議決定しました。
なかでも関心を集めているのが、物価高による家計負担が重い子育て世帯への支援です。
「物価高対応子育て応援手当(仮称)」として、子ども1人につき2万円を支給することが正式に決定されました。
8.1 「物価高対応子育て応援手当」の対象と条件
- 対象は 0歳から高校3年生まで(平成19年4月2日~令和8年3月31日生まれ)
- 所得制限なし
- 子ども1人につき「2万円」支給
給付総額はおよそ4000億円規模とされています。
自治体が保有する子育て支援の仕組みを活用し、申請を必要としない「プッシュ型」での支給が想定されています。
政府は「できるだけ早い時期に支給を始める」としており、具体的なスケジュールや方法については、今後順次公表される予定です。
9. 「強い経済」を実現する総合経済対策「3つの柱」ってなに?

高市内閣が打ち出した経済対策は、日本経済を長年続いた「デフレ・コストカット型」から、新たなステージである「成長型経済」へと力強く移行させることを目指しています。
現在は、再びデフレに逆戻りするのか、それとも成長の軌道に乗れるのかという極めて重要な分岐点にあります。
政府は従来の政策を大胆に見直し、経済成長によって生み出された果実を国民へ確実に還元することを主眼に置きました。
その具体的な戦略となる「3つの柱」は以下の通りです。
9.1 第1の柱:生活の安全保障・物価高への対応
「物価高から暮らしと職場を守る」ことを最優先課題に掲げ、重点支援地方交付金の拡充や冬季の電気・ガス料金への支援、さらには持続的な賃上げを実現するための環境整備を推進しています。
9.2 第2の柱:危機管理投資・成長投資による強い経済の実現
「先行的かつ集中的な投資の強化」を通じて、経済安全保障の確立や食料・エネルギー資源の安定確保を図ります。
あわせて、防災・減災といった国土強靭化や未来への投資を拡大し、揺るぎない経済基盤を構築する方針です。
9.3 第3の柱:防衛力と外交力の強化
国民の安全と繁栄を支える「強い日本」の実現に向け、複雑化する外交・安全保障環境への対応を急ぎます。
特に米国による関税措置への適切な対応など、国際社会における日本の地位を確固たるものにする取り組みを進めていく考えです。
こうした一連の施策を通じて、経済成長の成果を国民一人ひとりに届け、「豊かさを実感できる社会」を具現化することが今回の対策の真の狙いです。
将来への不安を払拭し、誰もが安心して暮らせる社会の構築を目指すことが、本経済対策の一貫した方向性となっています。
10. まとめ
ここまで給付付き税額控除について詳しく見てきました。
物価の上昇により「生活が苦しくなっている」と感じている方が多い傾向にあると考えられますが、このような給付があるととても助かるかと思います。
しかし、このような給付金はいつまでもあるとは限らないため、自分自身でも物価上昇対策について考えておくことも大切です。
具体的な方法としては、資産運用を活用してお金にも働いてもらうことを目指す、貯蓄をコツコツ続ける、支出を見直すなどさまざまです。
ライフスタイルに合った方法で、家計を見直すことからはじめてみてはいかがでしょうか。


参考資料
- 自民党「もう一度信頼される自民党に 高市新総裁が就任会見」
- X「自民党広報」
- 神戸市「住民税(市県民税)とは」
- 神戸市「いくらまでの収入なら住民税(市県民税)が課税されませんか?」
- 厚生労働省「令和6年国民生活基礎調査」(e-stat)
- 内閣府「総合経済対策 政策ファイル」
- 内閣府「「強い経済」を実現する総合経済対策」
筒井 亮鳳