
医療機関を利用する機会が増えやすい75歳以降は、「医療費の自己負担がどれくらいになるのか」「使える給付制度を知らずに損していないか」が気になるところです。
後期高齢者医療制度では、所得状況に応じて窓口負担割合が1割・2割・3割に分かれ、さらに給付制度もいくつか用意されています。
年始は、制度を見直す良いタイミングです。
ここでは、後期高齢者医療制度の基本と、加入者が受けられる給付内容を整理して確認します。
1. 高齢者世帯の「平均所得額」はどのくらい?
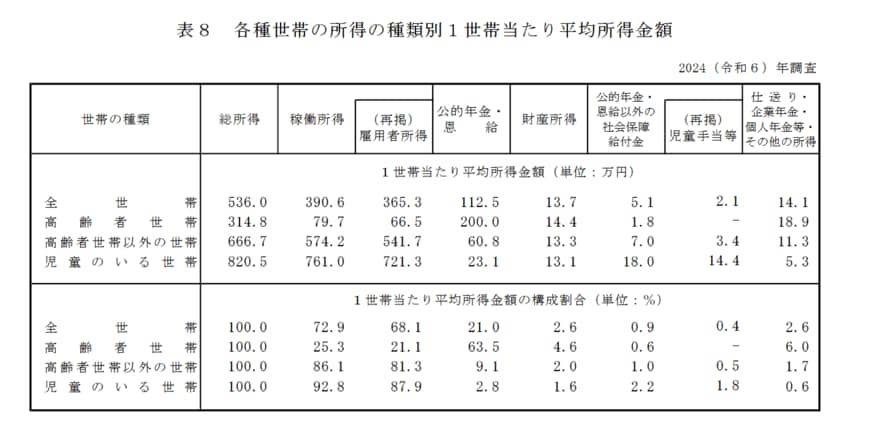
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」を参考に、高齢者世帯(※)の「1世帯あたりの平均所得金額」を確認していきます。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
1.1 高齢者世帯の「平均所得金額」を一覧でチェック
(カッコ内は総所得に占める割合)
総所得:314万8000円 (100.0%)
【内訳】
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円 (4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円 (0.6%)
- 仕送り・企業年金・個人年金等・その他の所得18万9000円(6.0%)
高齢者世帯の平均的な総所得は年間で314万8000円となっており、これを月ベースにするとおよそ26万円に相当します。
収入の内訳を見ると、中心となっているのは月あたり約16万6000円の公的年金で、全体のおよそ3分の2を占めています。
次に多いのが、月額約5万5000円の雇用者所得で、割合としては約2割にあたります。
このような収入の内訳から、高齢者世帯の生活は公的年金を中心に成り立ちつつ、不足分を就労による収入で補っている実態がわかります。
※雇用者所得:世帯員が勤め先から支払いを受けた給料・賃金・賞与の合計金額で、税金や社会保険料を含む
2. 原則75歳以上のシニアが加入対象の「後期高齢者医療制度」とは?
「後期高齢者医療制度」は、2008年に導入された、高齢者を対象とする公的な医療保険制度です。
原則として対象は75歳以上となっており、日本国内に住民票があれば、特別な手続きを行わなくても自動的に制度へ加入されるようになっています。
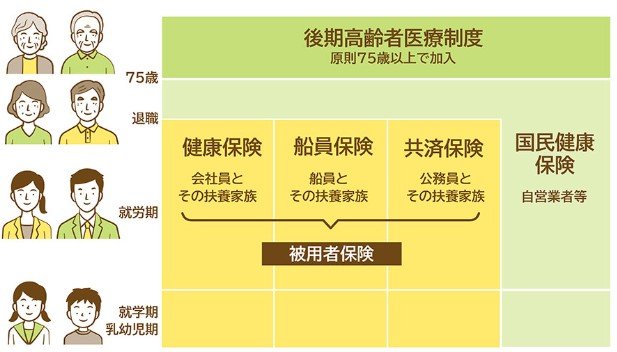
加入にあたって、原則として特別な申請手続きは不要です。
75歳の誕生日を迎えると、市区町村から「後期高齢者医療被保険者証(保険証)」が自動的に交付され、医療機関の受診時に利用できるようになります。
なお、65歳以上で障害認定を受けている人など、所定の要件を満たす場合には、本人の申請によって75歳に達する前でも加入が認められるケースがあります。
3. 【後期高齢者医療制度】医療費の「窓口負担割合」は1割〜3割
後期高齢者医療制度の対象となる75歳以上の人、または65〜74歳で所定の障害認定を受けた人は、医療機関で診療や治療を受ける際、医療費の一部を自己負担する仕組みです。
自己負担割合は一律ではなく、加入者の所得状況に応じて、1割・2割・3割のいずれかに設定されます。
- 一般所得者等:1割
- 一定以上所得のある人:2割
- 現役並み所得者:3割

医療費の自己負担が「2割」となる区分は、2022年10月1日から新設された中間的な負担水準です。
制度改正により、従来は1割負担だった人のうち、一定の所得条件に該当する場合は、2割負担へと変更されています。
3.1 【要件をチェック】医療費の「窓口負担割合」が2割になるのはどんな人?
医療費の自己負担が2割に該当する人の条件は、次の表に示されています。
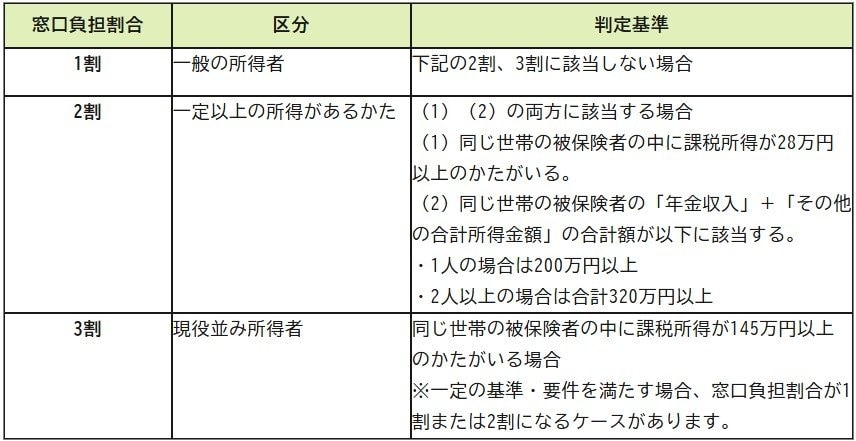
- 同じ世帯の被保険者の中に課税所得が28万円以上のかたがいる。
- 同じ世帯の被保険者の「年金収入(※1)」+「その他の合計所得金額(※2)」の合計額が以下に該当する。
- 1人の場合は200万円以上
- 2人以上の場合は合計320万円以上
※1 公的年金控除等を差し引く前の金額で、遺族年金や障害年金は含みません。
※2 事業収入や給与収入等から必要経費や給与所得控除等を差し引いた後の金額。
自身や世帯の負担割合を把握したい場合は、厚生労働省が公表しているフローチャートを活用すると、判断しやすいでしょう。

3.2 【現在は終了】2025年9月30日まで「2割負担」の人への優遇措置があった
「2割負担」となる人の急激な負担増を緩和する目的で、経過措置として外来医療費に上限を設ける対応が「2025年9月30日」まで実施されていました。

ただし、この特例的な措置はすでに終了しており、現在は原則どおり2割負担が適用されています。
4. 「後期高齢者医療制度」の加入者が受けられる給付 11選
ここまで、後期高齢者医療制度の概要や自己負担割合について整理してきました。
続いて、東京都後期高齢者医療広域連合を例に取り上げ、制度に加入している人が受けられる主な給付内容を確認していきます。
4.1 ①:療養の給付
病気やけがにより医療機関を利用する際、保険証を提示することで適用される給付です。
この場合、医療費の自己負担は1割から3割の範囲に抑えられます。
4.2 ②:療養費
保険証を提示せずに医療機関を受診した場合は、いったん医療費を全額自己負担する必要があります。
その後、所定の申請を行い認められれば、自己負担分を差し引いた金額が返還されます。
4.3 ③:入院時食事療養費
入院中の食事にかかる費用については、患者が支払う「標準負担額」を上回る部分を、公的医療保険が補填する仕組みとなっています。
4.4 ④:入院時生活療養費
療養病床に入院した場合、食事代や居住費については、患者が負担する標準負担額を超える部分が、公的医療保険によって賄われます。
なお、療養病床とは、長期間にわたる療養や介護を必要とする人を対象に設置された病床のことです。
4.5 ⑤:移送費
移送費とは、病気やけがによって自力での移動が難しく、医師の判断によりやむを得ず移送された場合に支給される給付です。
なお、支給を受けるには、緊急性や必要性が認められることが前提となります。
救急車による搬送は費用がかからないため、移送費の対象には含まれません。
4.6 ⑥:高額療養費
1か月間に支払った医療費の自己負担額が、あらかじめ定められた上限額を上回った場合、その超過分は後日払い戻される仕組みです。
4.7 ⑦:高額介護合算療養費
1年間(8月から翌年7月まで)に負担した医療費と介護保険サービスの自己負担額を合算し、その合計が定められた基準額を上回った場合には、超えた分が払い戻されます。
なお、払い戻しは後期高齢者医療制度と介護保険のそれぞれから行われる仕組みです。
4.8 ⑧:保険外併用療養費
保険適用外の治療を行った場合であっても、検査や投薬、入院料など、通常の診療と共通する部分については、公的医療保険の対象となります。
4.9 ⑨:訪問看護療養費
主治医の指示により訪問看護を利用した場合、利用費用から自己負担分を差し引いた金額が給付として支給されます。
4.10 ⑩:特別療養費
資格証明書が交付されている人が、医療機関での受診時に医療費を全額自己負担した場合でも、後日申請を行えば、自己負担分を差し引いた金額が払い戻されます。
ただし、保険料に未納がある場合は、払い戻される金額が未納分に充当されることがあります。
4.11 ⑪:葬祭費
被保険者が死亡した場合には、葬儀を行った喪主に対して、給付金が支給されます。
この給付は、多くの自治体において申請件数が比較的多い、代表的な給付の一つとされています。
5. 後期高齢者医療制度は「負担割合」と「給付内容」をセットで確認
後期高齢者医療制度では、窓口負担割合だけを見ると負担が重く感じられるかもしれませんが、高額療養費や各種給付制度を活用することで、実際の自己負担は抑えられる仕組みになっています。
特に、医療機関の利用が増えやすい時期や、保険料・負担割合の通知が届いたタイミングで、自分がどの給付を利用できるのかを確認しておくことが大切です。
制度を正しく理解し、使える支援は早めに把握して、安心して医療を受けられる備えにつなげていきましょう。


参考資料
- 厚生労働省「後期高齢者医療制度の令和6・7年度の保険料率について」
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
- 厚生労働省「後期高齢者の窓口負担割合の変更等(令和3年法律改正について)」
- 東京都後期高齢者医療広域連合「一部負担金の減額・免除等」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
マネー編集部社会保障班