
60歳代を迎えると、老後の生活の柱となる「年金」について、関心が高まる方も多いのではないでしょうか。

公的年金は「国民年金」と「厚生年金」の2階建て構造になっており、加入状況によって受給額が大きく変わります。ファイナンシャルアドバイザーとして活動する際にも、数字を丁寧に整理して要点を伝えることを徹底してきました。ポイントは、平均額という一つの数字だけで判断せず、仕組み・受給額の分布・家計収支という3つの角度から段階的に確認していくことです。本記事でも同じように、まずは制度の仕組みと平均受給額を押さえたうえで、ご自身の家計収支と照らし合わせて考えていただけるよう、順番に整理していきます。ここから具体的なデータを見ていきましょう。
60歳代を迎えると、老後の生活の柱となる「年金」について、関心が高まる方も多いのではないでしょうか。
「自分は一体いくら年金をもらえるのだろう」「周りの人はどのくらいもらっているの?」といった疑問や、年金だけで生活していけるのかという不安を感じることもあるでしょう。
この記事では、公的年金の基本的な仕組みから、厚生年金と国民年金の平均的な受給額、そして年金生活を送る高齢者世帯のリアルな家計収支まで、最新のデータを基に詳しく解説していきます。
1. この記事の3つのポイント
-
 公的年金は国民年金・厚生年金の2階建て構造で、受給額は加入状況により個人差が大きい
-
厚生年金の平均月額は15万289円、国民年金は5万9310円だが分布は幅広い
-
65歳以上の夫婦世帯・単身世帯とも、平均では毎月の家計収支が赤字
 公的年金は国民年金・厚生年金の2階建て構造で、受給額は加入状況により個人差が大きい
2. 日本の公的年金の仕組みはどうなっていますか?
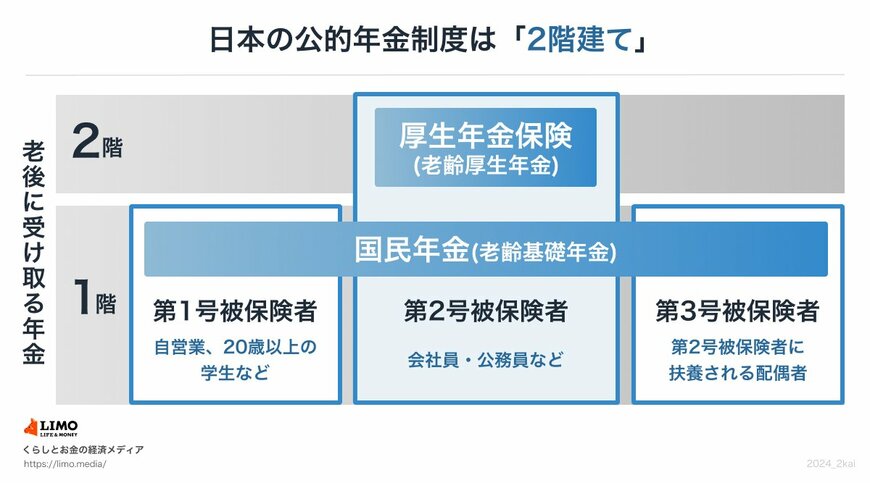
公的年金は「2階建て構造」だと聞いたことがある人もいるでしょう。
これは、日本の年金制度が「1階部分にあたる国民年金(基礎年金)」と「2階部分にあたる厚生年金」から成り立つためです。
2.1 1階部分:国民年金の概要
- 加入対象者:原則として日本に住む20歳以上60歳未満の全員
- 年金保険料:国民年金保険料は全員一律。ただし年度ごとに改定あり(2026年度月額:1万7920円)
- 受給額:保険料を40年間欠かさず納付すれば満額が受け取れる(2026年度月額:7万608円)
国民年金の加入者は第1号被保険者~第3号被保険者にわかれ、このうち第2号被保険者が後述する厚生年金に加入します。厚生年金保険料を支払う人は、別途国民年金保険料を支払う必要はありません。
また、第3号被保険者も保険料の納付義務がありません。
2.2 2階部分:厚生年金の概要
- 加入対象者:会社員や公務員、またパートなどで特定適用事業所(※1)に働き一定要件を満たした人が国民年金に上乗せで加入
- 年金保険料:収入に応じて厚生年金保険料が変わる。ただし上限あり(※2)
- 受給額:加入期間や納めた保険料により個人差あり
※1 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※2 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
3. 年金の支給日カレンダーについて
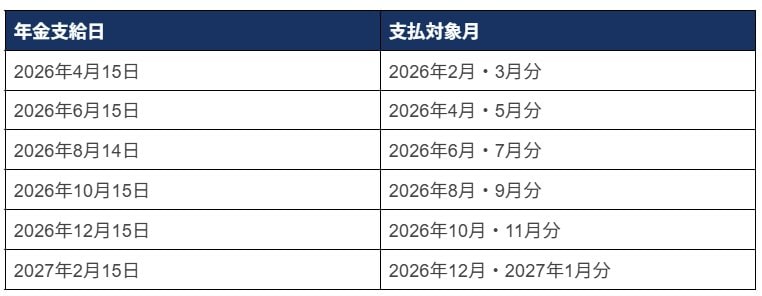
公的年金は、原則として偶数月の15日に支給されます(15日が土日・祝日の場合は、その直前の平日)。年金は後払い方式で、前月までの2カ月分がまとめて支払われるという仕組みです。
2026年度の年金支給日と支給対象月を見てみましょう。
3.1 2026年度における年金支給日と対象月
- 2026年4月15日:2026年2月と3月分
- 2026年6月15日:2026年4月と5月分
- 2026年8月14日:2026年6月と7月分
- 2026年10月15日:2026年8月と9月分
- 2026年12月15日:2026年10月と11月分
- 2027年2月15日:2026年12月と2027年1月分
例えば2026年10月15日の支給日には、2026年8月と9月分の2ヶ月分が一度に振り込まれるということです。
給与を月に一度受け取っていた現役時代とは、家計管理のサイクルも変わってくるでしょう。
年金は現役時代の給与とは違い、偶数月に2カ月分がまとめて振り込まれる仕組みです。家計管理も月ごとから隔月ペースに切り替わるため、あらかじめ生活費の割り振りを考えておくとよいでしょう。特に支給日の直後に使いすぎてしまうと、翌月分の生活費が足りなくなることもあるため、月単位での予算感覚を持っておくことがポイントです。続いて、受給額そのものを見ていきます。
4. 厚生年金と国民年金の受給額に見られる個人差
老後の生活を支える大切な収入源である、公的年金。できればたくさんもらいたいと思うものです。どれほど支給されるのか気になる方も多いでしょう。
年金受給額は年金加入状況により決まるため、個人差が大きい点に注意が必要です。
これを踏まえた上で、どれくらいの個人差があるのかを見てみましょう。
4.1 厚生年金の男女別平均月額と受給額の分布

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
4.2 厚生年金受給額の分布(1万円単位)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
男女別では、男性16万9967円、女性11万1413円と、6万円ほどの差があります。
上のグラフの受給額分布が示すとおり、「月額1万円未満から30万円以上」と幅広く分布していることから、個別での確認が重要であるといえます。
専門的な話になるのですが、平均受給額はあくまで全体をならした数字にすぎません。分布を見ると1万円未満から30万円以上まで幅広くばらついており、平均だけを見て自分の受給額を判断するのは早計です。加入期間が短い方や、パート等で厚生年金への加入期間が浅い方は、平均を下回るケースも十分に考えられます。逆に、加入期間が長く現役時代の収入が高かった方は、平均を大きく上回る受給額になることもあります。ご自身の見込み額は、ねんきん定期便で確認しておきましょう。
4.3 国民年金の男女別平均月額と受給額の分布
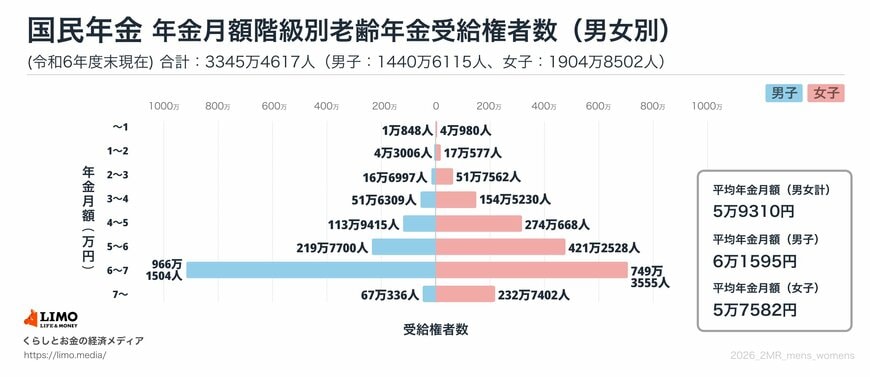
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.4 国民年金受給額の分布(1万円単位)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は男女全体、男性・女性ともに5万円台です。上のグラフが示すとおり、「月額1万円未満~7万円以上」と分布していることがわかります。
国民年金では満額が固定されていることから、厚生年金ほどばらけることはありません。
ボリュームゾーンは「6万円以上~7万円未満」となっており、多くの人が満額を受け取れていることも読み取れます。
5. 65歳以上の無職夫婦世帯における家計収支
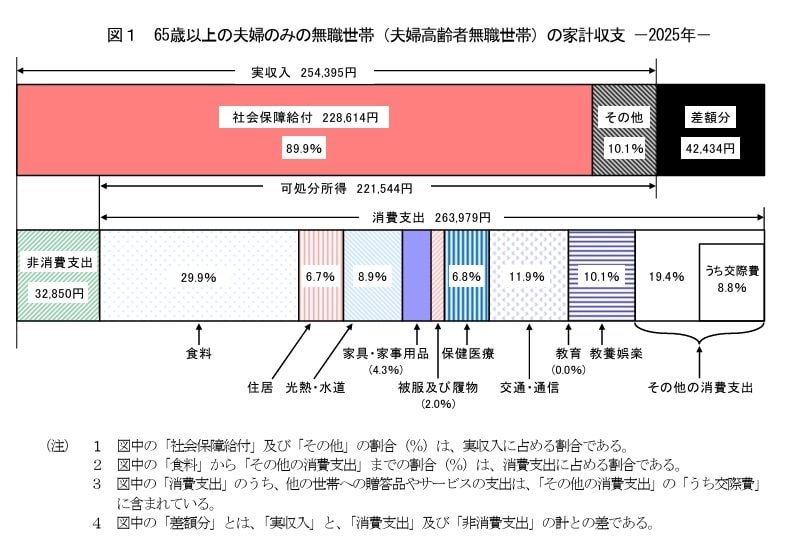
この章では、65歳以上無職の夫婦世帯と単身世帯のひと月の家計収支を見ていきます。
総務省が公表する「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」を参考にしましょう。
5.1 65歳以上・無職夫婦世帯の収入内訳
- 実収入:25万4395円
- うち社会保障給付:22万8614円 ※主に年金
5.2 65歳以上・無職夫婦世帯の支出内訳
- 実支出:29万6829円
- うち消費支出:26万3979円
消費支出とは、いわゆる生活費のことです。内訳は以下のとおりです。
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
なお、非消費支出は3万2850円となっており、内訳は次のとおりです。
- 直接税:1万2547円
- 社会保険料:2万296円
この夫婦世帯の場合、ひと月の実収入25万4395円に対し、支出は合計29万6829円で、月の家計収支は4万2434円の赤字となっています。
6. 65歳以上の無職単身世帯における家計収支
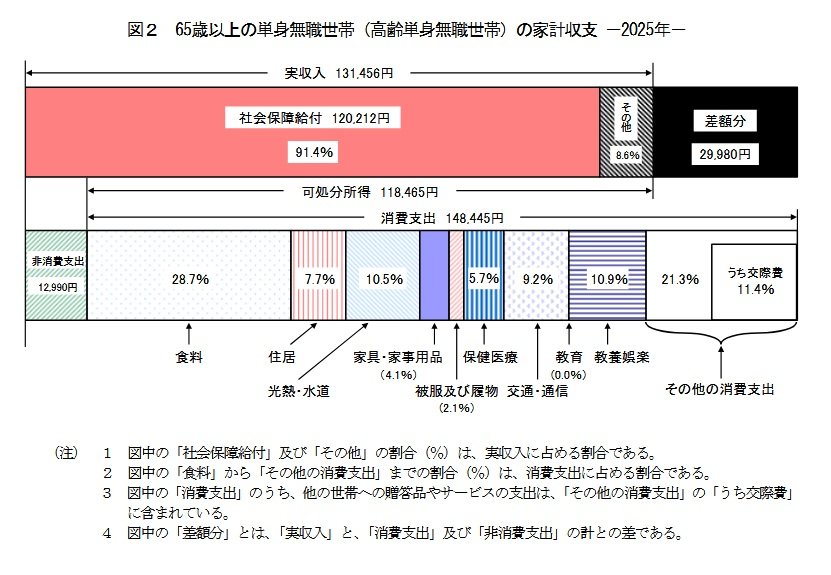
続いて、単身世帯の家計収支も同様に見ていきましょう。
6.1 65歳以上・無職単身世帯の収入内訳
- 実収入:13万1456円
- うち社会保障給付:12万212円 ※主に年金
6.2 65歳以上・無職単身世帯の支出内訳
- 支出:16万1435円
- うち消費支出:14万8445円
消費支出の内訳は次のとおりです。
- 食料:4万2545円
- 住居:1万1416円
- 光熱・水道:1万5565円
- 家具・家事用品:6069円
- 被服及び履物:3049円
- 保健医療:8388円
- 交通・通信:1万3601円
- 教育:0円
- 教養娯楽:1万6132円
- その他の消費支出:3万1681円
- うち諸雑費:1万4052円
- うち交際費:1万6956円
- うち仕送り金:591円
非消費支出の平均は1万2990円でした。
- 直接税:7072円
- 社会保険料:5912円
単身世帯の場合は、ひと月の実収入13万1456円に対し、支出は合計16万1435円で、月の家計収支は毎月2万9980円の赤字となっています。
夫婦世帯・単身世帯ともに、平均では毎月の収支が赤字になっている点は見逃せません。焦って資産運用に飛びつく前に、まずは現状の収支を数字で正確に把握することが順序として大切です。赤字幅が分かれば、預貯金の取り崩しでどこまで対応できるか、それとも収入を増やす工夫が必要かといった判断もしやすくなります。最後に今回のポイントを整理します。
7. 年金額と家計収支を整理し、老後の備えにつなげよう
今回は、日本の公的年金制度の基本的な仕組みと、一人当たりの平均受給額、そして高齢者世帯の家計収支の実態について解説しました。
公表されている最新データを見ると、個人が受け取る年金額の目安だけでなく、世帯合算でのリアルな生活費の過不足が見えてきます。
年金は老後の暮らしを支える最も重要な基盤ですが、現役時代の働き方や世帯構成によって受給できる金額や日々の収支バランスは大きく異なります。
まずはご自身の加入履歴をねんきん定期便などで客観的に確かめ、これからのライフプランを見つめ直す参考にしてみてください。
8. 元メガバンク行員の監修者から:年金データを老後の備えに活かすアドバイス

今回のデータを整理すると、厚生年金の平均受給額は月15万289円、国民年金は月5万9310円ですが、実際の受給額は加入期間や現役時代の収入によって大きく異なります。受給額の分布を見ても、厚生年金は月1万円未満から30万円以上まで幅広く、平均像だけでは実態をつかみにくいことがわかります。
銀行の窓口でも、「平均額くらいはもらえるだろう」と考えていたお客様が、通帳を見てため息をつく場面を見てきました。特に厚生年金は男女差も含めて個人差が大きく、平均額を鵜呑みにしないことが大切です。現役時代の収入や加入期間が異なれば、同じ年代でも受給額に数万円単位の差が生じることは珍しくありません。
また、65歳以上の夫婦世帯・単身世帯ともに、平均では毎月数万円の赤字が生じている点も見逃せません。この赤字分は預貯金の取り崩しなどで補われているのが実情で、年金だけで生活費のすべてを賄うのは容易ではないことがうかがえます。ご自身の年金見込み額と現在の生活費を照らし合わせ、不足しそうな金額を早めに把握しておくことをおすすめします。
そのうえで、預貯金の積み増しやNISA・iDeCoなどを活用した資産形成、定年後の就労収入なども組み合わせて、無理のない老後資金計画を立てていくとよいでしょう。特定の方法だけに頼るのではなく、ご自身の年金見込み額や資産状況にあわせて、複数の手段をバランスよく組み合わせていく視点が大切です。