2026年5月19日、総務省統計局が2025年の「家計調査報告 貯蓄・負債編」を公表しました。これによると、二人以上世帯の平均貯蓄額は2059万円と、7年連続で上昇し、前年からは75万円(3.8%)の増加となりました]。

同調査の貯蓄分布において、最も高い階級は「4000万円以上」に設定されています。平均値や中央値と比較しても非常に高額な水準であることから、「これだけの貯蓄がある世帯は、さぞ年収も高いのだろう」と推測されがちです。
しかし、実際のところ「年収の高さ」と「貯蓄額の多さ」は必ずしも正比例するのでしょうか。
本記事では、二人以上世帯の貯蓄事情について、「全体」「勤労者世帯(働く世帯)」「世帯主が65歳以上のシニア世帯」といった世帯類型別に最新の統計データを整理して紹介します。
あわせて、「貯蓄4000万円以上の世帯」の年収分布にも焦点を当て、高額貯蓄世帯が抱える家計の実態を紐解いていきます。
1. 【全体・働く世帯・シニア世帯】二人以上世帯の貯蓄額(平均と中央値)はいくら?
総務省統計局「家計調査報告(貯蓄・負債編)―2025年(令和7年)平均結果―(二人以上の世帯)」を参考に、世帯の種類ごとの貯蓄高を確認していきます。
平均値だけでなく、中央値にも目を向けることで、実際の家計での貯蓄の状況をよりリアルにイメージできるでしょう。
1.1 【全体】二人以上世帯の貯蓄額(平均・中央値)はいくら?

二人以上世帯(全体)の貯蓄状況は次のとおりです。
- 平均値:2059万円
- 貯蓄保有世帯の中央値:1264万円
- 貯蓄現在高が「0」の世帯を含めた中央値:1167万円(※参考値)
1.2 【働く世帯に限定】二人以上世帯の貯蓄額(平均・中央値)はいくら?

では、働いている世帯(※)に限定すると、どのような結果になるのでしょうか。
- 平均値:1717万円
- 貯蓄保有世帯の中央値:1015万円
- 貯蓄現在高が「0」の世帯を含めた中央値:964万円(※参考値)
※家計調査においては「勤労者世帯」と表記され、世帯主が会社、官公庁、学校、工場、商店などに勤めている世帯を指します。ただし、世帯主が社長、取締役、理事など会社団体の役員である世帯は「勤労者・無職以外の世帯」として分類されています。
1.3 【世帯主が65歳以上に限定】二人以上世帯の貯蓄額(平均・中央値)はいくら?

世帯主が65歳以上の世帯に限定した結果は、以下のとおりです。
- 平均値:2564万円
- 貯蓄保有世帯の中央値:1777万円
2. 【全体・働く世帯・シニア世帯】貯蓄が「4000万円超世帯」はどのくらいいる?
続いて、現在貯蓄高の分布を見ながら、世帯間の貯蓄格差に注目していきます。
2.1 【全体の4000万円超世帯は15.2%】二人以上世帯の現在貯蓄高分布
- 100万円未満:10.1%
- 100~200万円:5.4%
- 200~300万円:4.8%
- 300~400万円:3.8%
- 400~500万円:4.1%
- 500~600万円:4.2%
- 600~700万円:3.4%
- 700~800万円:3.3%
- 800~900万円:3.1%
- 900~1000万円:2.5%
- 1000~1200万円:5.8%
- 1200~1400万円:4.3%
- 1400~1600万円:4.3%
- 1600~1800万円:3.1%
- 1800~2000万円:3.1%
- 2000~2500万円:7.0%
- 2500~3000万円:5.2%
- 3000~4000万円:7.5%
- 4000万円以上:15.2%
2.2 【働く世帯の4000万円超世帯は10.9%】二人以上世帯の現在貯蓄高分布
- 100万円未満:11.2%
- 100~200万円:6.5%
- 200~300万円:5.6%
- 300~400万円:4.5%
- 400~500万円:4.8%
- 500~600万円:4.8%
- 600~700万円:3.8%
- 700~800万円:3.6%
- 800~900万円:3.3%
- 900~1000万円:2.7%
- 1000~1200万円:6.0%
- 1200~1400万円:4.6%
- 1400~1600万円:4.3%
- 1600~1800万円:3.2%
- 1800~2000万円:3.2%
- 2000~2500万円:6.3%
- 2500~3000万円:4.6%
- 3000~4000万円:6.3%
- 4000万円以上:10.9%
2.3 【世帯主が65歳以上の4000万円超世帯は21.1%】二人以上世帯の現在貯蓄高分布
- 100万円未満:7.7%
- 100~200万円:3.7%
- 200~300万円:3.4%
- 300~400万円:2.8%
- 400~500万円:3.2%
- 500~600万円:3.4%
- 600~700万円:2.6%
- 700~800万円:2.9%
- 800~900万円:3.0%
- 900~1000万円:2.3%
- 1000~1200万円:5.6%
- 1200~1400万円:3.9%
- 1400~1600万円:4.4%
- 1600~1800万円:3.1%
- 1800~2000万円:3.3%
- 2000~2500万円:8.2%
- 2500~3000万円:6.2%
- 3000~4000万円:9.0%
- 4000万円以上:21.1%
貯蓄額の分布は、世帯の類型によって大きく異なります。
「二人以上世帯全体」を見ると、「200万円未満」が15.5%、「4000万円以上」が15.2%と、いずれも同程度の割合を占めており、貯蓄額の二極化傾向が見て取れます。
「働く世帯(勤労者世帯)」に注目すると、全体と比較して貯蓄が少ない層の割合が高く、「4000万円以上」の世帯は10.9%にとどまっています。
一方で、「世帯主が65歳以上のシニア世帯」に目を向けると、貯蓄額が4000万円以上にのぼる世帯は全体の21.1%を占めており、この層ならではの資産状況の偏りが明確に表れています。
これらの結果から、現役世代とシニア世代の間で、貯蓄状況に明らかな差が存在することが分かります。
次章では、世帯の「貯蓄額」と「年収」の関係について、さらに詳しく紐解いていきます。
3. 貯蓄4000万円超世帯の「世帯年収」は平均いくら?
二人以上世帯における貯蓄と年収の関係を、さらに詳しく紐解いていきます。
ここでは、総務省統計局「家計調査 貯蓄・負債編-2025年(令和7年)-第8-11表<貯蓄・負債>貯蓄及び負債の1世帯当たり現在高(二人以上の世帯・勤労者世帯)」のデータをもとに、「二人以上世帯全体」および「勤労者世帯」における、貯蓄現在高階級別の世帯年収を確認します。
3.1 「二人以上世帯(全体)」の貯蓄現在高階級別の世帯年収はいくら?
- 貯蓄100万円未満: 489万円
- 貯蓄100~200万円: 583万円
- 貯蓄200~300万円: 607万円
- 貯蓄300~400万円: 634万円
- 貯蓄400~500万円: 617万円
- 貯蓄500~600万円: 619万円
- 貯蓄600~700万円: 655万円
- 貯蓄700~800万円: 650万円
- 貯蓄800~900万円: 651万円
- 貯蓄900~1000万円: 718万円
- 貯蓄1000~1200万円: 681万円
- 貯蓄1200~1400万円: 686万円
- 貯蓄1400~1600万円: 694万円
- 貯蓄1600~1800万円: 733万円
- 貯蓄1800~2000万円: 762万円
- 貯蓄2000~2500万円: 688万円
- 貯蓄2500~3000万円: 736万円
- 貯蓄3000~4000万円: 753万円
- 貯蓄4000万円以上: 837万円
3.2 「二人以上世帯のうち勤労者世帯」の貯蓄現在高階級別の世帯年収はいくら?
- 貯蓄100万円未満: 564万円
- 貯蓄100~200万円: 675万円
- 貯蓄200~300万円: 697万円
- 貯蓄300~400万円: 743万円
- 貯蓄400~500万円: 714万円
- 貯蓄500~600万円: 736万円
- 貯蓄600~700万円: 773万円
- 貯蓄700~800万円: 776万円
- 貯蓄800~900万円: 776万円
- 貯蓄900~1000万円: 883万円
- 貯蓄1000~1200万円: 835万円
- 貯蓄1200~1400万円: 855万円
- 貯蓄1400~1600万円: 900万円
- 貯蓄1600~1800万円: 883万円
- 貯蓄1800~2000万円: 998万円
- 貯蓄2000~2500万円: 863万円
- 貯蓄2500~3000万円: 968万円
- 貯蓄3000~4000万円: 977万円
- 貯蓄4000万円以上: 1107万円
貯蓄が「4000万円以上」の世帯では、平均年収は二人以上世帯全体で837万円、勤労者世帯に限ると1107万円となっています。
他の貯蓄階級と比べれば年収は高めですが、貯蓄額の大きさをそのまま説明できるほどの明確な差とは言い切れません。
ここで改めて注目したいのが、前章で示した「世帯主が65歳以上の世帯」において、21.1%が貯蓄現在高「4000万円以上」に該当している点です。
定年時の退職金や相続など、家計調査の年収数値には表れにくい資金の流れが影響している可能性が高いと考えられます。
つまり、貯蓄の多寡は、年収の水準だけでは判断できないことがうかがえます。
4. 台頭する新世代の富裕層に注目。貯蓄の多寡は「年収だけでは測れない」
年収の多寡だけでは説明できない高額貯蓄世帯の存在は、いわゆる「富裕層」と呼ばれる資産家の動向とも重なります。
野村総合研究所が公表した富裕層に関するニュースリリース(※1)によると、富裕層(※2)の世帯数や保有資産額は、過去に一時的な減少局面はあったものの、長期的には増加傾向が続いています。
純金融資産保有額の階層別にみた保有資産規模と世帯数の推移5/5
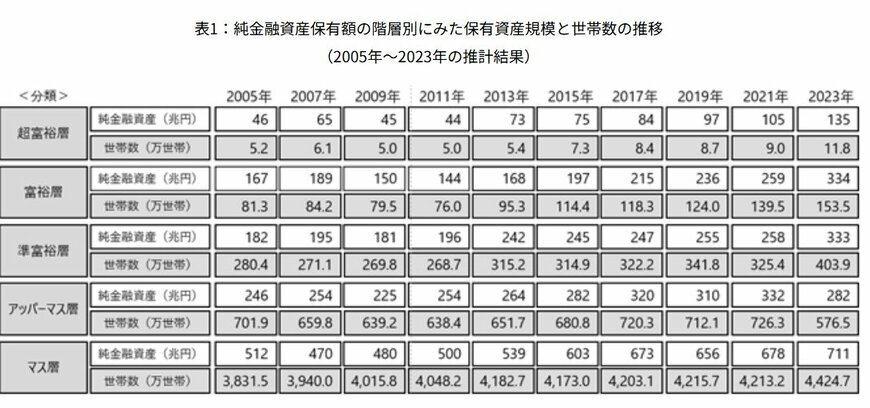
出所:株式会社野村総合研究所 ニュースリリース「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日)
とくに2021年から2023年にかけては、株価の上昇や円安の影響により、資産価値が押し上げられ、増加が際立ちました。
前回の2022年調査では、相続をきっかけに富裕層となるケースの増加が指摘されていましたが、今回の2023年調査では、自身の収入や資産運用によって富裕層に到達する「新たな資産家層」の存在が示されています。
たとえば、株式市場の上昇を背景に運用資産が1億円を超えた人を「いつの間にか富裕層」と呼び、主に40歳代後半から50歳代の会社員が中心で、富裕層以上の世帯の1~2割程度を占めると推測されています。
また、都市部に住む年収3000万円以上の「大企業・共働き世帯」を「スーパーパワーファミリー」と分類し、高い収入をもとに40歳前後から資産を急速に増やし、50歳前後で富裕層に到達する可能性が高い層として紹介しています。
このような新しいタイプの資産家の存在は、家計調査のような統計データからは把握しにくい側面かもしれません。
贈与や相続に頼らず、自らの収入や運用によって資産を築ける機会が広がっている点は、とくに現役世代にとって希望を感じさせる動きと言えるでしょう。
※1 株式会社野村総合研究所 ニュースリリース「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日)
※2 世帯の純金融資産額(金融資産から負債を差し引いた金額)をもとに、超富裕層(5億円以上)、富裕層(1億円以上5億円未満)準富裕層(5000万円以上1億円未満)アッパーマス層(3000万円以上5000万円未満)マス層(3000万円未満)の5つのランクに分類
5. まとめにかえて
今回は、世帯類型による貯蓄分布の差や、年収と貯蓄の関係、そして「新しいタイプの富裕層」の台頭など、現代のリアルな資産状況を紐解いてきました。
データから見えてきたのは、現役世代とシニア世代の資産状況の違いや、同じ年収帯であっても貯蓄水準に差が生じる「二極化」の現実です。
とはいえ、貯蓄の理想的な目標額は、世帯の人数やライフスタイル、そして何より将来設計によって変わってきます。一概に「いくらあれば十分」と言い切れるものではありません。
また、家計の体力を正確に測る上で忘れてはならないのが「負債」と「実物資産」の存在です。
住宅ローンなどの借り入れがある場合は、単純な貯蓄額から負債額を差し引いた「純貯蓄額」や、現在住んでいる「保有不動産の価値」を含めた、実質的な資産全体に目を向ける必要があるのは言うまでもありません。
今回ご紹介したデータは、あくまで全体の傾向を示す目安にすぎません。
まずは自分たちのライフプランや、現在の資産と負債のバランスを正確に把握すること。その上で、自分に合った無理のない資産形成を考えていくことが、将来の安心へ繋がる着実な一歩となるでしょう。
参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-(二人以上の世帯)貯蓄の状況」
- 総務省統計局「家計調査 貯蓄・負債編-2025年(令和7年)-第8-11表<貯蓄・負債>貯蓄及び負債の1世帯当たり現在高(二人以上の世帯・勤労者世帯)」
- 株式会社野村総合研究所 ニュースリリース「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日)
6.1 【ご参考】貯蓄とは
総務省の「家計調査報告」[貯蓄・負債編]によると、貯蓄とは、ゆうちょ銀行、郵便貯金・簡易生命保険管理機構(旧郵政公社)、銀行及びその他の金融機関(普通銀行等)への預貯金、生命保険及び積立型損害保険の掛金(加入してからの掛金の払込総額)並びに株式、債券、投資信託、金銭信託などの有価証券(株式及び投資信託については調査時点の時価、債券及び貸付信託・金銭信託については額面)といった金融機関への貯蓄と、社内預金、勤め先の共済組合などの金融機関外への貯蓄の合計をいいます。
6.2 【ご参考】年間収入とは
総務省統計局の「家計調査」における「年間収入」とは、世帯全体の過去1年間の収入(税込み収入)です。以下1~6の収入の合計金額となっています。
1. 勤め先収入(定期収入、賞与等)
2. 営業年間利益(原材料費、人件費、営業上の諸経費等を除く。)
3. 内職年間収入(材料費等を除く。)
4. 公的年金・恩給、農林漁業収入(農機具等の材料費、営業上の諸経費等を除く。)
5. その他の年間収入(預貯金利子、仕送り金、家賃収入等)
6. 現物消費の見積り額