
2025年12月に募集が開始された個人向け国債では、変動10年型と固定5年型の金利が1%を超える水準となり、定期預金などと比較して魅力を感じる方も多いのではないでしょうか。
ちょうど冬のボーナスが支給されたばかり。「とりあえず普通預金に入れっぱなし」はもったいないけれど、株式投資のようなリスクは避けたい――そんな方にとって、国債は、かなり有力な選択肢です。
本記事では、個人向け国債の仕組みや最新の金利動向を解説しつつ、国債がどのような人に向いているのかを詳しく見ていきます。
あらためておさえておきたい「国債」と「債券」の違いについてもみていきます。
1. 個人向け国債の基本的な仕組み
個人向け国債は、日本政府が個人投資家を対象に発行する債券です。国が元本と利息の支払いを保証しているため、現在日本国内で提供されている金融商品の中でも、安全性が極めて高い資産とされています。
個人向け国債には主に以下の3つの種類があり、それぞれに特徴があります。
1.1 変動金利型(10年満期)の特徴
- 金利が半年に一度見直されるため、市場金利が上がると受け取れる利息が増える可能性があります。
- 適用される金利には0.05%という最低保証が設定されています。
1.2 固定金利型(5年満期)の特徴
- 購入時に定められた金利が、満期を迎えるまで変動しません。
1.3 固定金利型(3年満期)の特徴
- 5年満期と同様に、発行時の金利が満期まで適用されます。
2025年12月4日(木)から12月30日(火)まで募集される個人向け国債の金利は、以下の通りです。

- 変動金利型10年:1.23%
- 固定金利型5年:1.35%
- 固定金利型3年:1.10%
金利は1%を超えており、メガバンクなどが提供する定期預金の金利と比較すると、魅力的に映るかもしれません。
また、1万円という少額から購入できる手軽さや、購入後1年が経過すれば中途換金できる柔軟性も特徴の一つです。
ただし、途中で解約する場合には、直近2回分の利子に相当する金額が差し引かれる点には注意が必要です。元本割れのリスクは非常に低いものの、満期前に解約するとペナルティがあることを理解しておくことが大切です。
2. どの種類が人気?固定5年と変動10年の応募状況
個人向け国債には前述の通り3つの種類がありますが、特に人気が高いのはどのタイプなのでしょうか。
財務省が公表した「個人向け国債の応募額(令和7年10月)」によると、2025年10月募集分の種類別応募額は以下のようになっています。
- 個人向け利付国庫債券(変動10年)第188回債:1187億円
- 個人向け利付国庫債券(固定5年)第176回債:1528億円
- 個人向け利付国庫債券(固定3年)第186回債:595億円
この結果から、変動10年タイプと固定5年タイプの商品に人気が集まっていることが分かります。
3. 変動10年タイプの利率は半年ごとにどう変わる?近年の推移を解説
個人向け国債の変動金利型は、その名の通り半年ごとに適用利率が見直されます。
近年、日本の金利は上昇傾向にありますが、それに伴い個人向け国債の金利も変動しています。
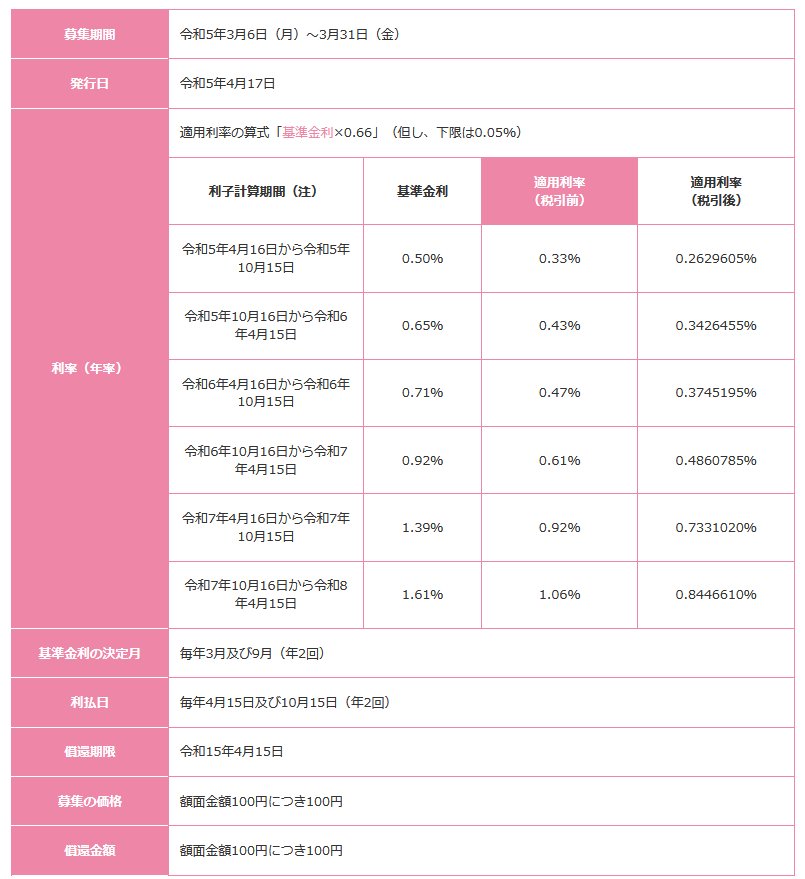
ただし、国債の金利は常に上昇するとは限りません。金利は金融市場の動向、特に日本銀行が決定する金融政策に大きく影響されます。
日本は長期間にわたり低金利政策が続いていましたが、2024年3月にマイナス金利政策が解除されたことをきっかけに、金利は緩やかな上昇傾向にあります。

この市場の変化を受けて、個人向け国債の金利も上昇しているのです。
4. そもそも「債券」と「国債」って何が違うの?
債券とは、国や地方公共団体、あるいは一般企業などが、投資家から資金を集める目的で発行する有価証券です。
企業や個人がお金を借りる際は、銀行などの金融機関から融資を受けるのが一般的ですが、債券は銀行を介さず、多数の投資家から直接資金を借り入れるための仕組みといえます。
投資家が債券を購入すると、その資金は発行元(発行体)に渡り、実質的に投資家がお金を貸している状態になります。
債券は借金であるため、あらかじめお金を返す期日である「償還日(満期日)」が定められています。償還日には、発行体から額面金額が投資家に返済されます。株式投資とは異なり、返済される時期と金額が決まっているため、一般的にリスクが比較的低い投資とされています。
4.1 保有期間中の金利(クーポン)収入について
債券を保有している間、投資家は定期的に利子(クーポン)を受け取ることができます。記事の冒頭で紹介した個人向け国債の「利率」が、この金利の水準を示しています。
金利は通常「年率」で表示され、例えば100円の投資に対して年間1円の利子が得られる場合、利率は1%となります。実際には利子は年2回に分けて支払われることが多いため、それに合わせて計算されます。
なお、得られた利子収入からは税金が差し引かれる点に注意が必要です。例えば、2025年12月発行の固定金利型5年の利率は1.35%ですが、税引き後の実質的な利率は1.0757475%となります。
4.2 発行体による債券の種類の違い
債券は発行体によって呼び名が異なります。国が発行する債券が「国債」です。
- 国債:国が発行する債券
- 地方債:都道府県や市町村などの地方公共団体が発行する債券
- 財投機関債:国際協力機構(JICA)や日本政策投資銀行といった公的機関が発行する債券
- 社債:民間企業が発行する債券
多くの債券は最低投資金額が大きく、主に機関投資家向けの商品ですが、国債には個人でも購入しやすいように設計された「個人向け国債」が用意されているのが大きな特徴です。地方債や社債でも、個人向けの商品が発行されることがあります。
5. 個人向け国債の購入が向いている人の特徴
大きなリターンは期待しにくい個人向け国債ですが、特定の目的を持つ人にとっては非常に有効な金融商品です。
ここでは、どのような人に個人向け国債がおすすめできるのかを解説します。
5.1 資産を「守る」ことを最優先したい人
個人向け国債の最大のメリットは、「元本を減らしたくない」というニーズに応えられる点です。
- 高齢者や退職金を受け取った方:老後の生活資金や退職金など、大切な資産を守りながら運用したい場合に最適です。元本割れのリスクが極めて低いため、安心して資産を預けることができます。
- 投資初心者の方:これから投資を始めたいけれど、リスクが怖いと感じる方にとって、元本が保証されている国債は第一歩として適しています。
5.2 資産全体のバランスを重視する人
「高いリターンは望めないが、元本割れのリスクが極めて低い」という特性を活かし、資産全体の安定性を高めるための活用法も有効です。
- 資産配分(ポートフォリオ)の一部として:株式や投資信託などのリスク資産で積極的にリターンを狙いつつ、個人向け国債で資産の守りを固めるという役割分担ができます。これにより、ポートフォリオ全体のリスクとリターンのバランスを調整しやすくなります。
- 将来の金利上昇に備えたい長期保有者:今後、日本の金利が上昇すると考えるなら、半年ごとに利率が見直される変動10年型が選択肢になります。市場金利の上昇に合わせて、受け取る利息が増える可能性があります。
特に、資産を減らすことを避けたい高齢者や退職直後の世帯にとって、元本割れのリスクが極めて低い個人向け国債は、資産全体の安定性を確保する上で非常に頼りになる選択肢と言えるでしょう。