
2024年1月にスタートした新NISA。
最新の意識調査結果からは、将来への備えや物価上昇への対抗策として、投資に着目し資産形成を前向きにとらえる人が着実に増えている傾向が見て取れます。
一方で、なかには「つみたて投資枠」と「成長投資枠」の違いがよくわからないと感じている方や、どのような資産形成を目指せるのか気になる人もいるでしょう。そこで今回は、両枠の違いをわかりやすく解説します。
さらに、つみたて投資枠を30年間運用した場合のシミュレーション結果をご紹介するとともに、年間収入別で「金融資産をどれくらい保有し、投資とどう向き合っているのか」という資産運用との関係性についても見ていきます。ぜひ参考にご覧ください。
※投資には元本割れのリスクがあり、シミュレーション結果のように必ずしも資産が増えるわけではない点にご注意ください。
1. 最新調査にみる、資産形成への意欲

株式会社マネーフォワードが2025年12月12日に公表した「お金の意識調査2025」によると、新NISAを活用していると回答した人のうち、7割以上が両枠を併用しています。
象徴的なのがボーナスの使い道で、2022年は「貯蓄」が1位でしたが、2023年以降は「投資」が3年連続で首位(39.1%)となりました(※)。新NISA開始を機に、資産を「守る」から「増やす」へ意識が鮮明にシフトしています。
また、20歳~30歳代の5割以上が生成AIを銘柄分析や相談に活用している点も注目です。
最新テクノロジーを味方につけ、効率的に資産を育てる新しい投資スタイルが一般化しつつあり、将来に向けた資産形成のあり方が一段と進化していることがうかがえる結果となりました。
では、次章以降では「2026年こそ新NISAをスタートしたい人」「新NISAの口座はあるけれど、いまいち使い方が分からない人」に向けて、そのしくみやメリットを整理してお伝えしていきます。
※アンケート回答者のうち、ボーナス支給がある人
2. 【新NISAの概要をおさらい】「つみたて投資枠」と「成長投資枠」は何が違うの?
2024年にスタートした新しいNISAは、「つみたて投資枠」と「成長投資枠」の2つを併用できる仕組みに生まれ変わりました。
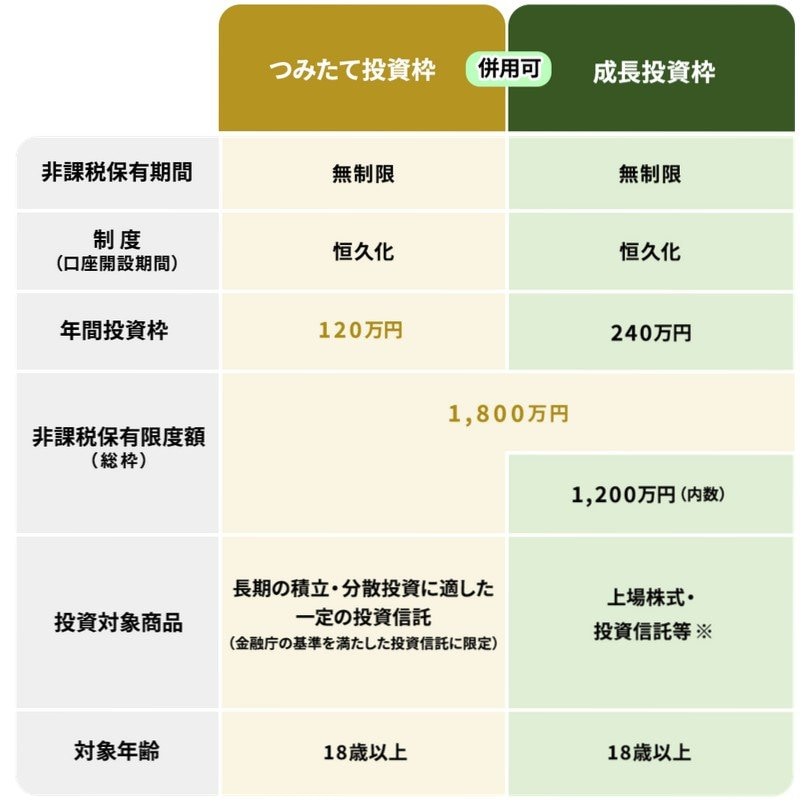
まず、「つみたて投資枠」は、長期・積立・分散投資を後押しするための枠で、年間120万円まで非課税で投資できます。
対象商品は、金融庁の基準を満たした投資信託やETFなど、長期保有に適したものに限定されています。
一方、「成長投資枠」はより幅広い商品に投資できる枠で、株式や投資信託などに年間240万円まで投資可能です。
2つの枠は併用でき、合計すると年間最大360万円まで非課税で投資できます。
保有できる非課税期間は無期限で、制度自体も恒久化されたため、期限を気にせず長期的な資産形成に取り組めるようになりました。
また、生涯で非課税のまま保有できる投資枠は上限1800万円(うち成長投資枠は1200万円)と定められており、売却した分は翌年以降に再び非課税枠として使い直すことができる仕組みになっています。
3. 【新NISA つみたて投資枠】15年サボらず積立+15年ほったらかしで「元本は何倍に?」
「つみたて投資枠」は、年間120万円まで非課税で運用できる制度です。
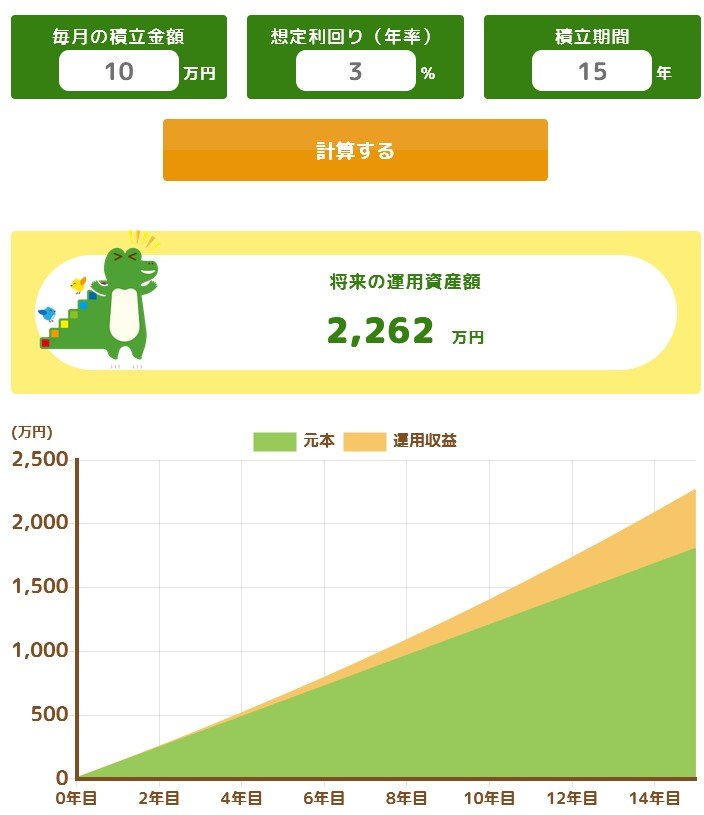
本章では、つみたて投資枠を最大限利用し、毎月10万円を15年間積み立てた場合のシミュレーション結果を、金融庁のつみたてシミュレーターをもとに紹介します。
3.1 【試算結果】「毎月10万円・15年間・年利3%」で積立投資した場合の資産額
毎月10万円を15年間、想定利回り3%で「つみたて投資枠」を使って積み立てた場合、15年後の元本は1800万円になります。
この条件での運用結果は、資産額が2262万円、運用益は462万円という試算となりました。
では、利回り3%という前提のまま、さらに15年間運用を続けた場合の結果を確認してみましょう。
こちらについても、金融庁が示している新NISAの活用事例を参考にしています。
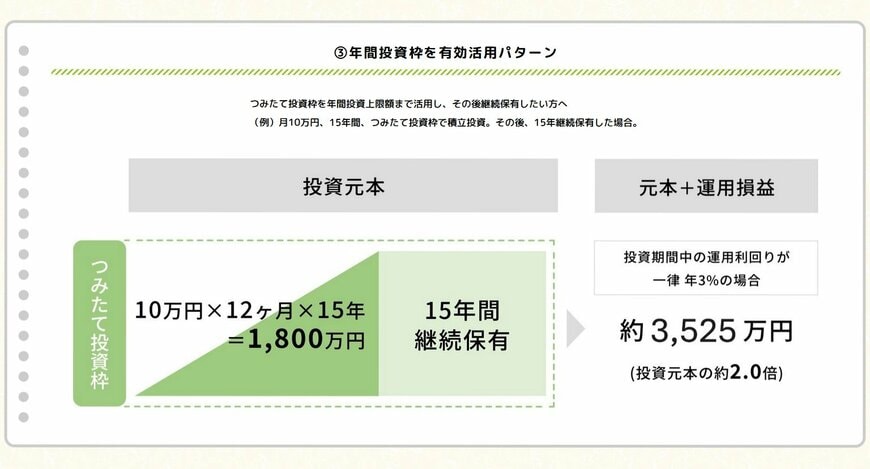
試算結果では、最終的な資産額が約3525万円まで増える可能性があるとされています。
上記は、元本1800万円と比較すると、およそ2倍に相当する水準です。
もちろん、これはあくまで想定に基づく試算であり、一つの目安として捉える必要があります。
とはいえ、積立と長期運用を30年間続けることで、3000万円を超える資産形成が視野に入る一例として参考になるでしょう。
なお、投資には価格変動によるリスクがあり、元本割れする可能性もあります。
そのため、シミュレーションどおりの結果が得られるとは限らない点にも留意が必要です。
4. 【種類別内訳】年間収入別の「金融資産」をチェック!
J-FLEC(金融経済教育推進機構)が公表した「家計の金融行動に関する世論調査 2024年」を参考に、世帯年収ごとの金融資産内訳に関するデータを見ていきましょう。
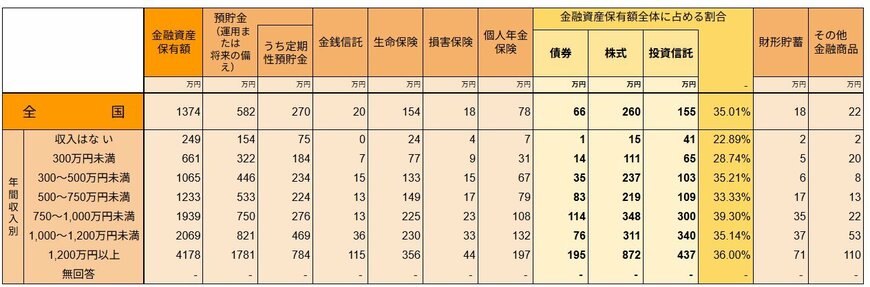
《年間収入別》金融資産保有額
全国: 1374万円
- 収入はない: 249万円
- 300万円未満: 661万円
- 300~500万円未満: 1065万円
- 500~750万円未満: 1233万円
- 750~1000万円未満: 1939万円
- 1000~1200万円未満: 2069万円
- 1200万円以上: 4178万円
- 無回答: -
《年間収入別》預貯金(運用または将来の備え)
全国: 582万円
- 収入はない: 154万円
- 300万円未満: 322万円
- 300~500万円未満: 446万円
- 500~750万円未満: 533万円
- 750~1000万円未満: 750万円
- 1000~1200万円未満: 821万円
- 1200万円以上: 1781万円
- 無回答: -
《年間収入別》債券
全国: 66万円
- 収入はない: 1万円
- 300万円未満: 14万円
- 300~500万円未満: 35万円
- 500~750万円未満: 83万円
- 750~1000万円未満: 114万円
- 1000~1200万円未満: 76万円
- 1200万円以上: 195万円
- 無回答: -
《年間収入別》株式
全国: 260万円
- 収入はない: 15万円
- 300万円未満: 111万円
- 300~500万円未満: 237万円
- 500~750万円未満: 219万円
- 750~1000万円未満: 348万円
- 1000~1200万円未満: 311万円
- 1200万円以上: 872万円
- 無回答: -
《年間収入別》投資信託
全国: 155万円
- 収入はない: 41万円
- 300万円未満: 65万円
- 300~500万円未満: 103万円
- 500~750万円未満: 109万円
- 750~1000万円未満: 300万円
- 1000~1200万円未満: 340万円
- 1200万円以上: 437万円
- 無回答: -
《年間収入別》「債券・株式・投資信託の合計額」と「金融資産保有額全体に占める割合」
全国: 35.01%
- 収入はない: 57万円(22.89%)
- 300万円未満:190万円(28.74%)
- 300~500万円未満: 375万円(35.21%)
- 500~750万円未満: 411万円(33.33%)
- 750~1000万円未満:762万円(39.30%)
- 1000~1200万円未満: 727万円(35.14%)
- 1200万円以上: 1504万円(36.00%)
- 無回答: -
データを確認すると、「債券・株式・投資信託」への投資額そのものは、年収が高いほど大きくなる傾向があります。
ただし、金融資産全体に占める割合で見ると、年収750〜1000万円未満の層でやや高め(39.30%)となるものの、「収入がない」層を除けば、他の年収帯はいずれも約30%前後となっています。
5. まとめにかえて
本記事では、新NISA制度の「つみたて投資枠」と「成長投資枠」を中心に解説してきました。
年収別のデータを見ると、投資額そのものは年収が高いほど大きくなる傾向にありますが、どの年収帯でも金融資産の約3割を投資に回しており、誰もが工夫して資産を増やそうとしている姿が印象的です。NISAの両枠をうまく併用し、着実な資産形成を目指していきましょう。
ただし、資産運用には価格変動リスクが伴います。必ずしも右肩上がりではなく、増減を繰り返すものです。市場動向を注視し、下落局面でも耐えられるよう資産の分散を意識しましょう。
また、生活費ではなく余剰資金を用いることが大切です。家計やリスク許容度を確認し、自分に合ったペースで新NISAを活用していきましょう。
参考資料
マネー編集部NISA班