

2025年も終わりに近づき、年末調整の書類を準備する中で、ご自身の働き方やお金について改めて考える機会が増えた方もいらっしゃるのではないでしょうか。
特に40代を過ぎると、老後の生活の柱となる「公的年金」について、漠然とした不安を感じることも少なくありません。
「自分は一体いくら年金を受け取れるのだろう」「正社員とパートでは、将来の年金額はどれくらい違うの?」といった疑問は、多くの方が抱くものです。
この記事では、そんな疑問を解消するために、公的年金の基本的な仕組みから、最新のデータに基づいた男女別・働き方別の平均受給額、さらには具体的なライフコースに応じたモデル年金額まで、詳しく解説していきます。
ご自身の将来設計を考える上での、確かなヒントが見つかるはずです。
1. 【厚生年金+国民年金】しくみは2階建ての構造
公的年金は「2階建て構造」などと表現されます。
これは、1階部分にあたる「国民年金(基礎年金)」、2階部分にあたる「厚生年金」から成り立つためです。

1.1 1階部分:国民年金の概要
- 加入対象者:原則として日本に住む20歳以上から60歳未満の全員
- 年金保険料:全員一律、ただし年度ごとに改定あり(2025年度月額:1万7510円)
- 受給額:保険料を40年間欠かさず納付すれば満額(2025年度月額:6万9308円)
1.2 2階部分:厚生年金の概要(国民年金への上乗せ)
- 加入対象者:会社員や公務員、またパートなどで特定適用事業所(※1)に働き一定要件を満たした人
- 年金保険料:収入に応じて(上限あり)変わる(※2)
- 受給額:加入期間や納めた保険料により個人差あり
※1 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※2 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
国民年金には、日本国内に住む20歳以上60歳未満の全員が原則加入し、一律の年金保険料を納めます。
一方で厚生年金は、会社員や公務員などが国民年金に上乗せして加入し、収入に応じた年金保険料を納めるしくみです。
2. 【厚生年金+国民年金】今年最後の支給日は12月15日(月)
公的年金は、原則として偶数月の15日(15日が土日・祝日の場合は、その直前の平日)に、前月までの2カ月分がまとめて支払われます。
例として、2025年の年金支給日と支給対象月を見てみましょう。
2.1 2025年の年金支給日と対象月の一覧
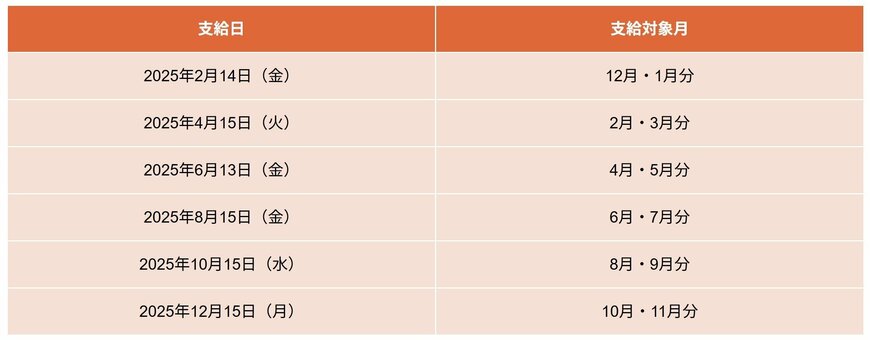
- 年金支給日:支給対象月
- 2025年4月15日(火) :2月・3月分
- 2025年6月13日(金) :4月・5月分
- 2025年8月15日(金) :6月・7月分
- 2025年10月15日(水) :8月・9月分
- 2025年12月15日(月) :10月・11月分
このように、公的年金は2カ月に一度の支給となるため、家計管理のサイクルも、給与を月に一度受け取っていた現役時代とは変わってくるでしょう。
3. 【厚生年金+国民年金】受け取る年金額「個人差はどれくらいある?」
老後に受給する年金額は、年金加入状況により個人差が生じます。
厚生年金と国民年金の平均年金月額より、その個人差がどれほどかを見ていきましょう。
3.1 厚生年金の平均受給月額に見る個人差
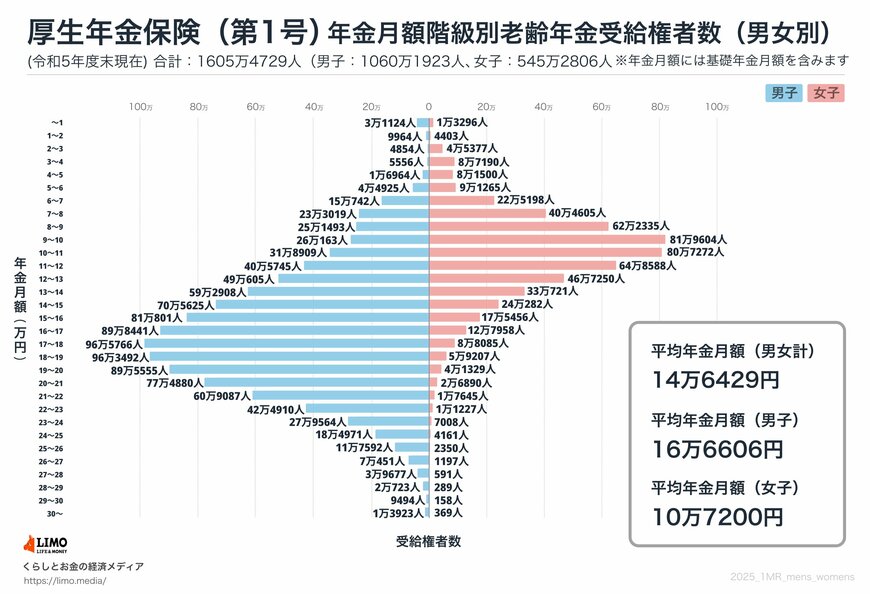
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
厚生年金の受給額分布(1万円単位)
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金における全体の平均年金月額は14万6429円です。
男女別で比較すると、男性16万6606円、女性10万7200円で、およそ6万円もの開きが見られます。
また、月額1万円未満から30万円以上と個人差が大きい点にも注目です。
3.2 国民年金の平均受給月額に見る個人差
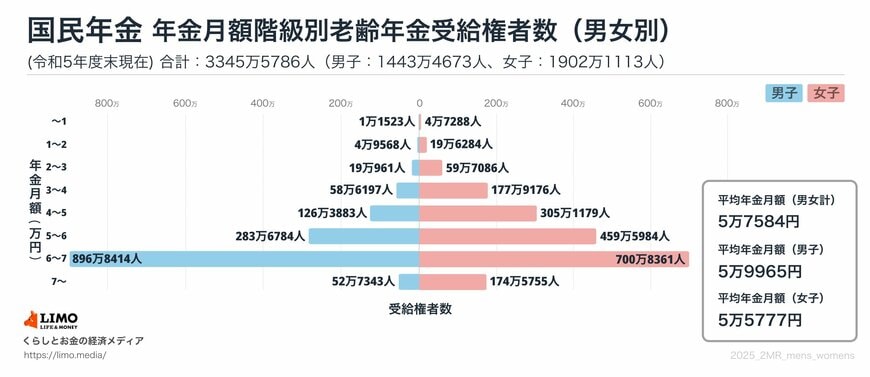
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
国民年金の受給額分布(1万円単位)
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
国民年金における全体の平均年金月額は5万円台です。
ボリュームゾーンは「6万円以上~7万円未満」となっており、多くの人が満額に近い年金額を受け取っていることがわかります。
厚生年金ほどではありませんが、国民年金においても月額1万円未満~7万円以上と個人差がみられます。
4. 【国民年金20年以上加入の女性】第1号・第3号被保険者で「受給額の差はどれくらい?」
働き方や生き方が多様化する今、「将来、自分はどのくらいの年金を受け取れるんだろう?」と気になっている人もいるでしょう。
厚生労働省は、今回の年金改定の発表と同時に、「多様なライフコースに応じた年金額の例」も示しています。
ここでは、年金加入経歴を5つのパターン(男性2パターン、女性3パターン)に分類し、「2025年度に65歳になる人」を想定した年金額の概算が提示されています。
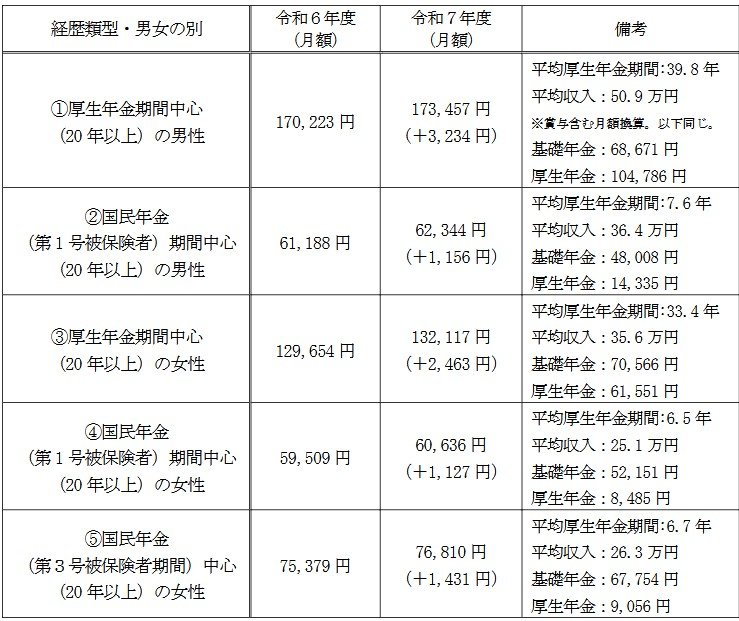
4.1 モデルケース①:厚生年金中心の男性
年金月額の目安:17万3457円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万8671円
- 厚生年金:10万4786円
4.2 モデルケース②:国民年金(第1号)中心の男性
年金月額の目安:6万2344円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8008円
- 厚生年金:1万4335円
4.3 モデルケース③:厚生年金中心の女性
年金月額の目安:13万2117円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万566円
- 厚生年金:6万1551円
4.4 モデルケース④:国民年金(第1号)中心の女性
年金月額の目安:6万636円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万2151円
- 厚生年金:8485円
4.5 モデルケース⑤:国民年金(第3号)中心の女性
年金月額の目安:7万6810円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万7754円
- 厚生年金:9056円
これらの年金額の例を見ても分かるように、厚生年金の加入期間や現役時代の平均収入によって、年金月額は大きく変動します。
特に、現役時代に国民年金と厚生年金のどちらを中心に加入していたかによって、老後の受給額は大きく変わることが見て取れます。
5. 【厚生年金+国民年金】どんな場合に確定申告が不要になる?
公的年金は「雑所得」に分類されますが、一定の条件を満たす場合には「確定申告不要制度」が適用され、確定申告をおこなう必要がなくなります。
5.1 確定申告が不要になる2つの条件
以下の両方に該当する場合、計算の結果、納税額がある場合でも所得税等の確定申告は不要です。
- 公的年金等(※1)の収入金額の合計額が400万円以下であり、かつ、その公的年金等の全部が源泉徴収の対象となる
- 公的年金等に係る雑所得以外の所得金額(※2)が20万円以下である
※1 国民年金や厚生年金、共済組合から支給を受ける老齢年金(老齢基礎年金、老齢厚生年金、老齢共済年金)、恩給(普通恩給)や過去の勤務に基づき使用者であった者から支給される年金、確定給付企業年金契約に基づいて支給を受ける年金など
※2 生命保険や共済などの契約に基づいて支給される個人年金、給与所得、生命保険の満期返戻金など
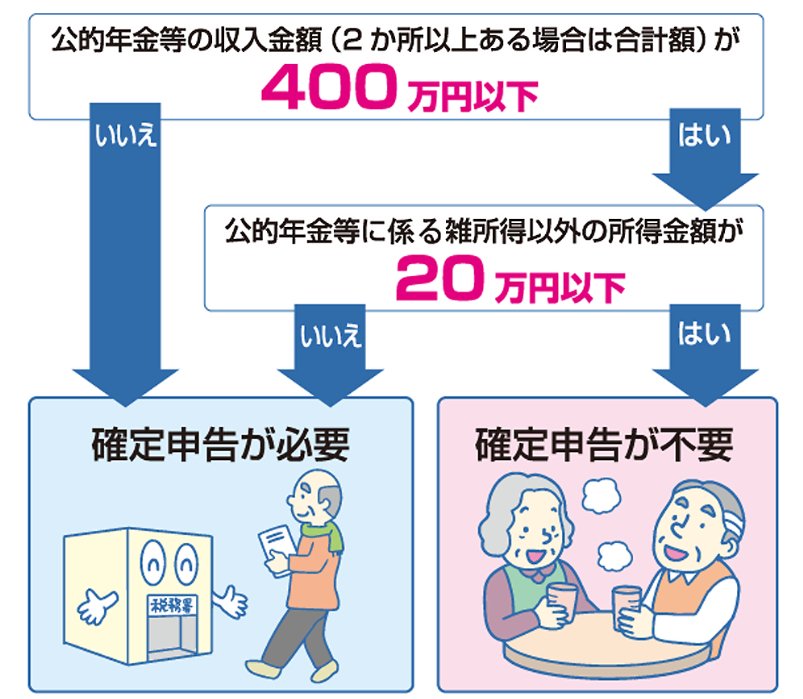
ただし、所得税の還付を受けたい場合(※3)は確定申告が必要となります。
また、所得税の確定申告が不要な場合でも、生命保険料控除や地震保険料控除など、源泉徴収票に記載されていない控除を適用したいケースや、公的年金などに係る雑所得以外の所得があり住民税の申告が必要となるケースがあります(※4)。
不明な点はお住まいの市区町村に問い合わせましょう。
※3 公的年金から源泉徴収された所得税を、医療費控除や雑損控除などにより取り戻したい場合
※4 所得税の確定申告をすれば、その情報が市区町村に送られるため、改めて住民税の申告をする必要はありません
5.2 スマホとマイナンバーカードで確定申告がより手軽になります
令和7年(2025年)分の確定申告は、スマートフォンとマイナンバーカードの連携が進み、さらに簡単になります。
スマートフォンのマイナンバーカードを利用すれば、マイナンバーカードをスマホで読み取らなくても、申告書の作成・e-Tax送信が可能です。
申告書は、国税庁の「確定申告書等作成コーナー」で案内に沿って入力すると完成。自動計算機能によって計算ミスも防げます。
また、マイナポータル連携の機能を使うと、保険料控除証明書や源泉徴収票などの情報を自動取得し、確定申告書へ反映できます。書類を集めて入力する手間が省け、確定申告にかかる時間が大幅に短縮できるでしょう。
注意点:マイナンバーカードと電子証明書の有効期限
便利なサービスを継続して利用するために、マイナンバーカードと電子証明書の有効期限には注意が必要です。期限切れになるとe-Taxでの手続きができなくなります。
確定申告の時期は、市区町村の更新窓口が特に混み合うことが予想されます。時間に余裕をもって早めに更新手続きをおこないましょう。
6. 【厚生年金+国民年金】さらに私的年金などで資産形成を図ることも視野に
今回は、公的年金の基本的な仕組みから、厚生年金と国民年金の平均受給額、そして働き方によるモデルケースまで幅広くご紹介しました。
特に、現役時代の働き方が将来の年金額に大きく影響することは、データからもお分かりいただけたかと思います。
まずは、年に一度届く「ねんきん定期便」や、いつでも最新の情報を確認できる「ねんきんネット」を活用して、ご自身の年金記録と将来の見込額を把握することから始めてみてはいかがでしょうか。
その上で、公的年金だけでは心もとないと感じる場合は、iDeCoや新NISAといった私的年金や資産形成の制度を検討してみるのも一つの方法です。
この記事が、ご自身のセカンドライフに向けた具体的なライフプランを考えるきっかけとなれば幸いです。


参考資料
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「年金はいつ支払われますか。」
- 政府広報オンライン「ご存じですか?年金受給者の確定申告不要制度」
- 国税庁「令和7年分の確定申告はスマホとマイナポータル連携でもっと便利に!」
村岸 理美


