2025年も終盤を迎え、来年のお金計画を考える季節となりました。
特に団塊ジュニア世代(50歳代前半)のみなさんの中には、老後の生活や公的年金が目前の課題となり、将来に向けた長期的な資金計画を深く考え始める方もいるでしょう。
この世代は、50歳を過ぎると「ねんきん定期便」でよりリアルな年金見込額を把握できるため、まさに将来設計を立てる絶好のタイミングです。
この記事では「自分は年金をいくらもらえるのか」という漠然とした疑問に答えるため、2025年度の最新年金額(1.9%引き上げ)や、60歳代から80歳代までの、各年齢の平均年金月額をリスト形式で紹介します。
また、総務省の家計調査から年金生活者のリアルな赤字家計を公開。さらに、2025年6月に成立した年金制度改正法が、皆様の働き方や老後への備えに与える影響を解説します。
年金制度や給付水準は、ときの経済状況により変化するものですが、支給要件を満たせば「終身受給」ができる国のセーフティーネット。
今のシニア世代の年金事情を知っていただくことで、団塊ジュニア世代がリタイア後に向けたマネープランを立てる上のヒントになればと思います。
1. 2025年度の公的年金額、1.9%引き上げで「いくら」になったか
公的年金は、毎年物価や賃金の変動を反映して見直されています。2025年度の年金額は、前年度より1.9%引き上げられています。

公表された年金額例を見ると、国民年金(老齢基礎年金)の満額は月額6万9308円となっています。
また、厚生年金は、モデルケース「厚生年金を受け取る会社員の夫+国民年金を受け取る妻」の世帯の場合、月額23万2784円です。
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
2. 国民年金・厚生年金「2階建て」の仕組みを整理!
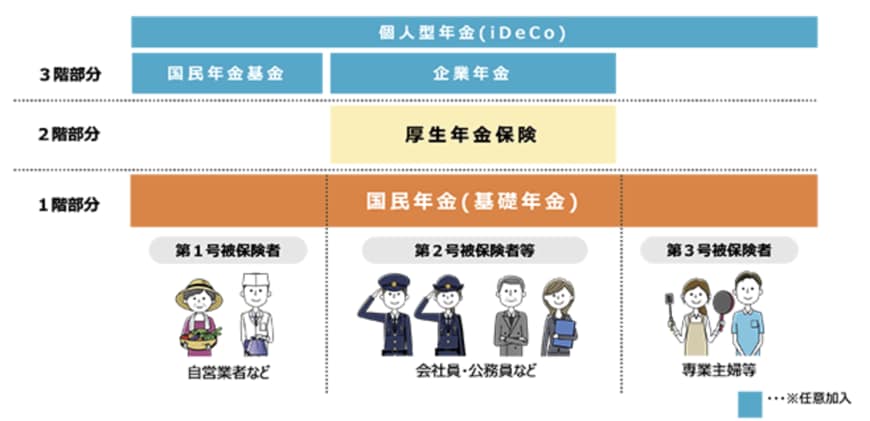
日本の公的年金制度は、「国民年金」と「厚生年金」の二つの柱で成り立っており、「2階建て構造」といわれています。
2.1 国民年金(1階部分)
国民年金は、原則として日本に居住する20歳以上から60歳未満の全員が加入します。職業や国籍は問いません。
- 年金保険料は?:全員一律(※1)
- 老後の受給額は?:40年間欠かさず納めれば満額(※2)
- 被保険者は?:第1号~第3号に区分される(※3)
※1 国民年金保険料の月額:2025年度 1万7510円
※2 国民年金(老齢基礎年金)の月額:2025年度 6万9308円
※3 第1号被保険者は農業者・自営業者・学生・無職の人など、第2号被保険者は厚生年金の加入者、第3号被保険者は、第2号被保険者に扶養されている配偶者
2.2 厚生年金(2階部分)
厚生年金は、会社員や公務員、パート・アルバイトで特定適用事業所(※4)に働き一定要件を満たした方が、国民年金に上乗せで加入します。
- 年金保険料は?:収入に応じて決まり(※5)、給与からの天引きで納付
- 老後の受給額は?:加入期間や納めた保険料により個人差がある
- 被保険者は?:第1号~第4号に区分される(※6)
※4 1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※5 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
※6 第1号は、第2号~第4号以外の、民間の事業所に使用される人、第2号は国家公務員共済組合の組合員、第3号は地方公務員共済組合の組合員、第4号は私立学校教職員共済制度の加入者
なお、最近では公的年金だけでは老後の生活が不安であるために私的年金を準備する人も増えています。この私的年金は「個人年金保険」や「iDeCo(個人型確定拠出年金)」といったもので、公的年金に上乗せする「3階部分」となります。
3. 【60歳~69歳】厚生年金・国民年金「いくらもらえる?」1歳刻みの平均年金《リスト形式》
厚生労働省年金局より公表されている「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、厚生年金と国民年金の平均年金月額を、各年代の年齢ごとに見てみましょう。
※記事内で紹介する厚生年金の月額には、国民年金の月額部分が含まれています。
まずは、60歳代の各年齢の平均年金月額を見ていきます。
3.1 【厚生年金一覧表】60歳代の平均月額(60歳~69歳)

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
3.2 【国民年金一覧表】60歳代の平均月額(60歳~69歳)
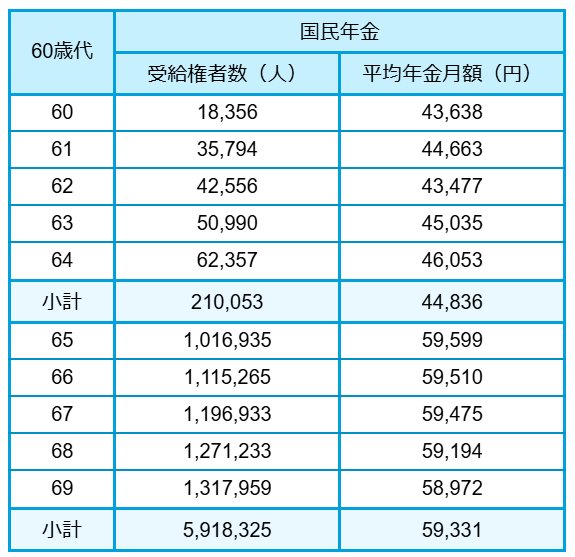
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
4. 【70歳~79歳】厚生年金・国民年金「いくらもらえる?」1歳刻みの平均年金《リスト形式》
続いて、70歳代の各年齢の平均年金月額を見ていきます。
4.1 【厚生年金一覧表】70歳代の平均月額(70歳~79歳)

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
4.2 【国民年金一覧表】70歳代の平均月額

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
5. 【80歳~89歳】厚生年金・国民年金「いくらもらえる?」1歳刻みの平均年金《リスト形式》
最後に、80歳代の各年齢の平均年金月額を見てみましょう。
5.1 【厚生年金一覧表】80歳代の平均月額(80歳~89歳)
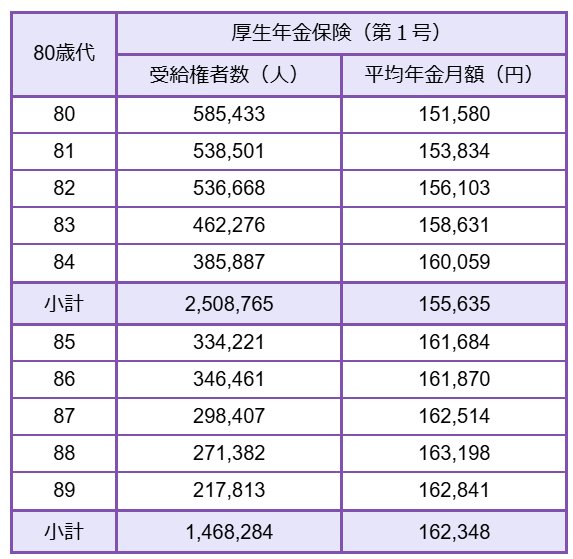
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
5.2 【国民年金一覧表】80歳代の平均月額(80歳~89歳)
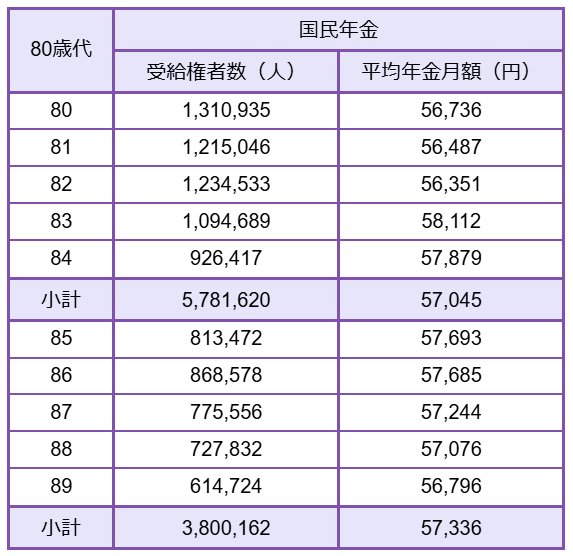
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
老齢年金の受給開始年齢は、原則として65歳です。
60~64歳の年金額を見てみると、厚生年金・国民年金ともに65歳以上よりも少ないことがわかります。これは、64歳までは特別支給の老齢厚生年金の定額部分のみを受給している人や、繰上げ受給をしている人の年金額となっているためです。
ここまでは、各年齢の平均年金月額を見てきました。実際の受給額は、現役時代の年金加入状況によって人それぞれ異なることに留意が必要です。
自分自身の年金はいくらになるのか、「ねんきんネット」や「ねんきん定期便」を活用して年金見込額を確認しておきましょう。
6. 《年金生活のリアル》65歳以上夫婦世帯はひと月「3.4万円赤字家計」
2025年3月11日に総務省より公表された「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」から、65歳以上無職の夫婦世帯と単身世帯のひと月の家計収支を見てみましょう。
6.1 65歳以上・夫婦世帯の月3.4万円超の「赤字家計」の内訳

毎月の実収入:25万2818円
■うち社会保障給付(主に年金)22万5182円
毎月の支出:28万6877円
■うち消費支出(いわゆる生活費):25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
毎月の家計収支
- 3万4058円の赤字
この夫婦世帯の場合、ひと月の実収入25万2818円に対し、支出は合計28万6877円で、月の家計収支は3万4058円の赤字となっています。
6.2 おひとりさまの生活費:単身世帯の毎月不足額と支出内訳

毎月の実収入:13万4116円
■うち社会保障給付(主に年金):12万1629円
毎月の支出:16万1933円
■うち消費支出:14万9286円
- 食料:4万2085円
- 住居:1万2693円
- 光熱・水道:1万4490円
- 家具・家事用品:6596円
- 被服及び履物:3385円
- 保健医療:8640円
- 交通・通信:1万4935円
- 教育:15円
- 教養娯楽:1万5492円
- その他の消費支出:3万956円
- うち諸雑費:1万3409円
- うち交際費:1万6460円
- うち仕送り金:1059円
■うち非消費支出:1万2647円
- 直接税:6585円
- 社会保険料:6001円
毎月の家計収支
- 2万7817円の赤字
単身世帯の場合は、ひと月の実収入13万4116円に対し、支出は合計16万1933円で、月の家計収支は毎月2万7817円の赤字となっています。
7. 【カレンダー】2025年の年金支給日と家計管理の注意点
公的年金は、原則として偶数月の15日(15日が土日・祝日の場合は、その直前の平日)に、前月までの2カ月分がまとめて支払われます。
7.1 【一覧表】2025年 年金支給日カレンダー
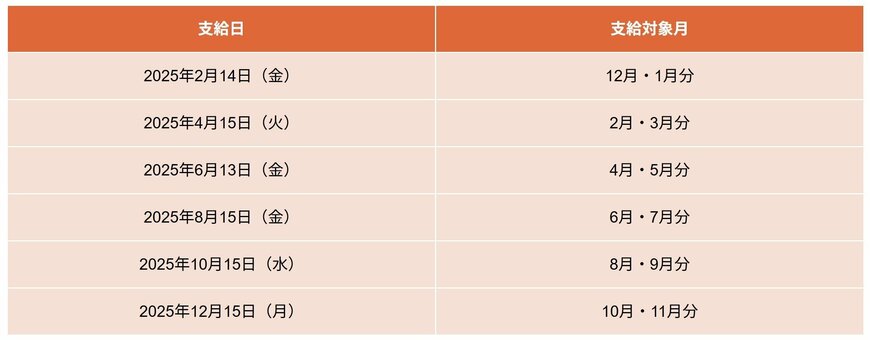
- 年金支給日:支給対象月
- 2025年4月15日(火) :2月・3月分
- 2025年6月13日(金) :4月・5月分
- 2025年8月15日(金) :6月・7月分
- 2025年10月15日(水) :8月・9月分
- 2025年12月15日(月) :10月・11月分
公的年金は2カ月に一度の支給となるため、家計管理のサイクルも、給与を月に一度受け取っていた現役時代とは変わってくるでしょう。
8. 【団塊ジュニア必見】年金制度の改正、私たちの働き方・資産形成への影響は?
2025年6月13日、年金制度改正法が成立しました。働き方や家族構成などの多様化に合わせた年金制度の整備、私的年金制度の拡充などにより、老後の暮らしの安定や、所得保障機能の強化に繋げていくことが主な狙いです。
今回の改正の主な見直しポイントを整理していきましょう。
8.1 年金制度改正の全体像《主な見直しポイント》
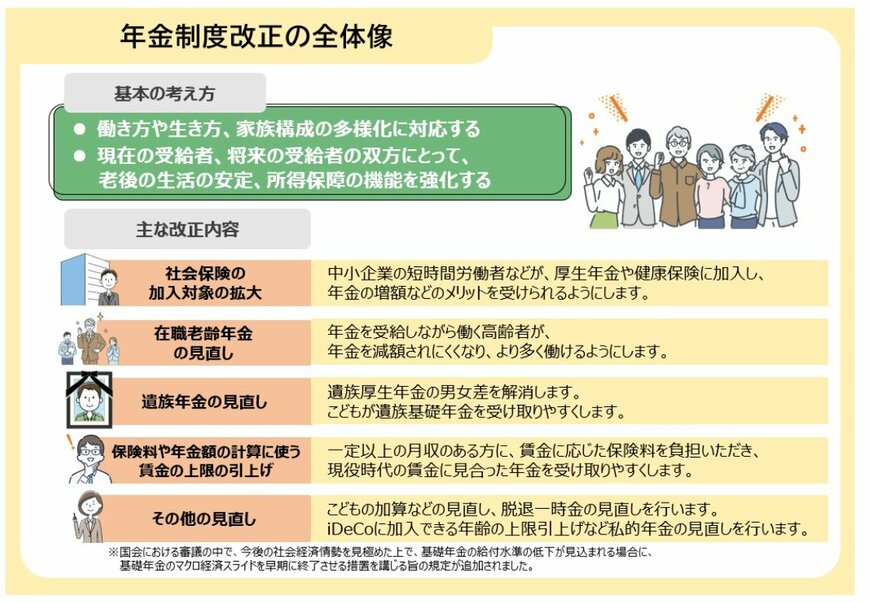
社会保険の加入対象の拡大
- 短時間労働者の加入要件(賃金要件・企業規模要件)の見直し(年収「106万円の壁」撤廃へ)
在職老齢年金の見直し
- 支給停止調整額「月62万円」へ大幅緩和(2025年度は月51万円)
遺族年金の見直し
- 遺族厚生年金の男女差を解消
- 子どもが遺族基礎年金を受給しやすくする
保険料や年金額の計算に使う賃金の上限の引き上げ
- 標準報酬月額の上限を、月65万円→75万円へ段階的に引き上げ
私的年金制度
- iDeCo加入年齢の上限引き上げ(3年以内に実施)
- 企業型DCの拠出限度額の拡充(3年以内に実施)
- 企業年金の運用の見える化(5年以内に実施)
こうした内容からも、公的年金制度は現役世代の働き方やライフプランと深い関わりを持っていることが分かります。
9. まとめ
この記事では、最新の年金事情や年齢別平均年金月額、さらにはシニアのリタイア世帯の家計収支の「現実」を、一次データをもとに紐解いていきました。
いわゆる「団塊ジュニア世代」たちは、老後の生活資金を自分で工夫して準備していく必要があることが分かります。
ただし今回紹介したデータは、あくまでもみんなの平均値。ご自身、そしてご家族の将来を客観的に捉えるために、50歳代に入ったら、「ねんきん定期便」で年金見込み額を把握してみましょう。
老後に必要となる資金は、ライフスタイルや健康状態によりおのずと個人差、世帯差が出ます。「わが家の場合は、年金以外にどのくらい必要か」を逆算しながら、資産形成を進めていきたいものです。
2025年の年金制度改正法では、社会保険の適用拡大やiDeCoの加入上限引き上げなど、団塊ジュニア世代が「働き方」や「資産形成」の選択肢を広げるチャンスが広がる可能性があります。
終身受給の公的年金をベースとしつつ、プラスアルファの備えを始めましょう。新NISAやiDeCoといった税制優遇制度の活用も視野に入れながら、今から家計を見直すことも「はじめの一歩」となるかもしれません。