

長寿化が進み、「人生100年時代」といわれる今、老後の生活資金、特に公的年金に対する関心は、現役世代である40代以上の皆様にとって、ますます高まっているのではないでしょうか。
物価の変動や経済の不確実性が続く中、自身の年金が老後の生活を支える土台となるのか、具体的なイメージを持っておくことが大切です。
本記事では、公的年金が「国民年金」と「厚生年金」の2階建て構造であるという基本から、最新の統計に基づく平均年金月額、そして受給額分布といった具体的な数字までを詳しくご紹介します。
ご自身の将来の年金生活を具体的にシミュレーションする材料として、ぜひ最後までご覧ください。
1. 公的年金のしくみ
公的年金は、基礎部分となる「国民年金」と、上乗せ部分にあたる「厚生年金」から成り立つ2階建て構造です。

国民年金は原則として、国内在住の20歳以上60歳未満の全ての人が加入対象で、年金のベースとなります。国民年金保険料(※1)は全員一律です。
厚生年金は企業や官公庁などで働く人たちが、国民年金に上乗せして加入する年金です。毎月の給与や賞与に応じた年金保険料(※2)を納めます。
国民年金保険料を全期間(480月)納めると、65歳以降で満額(※3)の老齢基礎年金を受け取ることができます。未納期間があった場合は、その月数に応じて満額から差し引かれるしくみです。
厚生年金は、「年金加入月数」と「納めた保険料」により、老後の年金額が決まります。
※1 国民年金保険料:2025年度は月額1万7510円
※2 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
※3 国民年金の満額:2025年度は月額6万9308円
2. 年金カレンダー:次の年金支給日は12月15日
公的年金は、原則として偶数月の15日(15日が土日・祝日の場合は、その直前の平日)に、前月までの2カ月分がまとめて支払われます。
例として、2025年の年金支給日と支給対象月を見てみましょう。
2.1 【一覧表】2025年 年金支給日カレンダー
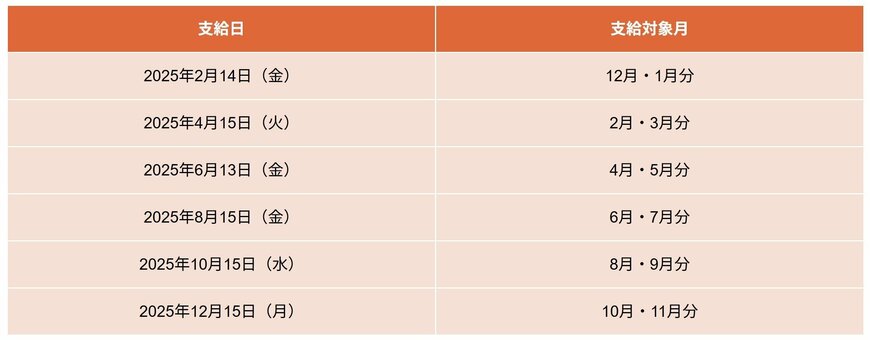
- 年金支給日:支給対象月
- 2025年4月15日(火) :2月・3月分
- 2025年6月13日(金) :4月・5月分
- 2025年8月15日(金) :6月・7月分
- 2025年10月15日(水) :8月・9月分
- 2025年12月15日(月) :10月・11月分
このように、公的年金は2カ月に一度の支給となるため、家計管理のサイクルも、給与を月に一度受け取っていた現役時代とは変わってくるでしょう。
3. 【厚生年金・国民年金】老後の年金は月額いくらもらえる?
厚生年金と国民年金の、60歳~90歳以上のすべての受給権者における「平均年金月額」と「受給額分布」について確認していきます。
3.1 「厚生年金」男女別平均年金月額・受給額分布
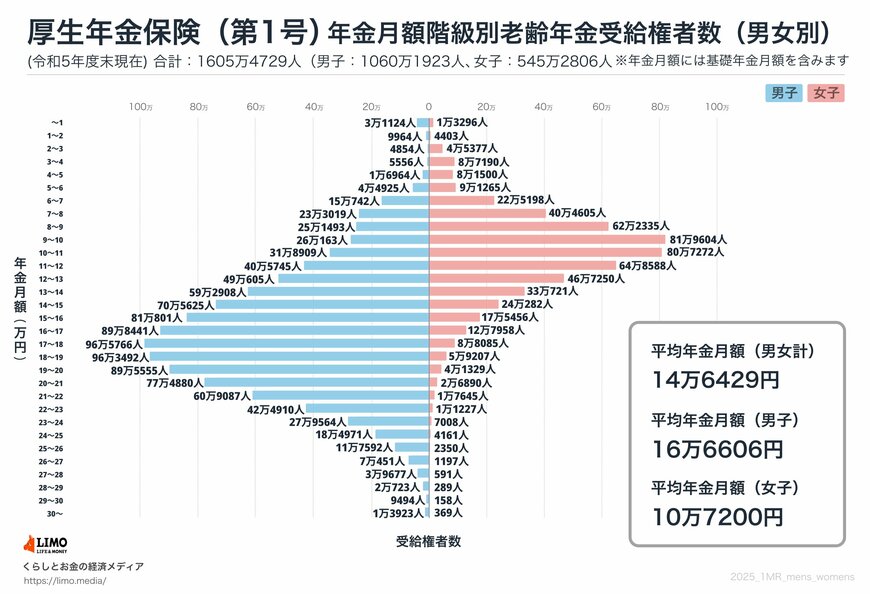
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
受給額分布(1万円刻み)
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金では、全体の平均年金月額は14万6429円という結果でした。男女の平均を比較すると、男性16万6606円、女性10万7200円で、およそ6万円もの開きが見られます。
3.2 「国民年金」男女別平均年金月額・受給額分布
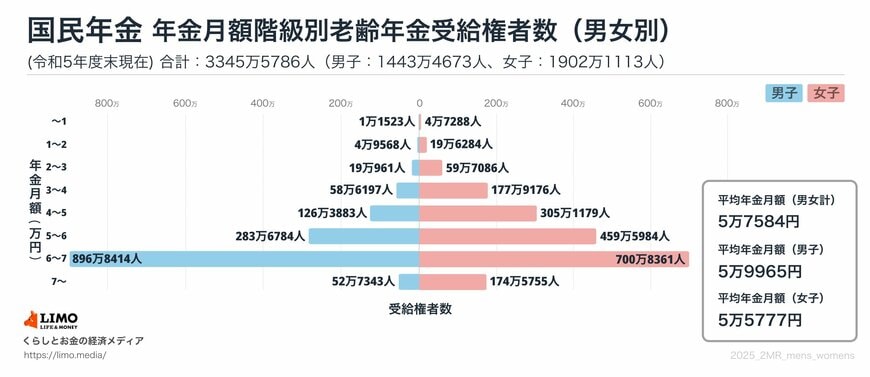
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
受給額分布(1万円刻み)
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
国民年金では、全体および男女ともに平均年金月額は5万円台となっています。
「6万円以上~7万円未満」が最も厚い受給層となっており、多くの人が満額に近い年金額を受け取っていることが読み取れます。
4. 高齢者世帯の所得額は平均いくら?
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の「1世帯あたりの平均所得金額」を見ていきましょう。
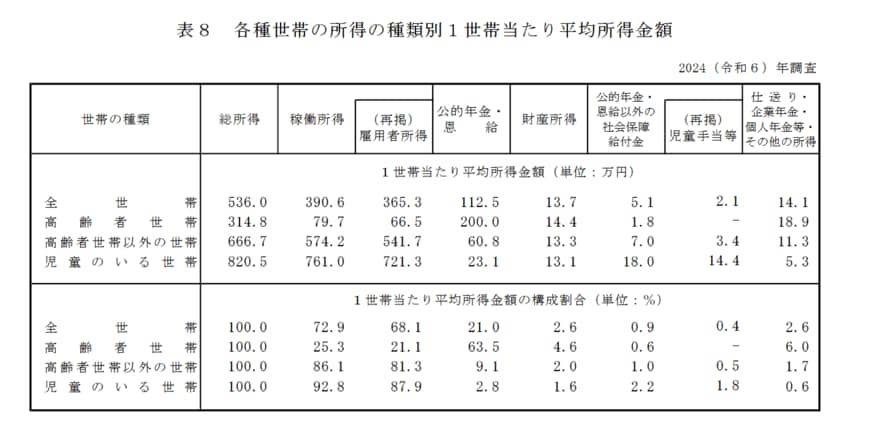
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
4.1 高齢者世帯の平均所得金額
(カッコ内は総所得に占める割合)
総所得:314万8000円 (100.0%)
【内訳】
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円 (4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円 (0.6%)
- 仕送り・企業年金・個人年金等・その他の所得18万9000円(6.0%)
高齢者世帯の平均総所得は年314万8000円、月額に換算すると約26万円です。
主な内訳は、所得の3分の2を占める月額約16万6000円の「公的年金」と、約2割を占める月額約5万5000円の「雇用者所得」です。
この所得構成からは、高齢者世帯の生計が公的年金をベースとしながら、主に仕事による収入で補われている様子がうかがえます。
※雇用者所得:世帯員が勤め先から支払いを受けた給料・賃金・賞与の合計金額で、税金や社会保険料を含む
5. 【厚生年金に加入しない方へ】将来の年金受給額を増やす「付加保険料」も検討してみて!
先述の通り、国民年金のみを受け取る場合の受給額は、厚生年金と比較してもだいぶ少なめです。働き方の多様化がすすむいま、厚生年金に加入しないフリーランスや自営業の方なども増えています。
国民年金の受給額を増やす方法のうち、今回は比較的手軽にできる「付加保険料の納付」についてご紹介します。
5.1 付加保険料の納付
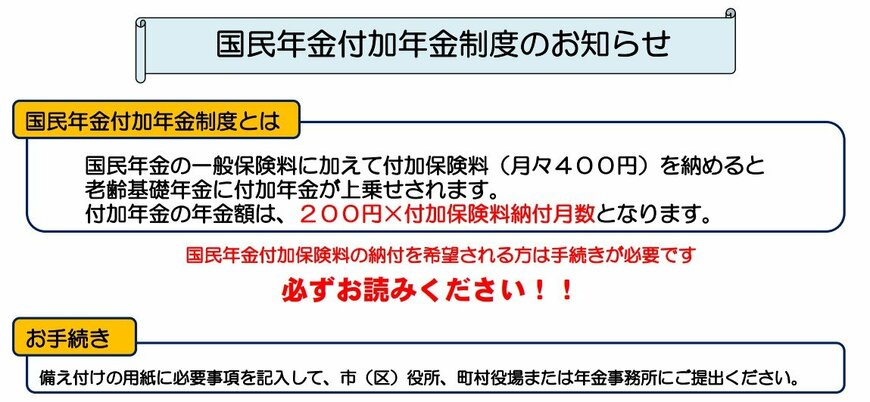
定額の国民年金保険料(2025年度は1万7510円)に「付加保険料(月額400円)」を上乗せで支払うことで、将来の年金額を増やすことができるしくみです。
付加保険料を納付できる人
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
付加保険料を納付できない人
- 国民年金保険料の納付を免除されている人(法定免除、全額免除、一部免除、納付猶予、または学生納付特例)
- 国民年金基金の加入員である人
個人型確定拠出年金(iDeCo)と付加年金は同時に加入することができますが、個人型確定拠出年金の納付額によっては併用ができない場合があります。
付加保険料を「20歳~60歳の40年間」納付した場合
65歳以降に受け取れる「付加年金額」は「200円×付加保険料納付月数」です。20歳から60歳の40年間、付加保険料を納付した場合を計算してみましょう。
- 40年間に納付した付加保険料の総額:19万2000円(400円×480カ月)
- 65歳以降に受け取れる付加年金額(年間):9万6000円(200円×480カ月)
毎年の年金受給額に9万6000円が上乗せされます。40年間に納付した付加保険料は19万2000円なので、2年でもとが取れる計算になります。
会社員等で厚生年金に加入しながら副業(複業)している場合を除き、20歳から60歳までの自営業・フリーランスなどの人は国民年金の加入対象です。
6. 公的年金は高齢者世帯の大黒柱だが…補強する柱を複数もっておこう
公的年金の仕組みと最新の平均受給額、そして老後の家計を支える所得構成の実態を見てきました。
公的年金が高齢者世帯の所得の「大黒柱」であることは確かです。
しかし、平均受給額には男女差があり、また、多くの高齢者世帯が公的年金以外にも収入を得ていることから、「年金に加えて、いかに老後資金を準備するか」が、現役世代の皆さんにとって喫緊の課題であることがわかります。
国民年金に上乗せできる「付加年金」は、低額な保険料で効率的に将来の年金額を増やせる魅力的な制度です。公的年金以外の選択肢として、新NISAやiDeCoといった税制優遇のある制度と組み合わせて、計画的な資産形成を検討することも視野に入れると良いでしょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
- 日本年金機構「年金はいつ支払われますか。」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
- 日本年金機構「国民年金付加年金制度のお知らせ」
和田 直子


