
年金受給者の一部に、日本年金機構から「令和8年分公的年金等の受給者の扶養親族等申告書」が送付されています。
申告書を受け取った人の中には、「いつまでに提出が必要?」「提出することによるメリットは?」などの疑問を感じている人もいるでしょう。
本記事では、年金受給者の扶養親族等申告書について解説します。申告書送付の対象者や申告が必要な人、提出によるメリットも紹介しますので、申告書が届いた人は確認しておきましょう。
1. 年金受給者が「扶養親族等申告書」を提出する目的(メリット)
年金受給者の扶養親族等申告書(以下、扶養親族等申告書)の目的は、年金から源泉徴収する所得税額を計算するとき、以下の人的控除(所得控除)を反映させることです。
- 障害者控除
- 寡婦控除
- ひとり親控除
- 配偶者控除
- 配偶者特別控除
- 扶養控除
- 特定親族特別控除(2025年度に新設) など
扶養親族等申告書を提出することによって、上記の所得控除が適用され源泉徴収される所得税が減額されます。
提出しなかった場合、上記の所得控除を利用するには確定申告が必要です。
2. 日本年金機構から扶養親族等申告書が送付される年金受給者
日本年金機構から扶養控除等申告書が送付されるのは、年金から所得税が源泉徴収される可能性がある人です。
日本年金機構では、基礎控除と人的控除、社会保険料控除(年金から控除される社会保険料に限る)を反映して、源泉徴収する所得税額を計算します。
扶養親族等申告書を送付する時点では、人的控除と社会保険料控除の金額は判明していないため、基礎控除後の所得をみて所得税が源泉徴収される可能性を判断します。
なお、年金所得は公的年金等控除(65歳未満の人は60万円、65歳以上の人は110万円)が対象となり、次の通り計算します。
- 65歳未満の人:年金所得=年金収入-60万円
- 65歳以上の人:年金所得=年金収入-110万円
基礎控除額は2025年度税制改正により48万円から95万円に引き上げられたため、所得税が源泉徴収される可能性のある人(=扶養親族等申告書が送付される年金受給者)は次の通りです。
- 65歳未満の人:年金収入155万円(=60万円+95万円)以上
- 65歳以上の人:年金収入205万円(=110万円+95万円)以上
ここまで、扶養親族等申告書を提出する目的と申告書が送付される年金受給者について解説しました。ただし、申告書が送付されても必ずしも提出が必要なわけではありません。
次章では、申告書の提出が必要な人や提出期限について解説します。
3. 扶養親族等申告書の提出が必要な人
扶養親族等申告書の提出が必要になるのは、前述の人的控除を利用する年金受給者です。対象者がいない人や、会社員で勤務先の年末調整で扶養親族等申告書を提出している人は提出不要です。
申告漏れがないように人的控除について確認しておきましょう。
3.1 障害者控除
本人または扶養親族の中に障害者がいる場合、障害者手帳の等級に応じて適用されます。年金受給者が障害年金を受けている場合も控除対象になる可能性があります。
所得控除額は障害の程度に応じて次の通りです。
- 障害者:27万円
- 特別障害者:40万円
- 同居特別障害者:75万円
3.2 寡婦控除
寡婦とは、夫と死別または離婚した人で扶養親族がいるなどの一定要件を満たした人のことです。
本人が寡婦に該当した場合、27万円の所得控除が受けられます。
3.3 ひとり親控除
ひとり親とは、未婚のひとり親を含む本人の所得が500万円以下で扶養する子がいる配偶者のない人などです。
控除額は35万円です。
3.4 配偶者控除・配偶者特別控除
扶養する配偶者の所得が一定以下の場合、所得金額に応じて配偶者控除または配偶者特別控除が適用されます。配偶者の所得基準は配偶者所得控除と給与所得控除の改定により、2025年度より次の通りです。
- 配偶者控除:所得金額58万円以下(給与収入123万円以下)
- 配偶者特別控除:所得金額58万円超133万円以下(給与収入123万円超201万5999円以下)
配偶者控除は最大38万円(配偶者が70歳以上なら48万円)、配偶者特別控除は1万円から38万円の所得控除が受けられます。
3.5 扶養控除
配偶者以外の扶養親族がいる場合、扶養控除が受けられます。
税制改正により扶養親族の所得基準は48万円から58万円に引き上げられました。給与所得控除の改正も合わせると、給与収入123万円(=58万円+65万円)以下ならば、扶養親族の所得要件を満たすことになります。
控除額は、扶養親族の年齢や同居の有無などにより38万円から63万円です。
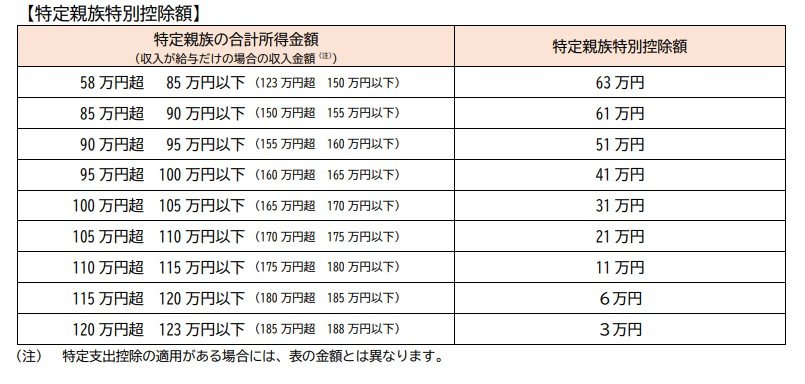
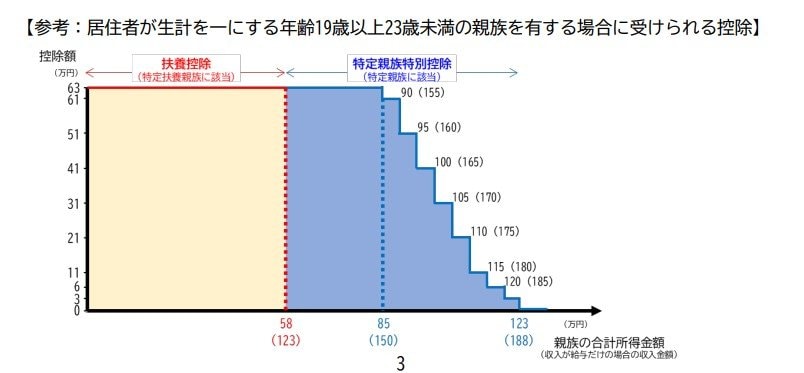
3.6 特定親族特別控除
特定親族特別控除は、2025年度の税制改正で新設された所得控除です。
特定親族とは、19歳以上23歳未満の親族で所得金額58万円超123万円以下(給与収入123万円超188万円以下)までの人です。所得金額によって扶養控除が受けられない人も、特定親族特別控除なら対象になる可能性があります。
控除額は、特定親族の所得金額により38万円から63万円です。
4. 扶養親族等申告書の提出期限
扶養親族等申告書の提出期限は、日本年金機構から送付された申告書類に記載されています。

2026年2月に振り込まれる年金の源泉徴収所得税に人的控除を反映させるには、11月から12月中旬頃には提出しましょう。
提出期限に間に合わない場合でも、気づいたらすぐに提出しましょう。2026年2月の振り込みには間に合いませんが、2026年2月に遡って人的控除を受けられます。
5. まとめにかえて
年金受給者の扶養親族等申告書は、年金収入155万円以上(65歳未満の人)または205万円以上(65歳以上の人)に送付されます。
配偶者控除などの人的控除が受けられる場合、申告書を日本年金機構に提出することで源泉徴収される所得税が減額されます。
扶養親族等申告書の提出が遅れると所得税の減額が反映するタイミングが遅れ、未提出の場合は翌年に確定申告が必要となるため、申告書が送付されたらすぐに提出するようにしましょう。
参考資料
- 生命保険文化センター「公的年金の税金(所得税)はどうやって計算される?」
- 日本年金機構「「令和8年分公的年金等の受給者の扶養親族等申告書」の紙の提出方法」
- 日本年金機構「令和8年分 公的年金等の受給者の扶養親族等申告書」
- 国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について(源泉所得税関係)」
西岡 秀泰