


私たちが支払った年金保険料の一部は、将来の年金支払いに備えて「年金積立金」として管理されています。
そして、この積立金の一部は、GPIF(年金積立金管理運用独立行政法人)によって、国内外の株式や債券などで運用されています。
2025年11月7日にGPIFが公表した「2025年度第2四半期運用状況(速報)」によると、7-9月期の期間収益は+5.52%を記録。運用がスタートした2001年度からの収益率は年4.51%と、着実に資産を増やしていることがわかりました。
「公的年金の積立金の運用」という性質上、資産を大きく減らすことは許されません。こうした中で、着実な運用成果をあげているGPIFの運用方法は、個人の資産運用においても参考にできる部分があります。
この記事では、GPIFによる年金積立金の運用状況や、資産配分を確認していきます。そのうえで、運用益が非課税になるNISA制度を活用して「毎月3万円」の積立投資を年4%・5%で運用できた場合、資産がどのように増えるかをシミュレーションしてみます。
1. 年金積立金の運用状況、2025年7-9月期は収益率+5.52%を記録
私たちの公的年金の積立金を管理・運用しているGPIF(年金積立金管理運用独立行政法人)は、2001年度の市場運用開始以来、年率換算で+4.51%という安定した収益率を達成しています。
直近の2025年度第2四半期(7月~9月)における期間収益率は+5.52%と、好調な結果を示しました。
下記のグラフが示すように、短期的には市況によって収益が変動する局面もありますが、長期的な視点で見ると着実に資産が積み上がっていることがわかります。

公的年金の運用は、国民の大切な資産であるため、極めて慎重な方針が採られています。具体的には、下の円グラフのように「国内債券・国内株式・海外債券・海外株式」の4つの資産に25%ずつ均等に配分する「基本ポートフォリオ」を構築し、リスク分散を徹底しています。

このような堅実な運用方針のもと、公的年金は市場の変動を乗り越えながら、長期的には年率でおおよそ+4%前後のリターンを上げてきました。
これからNISAなどで資産運用を始めようと考えている方にとって、GPIFの運用実績や資産配分は、リスクを管理しながら長期投資を行う上での現実的な目標設定の参考になるのではないでしょうか。
2. NISAで「毎月3万円」の積立投資を続けた場合の資産額を10年・20年・30年後でシミュレーション
前の章で見た公的年金の運用実績を参考に、この章ではNISA口座を利用して毎月3万円を積み立てた場合、10年後、20年後、30年後には資産がどのくらい増える可能性があるのかを試算します。
ただし、シミュレーションはあくまで仮定の数値に基づくものであり、実際の運用成果を保証するものではありません。市場の状況によっては元本割れとなるリスクがあることもご理解ください。
ここでは、GPIFの実績を参考に「年利5%」と「年利4%」の2つのケースを想定して、運用結果を見ていきましょう。
2.1 ケース1:NISAで毎月3万円を年利5%で運用した場合
【NISA】月3万円を30年間積み立て運用するといくらになる?3/5

出所:LIMO編集部作成
年利5%で運用できた場合のシミュレーション結果は以下の通りです。
シミュレーション結果(元本・運用収益・総額)
- 0年目:0円
- 2年目:72万円・3万5578円:75万5578円
- 4年目:144万円・15万447円:159万447円
- 6年目:216万円・35万2928円:251万2928円
- 8年目:288万円・65万2215円:353万2215円
- 10年目:360万円・105万8468円:465万8468円
- 12年目:432万円・158万2912円:590万2912円
- 14年目:504万円・223万7949円:727万7949円
- 16年目:576万円・303万7284円:879万7284円
- 18年目:648万円・399万6061円:1047万6061円
- 20年目:720万円・513万1010円:1233万1010円
- 22年目:792万円・646万620円:1438万620円
- 24年目:864万円・800万5319円:1664万5319円
- 26年目:936万円・978万7679円:1914万7679円
- 28年目:1008万円・1183万2640円:2183万2640円
- 30年目:1080万円・1416万7759円:2496万7759円
毎月3万円の積立投資を10年間継続すると、元本の合計は360万円になります。この期間、年利5%で運用できたと仮定すると、約105万円の運用益が発生し、資産総額は約466万円まで成長する計算です。
さらにこの積立を30年間続けた場合、元本1080万円に対して資産総額は約2497万円に達する可能性があります。
これはあくまで試算ですが、現金を預貯金として保有するだけでなく、運用に回すことで資産が大きく成長する可能性を秘めていることがわかります。
2.2 ケース2:NISAで毎月3万円を年利4%で運用した場合
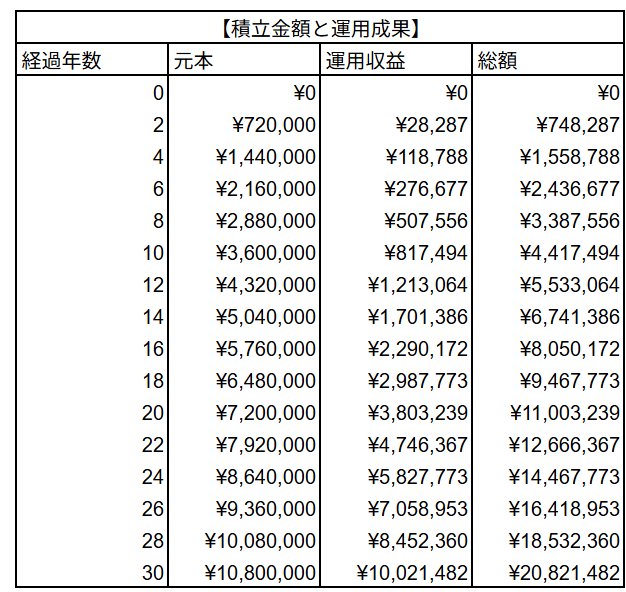
【NISA】月3万円を30年間積み立て運用するといくらになる?4/5
出所:LIMO編集部作成
次に、年利4%で運用できた場合のシミュレーション結果を見てみましょう。
シミュレーション結果(元本・運用収益・総額)
- 開始:0円
- 2年目:72万円・2万8287円:74万8287円
- 4年目:144万円・11万8788円:155万8788円
- 6年目:216万円・27万6677円:243万6677円
- 8年目:288万円・50万7556円:338万7556円
- 10年目:360万円・81万7494円:441万7494円
- 12年目:432万円・121万3064円:553万3064円
- 14年目:504万円・170万1386円:674万1386円
- 16年目:576万円・229万172円:805万172円
- 18年目:648万円・298万7773円:946万7773円
- 20年目:720万円・380万3239円:1100万3239円
- 22年目:792万円・474万6367円:1266万6367円
- 24年目:864万円・582万7773円:1446万7773円
- 26年目:936万円・705万8953円:1641万8953円
- 28年目:1008万円・845万2360円:1853万2360円
- 30年目:1080万円・1002万1482円:2082万1482円
年利4%で運用した場合、10年後の元本360万円に対して約82万円の運用益が加わり、総額は約442万円となります。
さらに30年間継続すると、元本1080万円が約2082万円まで増えるという結果になりました。
繰り返しになりますが、投資である以上、将来の利回りは保証されていません。
しかし、もし平均して年4%や5%といったリターンで長期運用を続けられた場合、「お金に働いてもらう」ことで資産が雪だるま式に増えていくイメージが掴めたのではないでしょうか。
3. 資産運用のポイントは「長期・積立・分散」です!
GPIFによる年金積立金の運用状況を確認し、積立投資のシミュレーションを行いました。
運用成果は運用をやめた時に確定するものです。価格は日々変動しており、運用をストップした段階で投資対象の資産が下落していれば、元本割れになる可能性もあります。
しかし、GPIFの運用成果からもわかるように、短期的には資産がマイナスになる時もありましたが、長期的にみると着実に資産が膨らんでいます。
この事例からも、資産運用で成功するための鍵が「長期・積立・分散」であることがお分かりいただけたはずです。
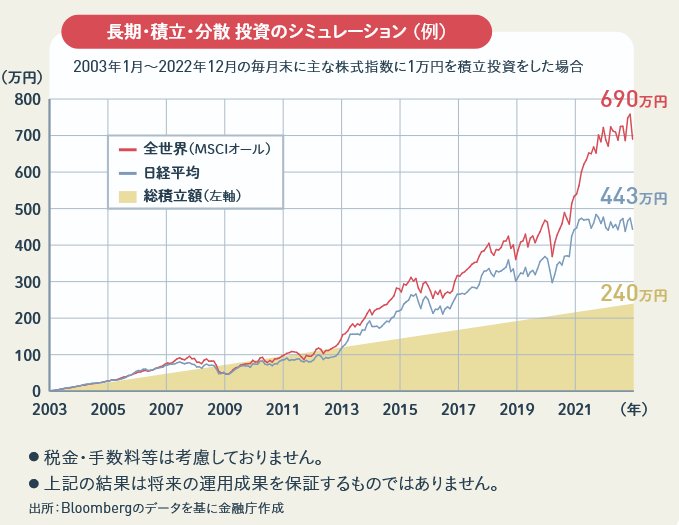
金融庁が公表しているデータでも、「長期・積立・分散」の効果を見れます。
上のグラフは、世界の主な株価指数に毎月1万円を20年間積立投資した場合のシミュレーションです。
このシミュレーションによると、総積立額240万円(毎月1万円 × 20年間)に対し、全世界株式や日経平均株価に連動する資産で運用した場合、20年後にはどちらも積立元本を大きく上回る成果が出ています。
将来の成果を保証するものではありませんが、このシミュレーション結果は、低金利時代において「長期」にわたって、資産を「分散」しながら、「積立」を継続することが、資産を増やす有効な手段となり得ることを示しているといえるでしょう。


参考資料
和田 直子


