
11月は、年末に向けて家計を見直す人が増える季節です。冬のボーナスや年末調整、ふるさと納税など、お金に関する話題が一気に増えるこの時期は、将来の生活を考える良いきっかけになります。特に60歳代の世帯にとっては、退職後の暮らしをどう支えるかが大きなテーマです。
「老後資金はどれくらい必要?」「年金だけでやっていける?」――こうした疑問は誰もが抱くもの。そこで気になるのが、実際の貯蓄額と年金の現状です。たとえば、60歳代・二人以上世帯で、貯蓄3000万円を持っている家庭はどれくらいあるのでしょうか?そして、年金はどの程度受け取れるのでしょうか。
本記事では、データをもとに、貯蓄と年金のリアルな数字をわかりやすく紹介し、これからの生活設計に役立つヒントをお届けします。
1. みんなの年金、平均受給額は月額いくらぐらい?
厚生労働省が公表した「令和5年度厚生年金・国民年金事業の概況」によると、60歳代の平均年金月額は以下のとおりです。
1.1 【60歳~69歳】厚生年金の平均月額
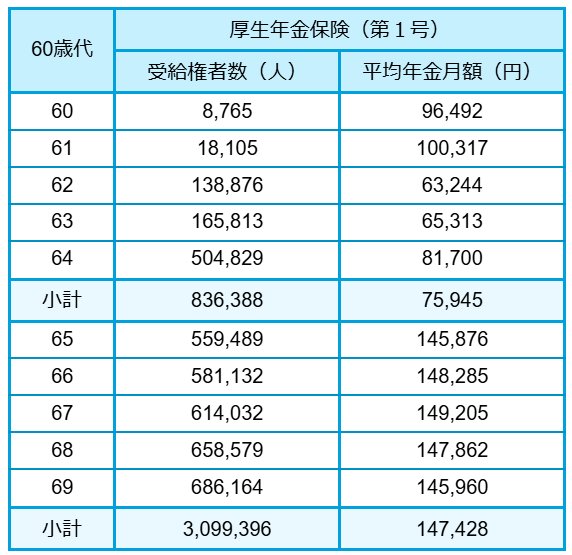
- 60歳:9万6492円
- 61歳:10万317円
- 62歳:6万3244円
- 63歳:6万5313円
- 64歳:8万1700円
- 65歳:14万5876円
- 66歳:14万8285円
- 67歳:14万9205円
- 68歳:14万7862円
- 69歳:14万5960円
※国民年金(基礎年金)の月額を含む
1.2 【60歳~69歳】国民年金の平均月額
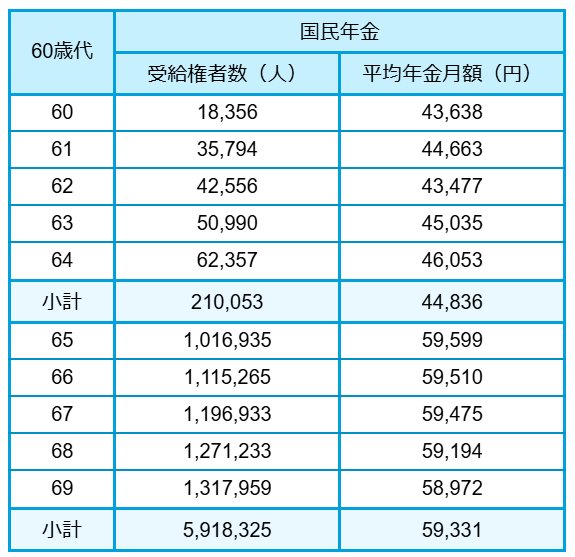
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
※65歳未満の厚生年金保険の受給権者は、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、主に定額部分のない、報酬比例部分のみの者
一般的に、公的年金の受給開始は65歳からとなっています。厚生労働省が発表した「令和5年度 厚生年金・国民年金事業の概況」によれば、65歳以降に受け取れる年金額の目安は、国民年金で月額およそ5万円台、厚生年金では14万円前後です。
1.3 平均受給額は都道府県ごとに差がある!どの地域が高い?
厚生労働省では「令和5年度厚生年金・国民年金事業の概況」にて、全国・都道府県別の年金の平均受給額を集計しています。
厚生年金保険(第1号)は、全国で見ると平均受給額が14万7360円でした。厚生年金は現役だったころの報酬等に比例して受給額が決まります。
そのため都道府県別でもやや受給額にばらつきがあり、千葉県(16万1368円)、東京都(15万9921円)、神奈川県(16万6578円)のように首都圏周辺はやや平均受給額が高い傾向にあります。都道府県によって受給条件が異なることは基本的にないので、都道府県に住む年金受給層の現役時代の収入が高いことが主因であると考えられます。
次に、国民年金の全国平均受給額は5万7700円です。国民年金は、基本的な年金額に加入期間・納付月数の調整を加えてそれぞれの年金受給額を決めます。年収による差が基本的にないため、厚生年金と比べると個々人の差は出にくいのが特徴です。
都道府県別の平均でも、富山県(6万1220円)を筆頭にごく一部の県が6万円を超えているほかは、5万円台となっています。こちらも住む地域によって受給条件が異なることはなく、たまたま加入期間・納付月数が長い方が多く住む都道府県が、平均額も高くなっているのと考えられます。
もちろん、老後の暮らしを考えるうえでは、年金だけでなく貯蓄がどれだけあるかも大切なポイントです。では、実際に二人以上の世帯ではどのくらいの貯蓄があるのでしょうか。次の章で、詳しく見ていきましょう。
2. 【60歳代】「貯蓄額3000万円」と「貯蓄ゼロ」の割合はどれくらい?
J-FLEC 金融経済教育推進機構が公表する「家計の金融行動に関する世論調査(2024年)」より、60歳代・二人以上世帯の貯蓄(金融資産を保有していない世帯を含む)を確認します。
※貯蓄額には、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
2.1 《60歳代の二人以上世帯》金融資産保有額一覧
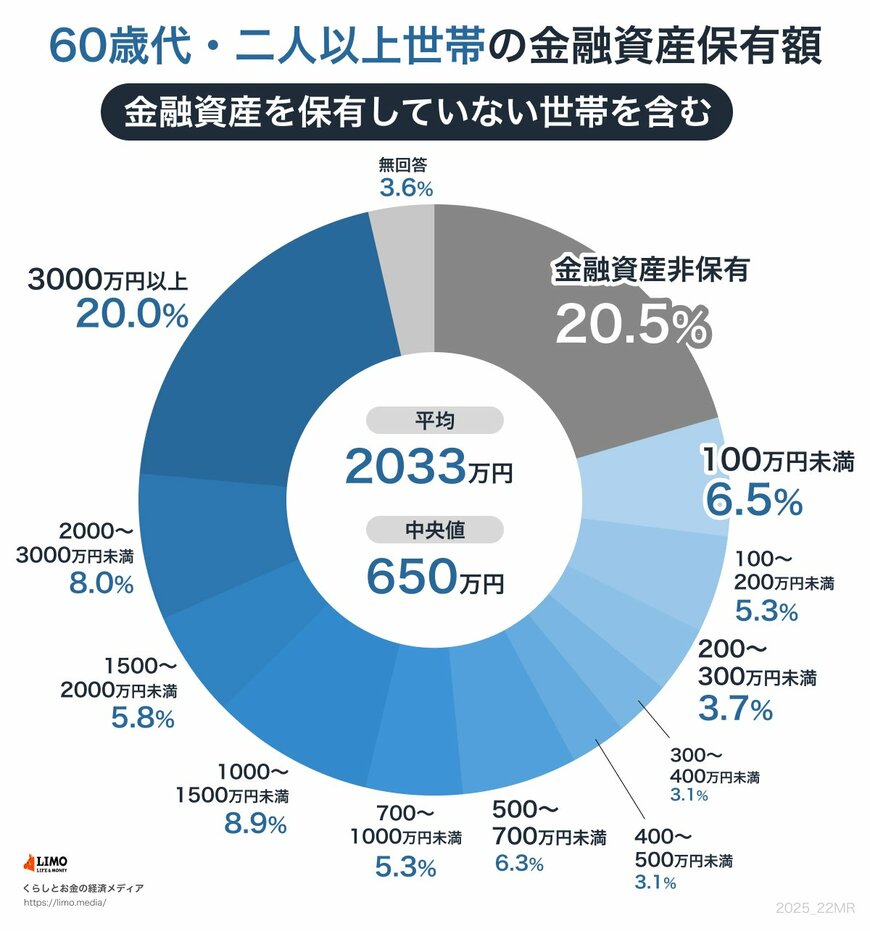
60歳代の貯蓄額を見てみると、平均は2033万円で中央値は650万円となっています。
- 金融資産非保有:20.5%
- 100万円未満:6.5%
- 100~200万円未満: 5.3%
- 200~300万円未満: 3.7%
- 300~400万円未満:3.1%
- 400~500万円未満:3.1%
- 500~700万円未満:6.3%
- 700~1000万円未満:5.3%
- 1000~1500万円未満:8.9%
- 1500~2000万円未満:5.8%
- 2000~3000万円未満:8.0%
- 3000万円以上:20.0%
貯蓄が3000万円以上ある世帯は全体の20.0%と、5世帯に1世帯の割合でした。
その一方で、金融資産をまったく持っていない、いわゆる「貯蓄ゼロ」の世帯も20.5%にのぼります。こうした数字から、老後の資産にはかなりの格差があることがわかります。
退職後は、医療費や住宅の修繕など、予想外の支出が発生することも珍しくありません。こうしたリスクに備えるためにも、現役のうちから計画的に貯蓄を進めたり、資産運用を検討したりすることが重要です。
3. 【二人以上世帯】年代別「金融資産の保有割合」|資産の半分以上が貯蓄もしくは保険
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」では、年代別の金融資産の保有割合を公表しています。
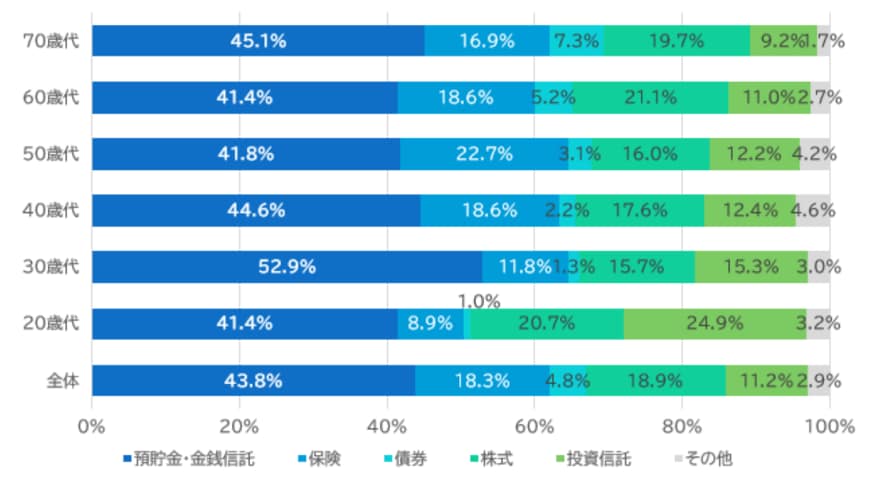
かつては「日本の個人金融資産は預貯金が中心」という傾向にありましたが、現在では60歳代の金融資産のうち、預貯金や金銭信託は40%強にとどまっています。70歳代でも45%程度です。
そのほかの部分の多くは株や投資信託などの投資有価証券が主となっています。60歳代では、全体のおよそ37%を投資有価証券(債券・株式・投資信託)が占めています。
貯蓄を投資に回して運用益を得れば、取り崩しによる減少を補ってくれるため、資産が枯渇する時期を遅らせられます。
結果として、よりゆとりのある老後生活を送ることが可能です。現役世代の方もすでに年金受給が始まっている方も、すぐに使用する予定のない余剰資産は、投資に回すのが有効な老後に向けた対策のひとつといえます。
4. 65歳時点で「貯蓄3000万円」あれば老後は安心できるの?
現在の無職の老後世帯の毎月の家計収支を見ると、平均では赤字になっています。
仕事を続けて収入を増やすのでなければ、貯蓄(預貯金に加えて投資有価証券や売却可能な投資用不動産等も含む)を取り崩して生活を維持しなければなりません。そこで、3000万円あれば老後生活を維持できるのか調べてみました。
4.1 65歳以上・無職夫婦世帯の家計収支は「毎月3万4058円の赤字」に
2025年3月11日に厚生労働省が公表した「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」から、65歳以上無職夫婦世帯のひと月の家計収支を見てみましょう。
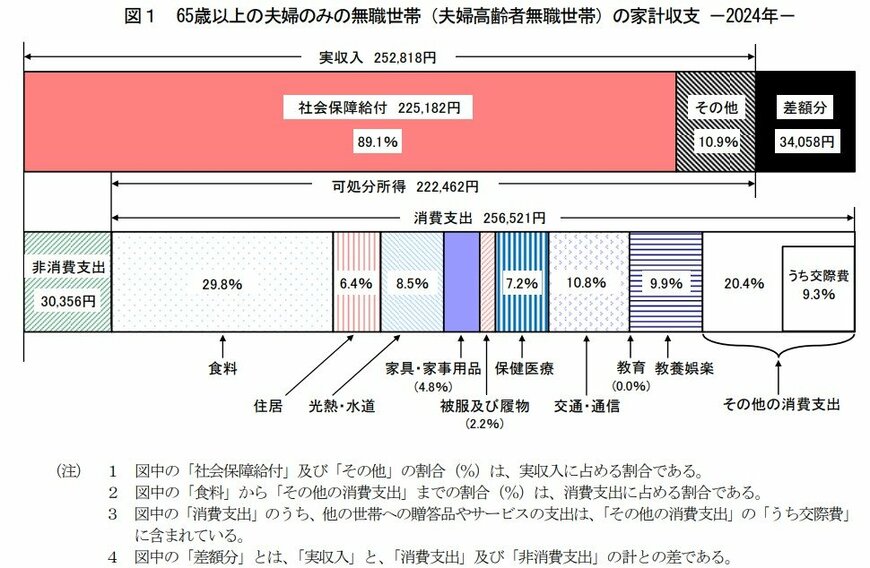
毎月の実収入:25万2818円
■うち社会保障給付(主に年金)22万5182円
毎月の支出:28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
毎月の家計収支
- 3万4058円の赤字
この世帯のひと月あたりの収入は25万2818円。そのうち約9割にあたる22万5182円は、公的年金などの社会保障給付によるものです。
一方、月々の支出は合計で28万6877円。その内訳は、社会保険料や税金などの「非消費支出」が3万356円、「生活費」にあたる消費支出が25万6521円となっており、毎月3万4058円の赤字が発生していることになります。
仮に65歳から95歳まで30年間生きるとすると、総赤字額は1226万880円です。この金額を貯蓄から賄わなければ、平均的な老後生活を維持できない試算となります。
4.2 介護費用は一人当たり平均542万円
長命化するなか、介護サービスを利用する可能性も一定程度あるでしょう。子ども世帯が援助できるとは限らないため、できれば自分で費用負担ができるように備えておくのが望ましいといえます。
公益財団法人「生命保険文化センター」によると、一人あたりの介護にかかる費用の平均値は次のとおりです。
- 一時金の平均額:47万2000円
- 月々の費用は9万円
- 一人の平均的な介護期間:55か月
以上をふまえると、1人あたりの総介護費用は平均約542万円、二人合わせると約1084万円です。
介護費用を子ども世代が負担するのか、自分で賄うのかは事前に親族間でよく相談しておきたいところ。ただしいずれにしても、子ども世帯に不測の事態があって負担できなくなった場合に備えて、いざというときに負担できる状態にはしておきたいところです。
以上をまとめると、赤字の補てんで1226万円ほど、二人の介護費用で1084万円ほど、合計すると2300万円強の貯蓄を要しておく必要がある計算です。貯蓄が3000万円あれば、平均的な支出水準であれば少しゆとりのある状態といえるでしょう。
5. まとめにかえて
60歳代の世帯がどれくらい貯蓄をしているかを見てみると、平均では2033万円となっています。ただし、実際に多くの世帯が持っている金額の目安となる中央値は650万円で、平均値とはかなり差があります。
貯蓄が3000万円を超える世帯は全体の約2割、つまり5世帯に1世帯の割合です。一方で、まったく金融資産を持っていない、いわゆる「貯蓄ゼロ」の世帯も20.5%存在しており、老後の経済状況には大きなばらつきがあることがわかります。
定年後の生活では、医療費の負担や住まいの修繕など、思いがけない支出が発生することもあります。そうした事態に備えるためには、現役時代からコツコツと貯蓄を進めたり、資産をどう運用するかを考えたりしておくことが大切です。


参考資料
- J-FLEC 金融経済教育推進機構「家計の金融行動に関する世論調査(2024年)」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 金融庁「つみたてシミュレーター」
- 総務省統計局「高齢者の就業(労働力調査、OECD.Stat)」
- 公益財団法人 生命保険文化センター「リスクに備えるための生活設計」
中本 智恵