

医療技術の進歩や福祉制度の充実により、現代社会では人生の長さが飛躍的に伸びています。かつて「余生」と呼ばれた退職後の期間は、今や「第二の人生」と呼べるほどの期間となりました。
内閣府が公表した2024年時点の「高齢社会白書」によると、2022年時点の平均寿命は男性で81歳、女性で87歳に達しています。さらにこの数字は、2070年の予測値では男性が85歳、女性が91歳まで伸びると予想されています。

このように生涯が長くなる中、老後の資産形成は人生設計における最重要課題の一つとなっています。
特に11月は勤労感謝の日や年末に向けた家計の見直しのタイミングでもあり、将来の安心を確保するための準備を始める絶好の機会です。
そこで本記事では、夫婦二人世帯で老後資金として「1億円を達成」するための具体的なシミュレーションをご紹介します。
「1億円」という金額を聞くと、一般家庭には非現実的な目標に思えるかもしれません。しかし、複利の力を味方につけ、長期的視点で計画的な投資を続けることで、決して手の届かない金額ではなくなります。
豊かな老後生活を実現するための選択肢として、ぜひ参考にしてください。
1. 夫婦で「月8万円」積立投資したら、何年で「1億円」になる?シミュレーション
【積立条件】
- 投資額:月額8万円(夫婦二人分の合計額)
- 平均利回り:6%
- 積立年数:34年間

【シミュレーション結果】
- 投資元本:3264万(夫婦二人分の合計額)
- 積立後資産額:10274万円
- 投資利益:7010万円
今回のシミュレーションでは、月8万円を34年間・年利6%で運用すると1億円を目指せる結果となりました。ただし、今回はあくまでも仮定の利回りであり、市場が常に順調とは限りません。
特に新NISAのつみたて投資枠の商品の多くは、リスクが低い分、リターンも穏やかという特徴を持っています。
老後資金の構築においては、「大きな儲け」を目指すよりも、「リスクを抑えた堅実な資産形成」という心構えが堅実といえるでしょう。
2. 【積立投資】考えておきたい「売却タイミング」の重要性
積立投資でしっかりと資産を築いても、売却のタイミングを間違えると、それまでの努力が水の泡になりかねません。投資で利益を出すには、資産価値が高いときに売ることが大切です。
しかし、「もっと上がるはず」と欲を出しすぎると、相場が急落し、かえって損をしてしまう危険も潜んでいます。
ここからは、積立投資の成果を最大化するための、売却タイミングに関する3つの考え方をお伝えします。
2.1 売却のタイミングに幅をもたせる
「65歳で定年する月に売る」といったように、売却時期をピンポイントで決めてしまうと、その時の相場が悪かった場合に身動きが取れなくなってしまいます。
そこでおすすめなのが、「来年から2年間の間に、相場が良いタイミングで売ろう」というように、売却する期間に幅を持たせておく考え方です。
数年単位の売却期間を設けることで、短期的な価格の暴落に巻き込まれにくくなり、長期的に値動きをみて売却のタイミングを判断することができます。
積立が終わったからといって、すぐに売る必要はありません。相場が回復するのをじっくり待つ「寝かせる」という選択肢も視野に入れ、余裕を持ったスケジュールを組んでおきましょう。
2.2 目標金額を達成したら売却する
投資を始める際に明確な目標金額を設定されている方は、その目標に到達したら、基本的には利益を確定させることをお勧めします。
市場価値が上がり続けているからといって、欲を出して売却を待ちすぎると、一転して暴落となり、せっかくの利益が消えてしまうリスクがあります。
老後資金や教育資金など、将来に必要な金額が確保できたと感じたら、潔く利益を確定させることも賢明な判断です。
「もっと上がるかも」という欲よりも、「必要な金額を確保できた」という安心を選ぶ勇気が大切となります。しかし、市場相場が上がり続けている局面で、一気に売却をしてしまうのはもったいない気がする…と思われる場合には、次に説明をする「段階的な売却」も選択肢の1つとなります。
2.3 段階的に売却をすることも可能
投資商品は、必ずしも一括で売却する必要はありません。全ての資産を一度に売却するのではなく、複数回に分けて段階的に売ることで、価格変動リスクを分散することが可能になります。
例えば、目標金額に達した時点で3分の1を売却し、半年後にさらに3分の1、残りは1年後に売却するといった計画を立てることも有効です。このように売却を分散させることで、一時的な市場の変動に左右されにくくなります。
特に新NISA口座での積立投資であれば、非課税で利益を受け取れるメリットがあります。他の収入と合算した際の税金の影響を考慮せずに、純粋に市場状況だけを見て売却タイミングを判断できるのも大きなポイントです。

3. 老後資金に「必要な金額」とは?
今回のシミュレーションでは、月8万円・34年間で1億円を達成する投資シミュレーションを行いました。しかし、現実的には、月々8万円を34年間も継続して投資することは、多くの方にとって簡単なことではありません。さらに、老後に必要な資金は世帯によって様々であり、1億円もの資産が必要ではないケースも考えられます。
そこでここからは、老後の必要額を考えるためのポイントをご紹介します。
3.1 毎月の収支を考える
老後資金を考えるためには、まずは退職後の月々の収支を確認する必要があります。収入面では、年金がいくら受け取れるのか、支出面では、食費・光熱費・医療費・交際費など月々の生活費としていくらくらい掛かりそうか。
この「毎月の収入」と「毎月の支出」の差額が、貯蓄から毎月取り崩す必要がある金額となります。
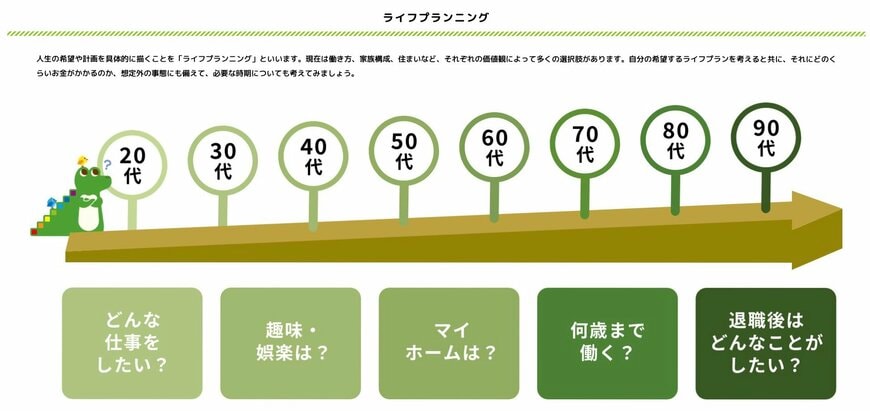
3.2 老後の過ごし方を考える
次に大切なポイントは、どのような老後生活を送りたいかを具体的にイメージすることです。
例えば、海外旅行を定期的に楽しみたい、住宅ローンの一括返済をする必要がある、お孫さんの教育資金をサポートしたい、などといった老後を過ごしたいと考えている場合には、通常の生活費とは別に特別な出費として計画する必要があります。
一方で、生活としてはシンプルな暮らしを楽しむ予定であり、住居もローン返済が終わった持ち家がある場合であれば、そこまで大きな金額は必要ないかもしれません。
自分の老後の姿を具体的に描くことで、より現実的な資金計画が立てられます。
3.3 実際に必要な貯蓄額を計算する
上記の2つのポイントをもとに、具体的な老後資金の必要額を計算します。
「毎月の収支マイナス額 × 老後期間(年数×12ヶ月)」と「老後の大きなイベントや特別な出費」を合計した金額が、老後のために準備すべき資産額の目安となります。
例えば、月5万円の赤字が20年間続くと仮定すると、5万円×20年×12か月=1200万円が基本的な必要額です。ここに老後のイベント費用などを加えることで、必要な資産額が明らかになります。
4. おわりに
本記事では、新NISAを活用して夫婦で月8万円を積み立てた場合、「34年で1億円」という資産を築く可能性について、具体的なシミュレーションを交えながら探ってきました。
「1億円」という大きな目標は、長期的な視点と複利の力を借りれば、決して絵に描いた餅ではありません。しかし、大切なことは、シミュレーションの数字そのものではなく、この記事をきっかけに「自分たちにとっての豊かな老後とは何か」を考えることです。
皆さまがどのような老後生活を望むのか、その実現のために必要な資金はいくらなのか、そして今からできる準備は何かを具体的に考えることで、将来に必要な金額を明らかにして、そこに向かって計画を立てることができるようになります。
この記事が、皆さまの明るいセカンドライフに向けた、はじめの一歩を踏み出すきっかけとなれば幸いです。


参考資料
斎藤 彩菜

