
今年も残すところわずかとなりました。年末調整は、払い過ぎた税金が戻ってくる手続きなので、間違いなく行いたいものですね。
令和7年度の税制改正により、今年の年末調整には大きな変更点があります。
適正な手続きをするためには、変更箇所をしっかり押さえることが大切です。
本記事では、令和7年の年末調整の変更点について詳しく解説していきますので、ぜひ参考にご覧ください。
1. 令和7年分 年末調整の変更点
令和7年度の税制改正により、所得税の「基礎控除」や「給与所得控除」が見直され、「特定親族特別控除」が創設されました。
これらの改正は、原則として、令和7年12月1日に施行されるため、令和7年分の年末調整においても適用されます。
それぞれの改正内容について解説していきます。
1.1 基礎控除の見直し
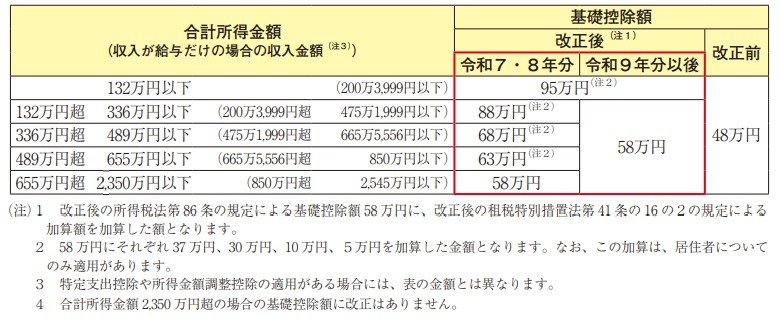
これまで基礎控除は合計所得金額に関わらず一律48万円でしたが、令和7年度の税制改正により、合計所得金額に応じた金額が控除されることになりました。
具体的な金額は以下の通りです。
【合計所得金額/基礎控除額】
- 132万円以下:95万円
- 132万円超336万円以下:88万円(令和9年分以後は58万円)
- 336万円超489万円以下:68万円(令和9年分以後は58万円)
- 489万円超655万円以下:63万円(令和9年分以後は58万円)
- 655万円超2350万円以下:58万円(令和9年分以後は58万円)
※合計所得金額2350万円超の場合、基礎控除額の改正なし
令和7年・8年分は「基礎控除の上乗せ特例」により基礎控除額が所得に応じて変わります。
しかし令和9年分からは、合計所得132万円以下の場合は引き続き95万円の控除が可能ですが、それ以上の所得の場合は一律58万円になります。
1.2 給与所得控除の見直し
給与所得控除について、これまでの最低保障額は55万円でしたが、令和7年分から65万円に引き上げられます。
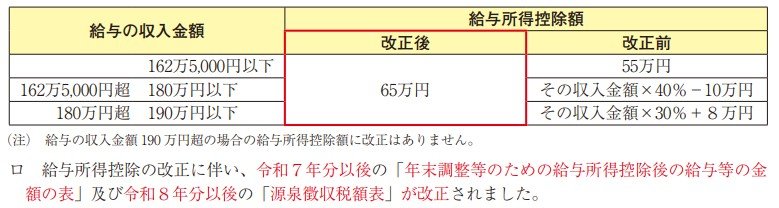
対象になるのは給与収入金額が190万円以下の場合で、190万円を超える場合は変更されません。
1.3 特定親族特別控除の創設
19歳以上23歳未満の一定の要件を満たす子どもを扶養している場合、「特定親族特別控除」が適用できるようになります。
特定親族とは、以下の要件を満たす親族のことです。
- 生計を同じくしている19歳以上23歳未満(一般的には大学生)
- 合計所得金額が58万円超123万円以下
- 配偶者、青色事業専従者でない
特定親族を扶養している場合、これまでは子どもの年間所得が48万円(給与収入のみの場合、約103万円)以内であれば、63万円の控除が受けられました。
しかし、子どもの収入が103万円を超えてしまうと、控除が受けられないことが指摘されていました。
そこで、令和7年度の税制改革により、合計所得が85万円(給与収入では約150万円)までであれば、これまで通り63万円の控除が受けられることになります。
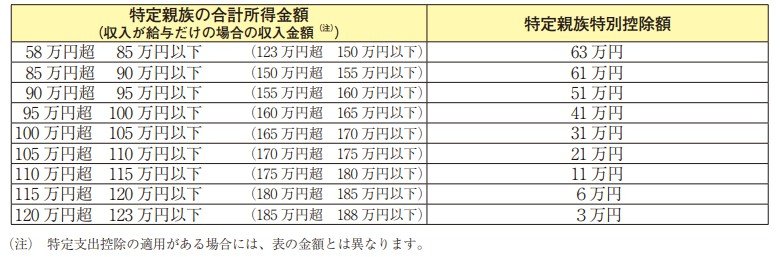
さらに、子どもの年間所得が123万円(給与収入のみの場合、188万円)以下であれば、金額に応じて段階的に控除を受けられます。
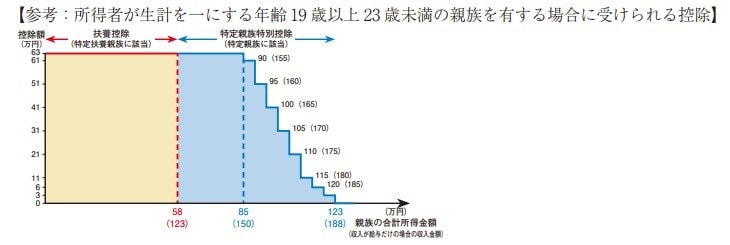
子どもが働き控えをする必要がなくなり、扶養者の税負担も軽減されることが期待できます。
2. 年末調整の手続きの流れを確認
5/5
beauty-box/shutterstock.com
会社員や公務員などの給与所得者は、勤務先で年末調整を受けるのが一般的です。
11月や12月になると、勤務先の担当者から必要書類を配布される方も多いでしょう。
年末調整では、以下の書類を提出する必要があります。
- 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の保険料控除申告書 など
それぞれの書類に必要事項を記入のうえ、指定された期日までに担当者に提出します。
なお、「給与所得者の保険料控除申告書」を提出する際には、生命保険会社などから送付される「生命保険料控除証明書」を添付する必要があります。
証明書は10月から11月頃に送付されることが多いため、お手元に届いた際には紛失しないよう大切に保管しましょう。
3. まとめ
令和7年度の税制改正により、所得税の「基礎控除」や「給与所得控除」が見直され、また、「特定親族特別控除」が創設されたことで、今年の年末調整は大きな変更があります。
特に、大学生の子どもがいるご家庭では、メリットのある改正内容となっています。
適正な申告ができるよう、改正内容をしっかり理解して手続きを行うようにしましょう。


参考資料
木内 菜穂子