
2025年7月に行われた参院選以降、「給付付き税額控除」という言葉をよく耳にするようになりました。高市新政権でも給付付き税額控除の制度設計について早期に着手することが言及されています。
もし実現すれば税・社会保障制度の大きな改革となりますが、そもそも給付付き税額控除とはどのような制度なのでしょうか。この記事では、給付付き税額控除のしくみなどふまえてメリット2選や住民税非課税世帯との関係について解説します。

1. 最近よく聞く「給付付き税額控除」とは?
給付付き税額控除とは、所得税額(や住民税額)から一定額を差し引く税額控除のしくみを基本とし、控除しきれない金額がある場合にその差額を現金として給付する制度です。もし税額控除しきれない金額がある場合、その差額を現金で給付するしくみになります。
たとえば、一律10万円を税額控除する場合で考えてみましょう。
所得税15万円の人が10万円の税額控除を受けた場合、残り5万円の所得税を納めます。
一方、所得税5万円の人が10万円の所得控除を受けると、税金から引ききれない金額が発生します。この場合、給付付き税額控除では差額の5万円を現金で給付することとなります。
つまり、後者のケースでは納税額がゼロになったうえ、現金の給付も受けられるしくみです。この制度設計により、従来の税額控除では恩恵を受けにくい低所得者も支援を受けられる強みがあります。
2. 住民税非課税世帯は「給付付き税額控除」を受けられる?
住民税非課税世帯は「給付付き税額控除」を受けられる?2/5

umaruchan4678/shutterstock.com
従来の税額控除では、そもそも税金がかからない住民税非課税世帯が恩恵を受けられないデメリットがありました。
たとえば、年末調整で税金が還付されるしくみは、そもそも税金を納めていることを前提とした制度です。
しかし、給付付き税額控除では住民税非課税世帯も対象となります。住民税非課税世帯は控除される税金がありませんので、そのまま現金で給付を受け取ることができます。
たとえば、もし一律10万円の税額控除が行われるというシンプルな制度設計であれば、住民税非課税世帯は控除される税金がゼロであるため、現金10万円をそのまま給付されることとなります。
3. 給付付き税額控除のメリット2選!
給付付き税額控除2選をみていきましょう。
3.1 給付付き税額控除のメリット(2)所得の少ない人ほど恩恵を受けられる
給付付き税額控除の大きなメリットが、所得の少ない人ほど恩恵を受けられることです。
従来の税額控除では一定の金額を納めるべき税額から差し引くため、そもそも税金がかからない人や税金が少ない人は恩恵を受けにくい特徴がありました。
その点、給付付き税額控除は「マイナスの税金」といわれるように、納めるべき税金が控除額より少ない場合でもその差額を現金として受け取ることができます。
これにより、住民税非課税世帯はもちろん低所得世帯にも直接支援が届くようになります。
3.2 給付付き税額控除のメリット(2)継続的な生活支援になる
従来の給付金制度では、景気対策や物価高対策として一時的に支援金の給付を行うものが中心でした。この制度は目先の生活費の負担を軽減できるメリットがあるものの、生活の不安の根本的な解消にはつながらない点が問題視されてきました。
しかし、給付付き税額控除はこうした単発的な制度ではありません。毎年適用される恒久的な制度となるため、住民税非課税世帯や低所得世帯に継続的に支援を行うことができます。
また、従来の現金給付では「住民税非課税世帯かどうか」によって給付を受ける対象が決められる傾向にありました。そのため、「住民税非課税世帯には該当しない低所得世帯」に支援の手が届きにくい側面があったのです。
その点、給付付き税額控除では、従来の支援策では届きにくかった層にもアプローチできるメリットがあります。
4. 控除の豆知識!所得控除と税額控除「どのタイミングで控除されるかがポイント」
年末調整や確定申告で必ず耳にする「控除」は、税負担を軽減できるしくみです。この「控除」には大きく分けて「所得控除」と「税額控除」の2種類があり、給付付き税額控除を理解するためには、この両者の違いを把握しておくことが欠かせません。
ポイントは、税金計算のどのタイミングで差し引かれるかです。これから、所得控除と税額控除が、税金計算のどのタイミングで、どのように適用されるのかを整理していきましょう。
所得控除と税額控除、どこが違う?3/5
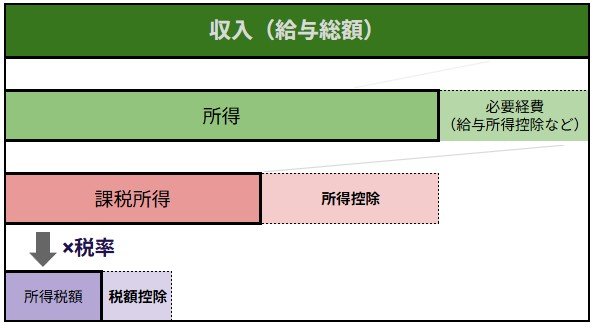
各種資料をもとにLIMO編集部作成
4.1 所得控除=収入から課税所得を減らす
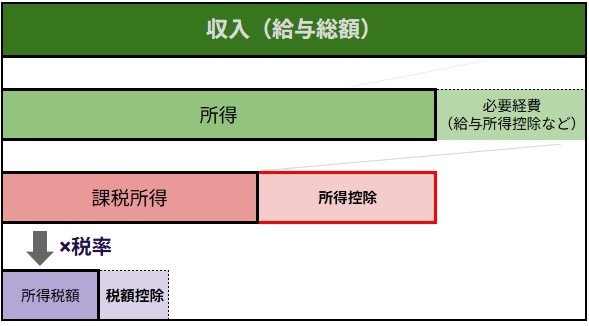
所得控除=収入から課税所得を減らす4/5
各種資料をもとにLIMO編集部作成
所得控除とは「収入」から、課税のベースとなる「所得」を減らす仕組みです。
所得控除の種類
雑損控除(※)、医療費控除、社会保険料控除、 小規模企業共済等掛金控除、生命保険料控除、 地震保険料控除、寄附金控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除、配偶者控除、配偶者特別控除、扶養控除(※)、基礎控除(※)
※非居住者(日本国内に住所などがない人)が適用できる所得控除は、雑損控除、寄附金控除、基礎控除の3種類
所得控除の計算方法
課税所得金額=収入金額−《給与所得控除額》−【所得控除額の合計】
- 年収(給与総額)から「給与所得控除」などを差し引き、所得を計算する
- 「所得」から生命保険控除や扶養控除などの「所得控除」を差し引く
- 最終的に残った「課税所得」に税率をかけ、税額が決定する
所得控除の節税効果
税率をかける前の「課税所得」を減らすことで、結果的に税金が安くなります。所得が高い人ほど高い税率が適用されるため、節税効果は大きくなります。
4.2 税額控除=納税額から一定額を減らす
税額控除=納税額から一定額を減らす5/5
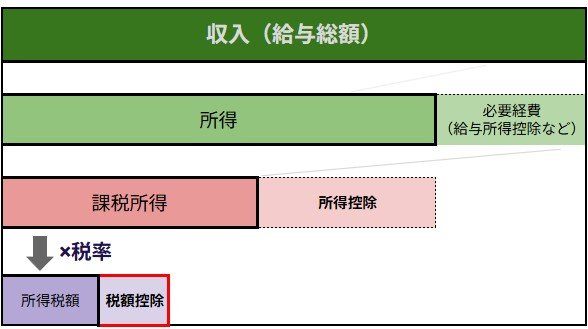
税額控除は、いったん決まった税額から一定額を差し引くしくみです。
税額控除の主な種類
配当控除、分配時調整外国税相当額控除、外国税額控除、政党等寄附金特別控除、認定NPO法人等寄附金特別控除、公益社団法人等寄附金特別控除、(特定増改築等)住宅借入金等特別控除(=住宅ローン)、住宅耐震改修特別控除、住宅特定改修特別税額控除、認定住宅等新築等特別税額控除
税額控除の計算方法
実際に納める税額=(課税所得金額×税率−税率に応じた控除額)−《税額控除額の合計》
- 所得控除と同様に「納めるべき税額」が計算される
- 「納めるべき税額」から、住宅ローン控除や配当控除などの「税額控除」が差し引かれる
- 最終的に残った金額が、実際に納める税額となる
税額控除の節税効果
税額そのものから直接引かれるため、誰もが等しく控除額と同じだけ、確実に税金が安くなります。
このように、所得控除は税率をかける前の課税所得を減らし、所得が高い人ほど節税効果が大きくなるのに対し、税額控除は算出された税額から直接差し引かれ、誰もが等しく確実に税金が安くなります。
4.3 税負担を効率的に減らすために:所得控除と税額控除の活用
このように、所得控除は税率をかける前の課税所得を減らし、所得が高い人ほど高い節税効果が得られるのに対し、税額控除は算出された税額から直接差し引かれるため、誰もが等しく税金が安くなります。(ただし、税額控除の合計額が算出された税額を超える場合は、その超過分は控除できません)
税負担を効果的に軽減するためには、この「所得控除」と「税額控除」の二つのしくみを正しく理解することが大切です。
年末調整や確定申告の際には、適用できる控除を漏らさず申告しましょう。
5. 「給付付き税額控除」導入のゆくえに注目しよう
今回は、給付付き税額控除のしくみなどふまえてメリット2選や住民税非課税世帯との関係について解説しました。給付付き税額控除は、今後高市政権によって導入が進められるかどうかが大きな注目ポイントとなります。
導入には既存の税・社会保障制度との連携が必要となる点や、現場での事務負担が増加する点など懸念点もあるものの、住民税非課税世帯や低所得世帯へ継続的な支援を届けられる重要な改革でもあります。
これから高市政権の下でどのような制度設計が行われていくか、しっかり注目していきましょう。
参考資料
- 自民党「第219回臨時国会における高市内閣総理大臣所信表明演説」
- 国税庁「No.1100 所得控除のあらまし」タックスアンサー(よくある税の質問)
- 国税庁「No.1200 税額控除」タックスアンサー(よくある税の質問)
椿 慧理