
2024年12月から、企業年金・共済に加入している人のiDeCo掛金上限額が引き上げられました。
そろそろiDeCoを始めようかと検討している人の中では、「今さらiDeCoをはじめても、資産を増やすことができるのだろうか」と悩む人もいるでしょう。
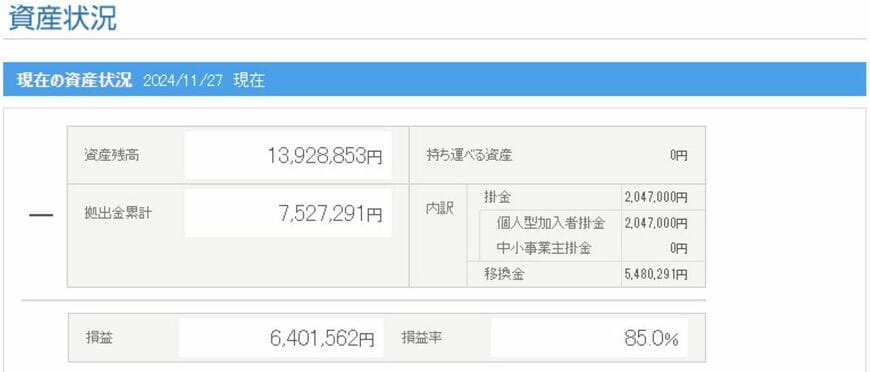
そこで今回は、iDeCoで運用した結果、2024年11月27日時点で運用資産残高1000万円を突破(下記画像)したRさん(40代・男性・会社員)に、初心者ならどうiDeCoを活用するか、をインタビューしました。
初心者でもiDeCoをうまく活用できるのか、どうすればメリットを最大限に引き出せるのか。元銀行員が投資家に詳しくヒアリングした内容を、ぜひ参考にしてみてください。
【写真5枚】Rさん(40代・男性・会社員)の資産状況。後半ではiDeCoの概要もご紹介1/5
出所:LIMO編集部
1. Q1. iDeCoをはじめたきっかけは?
ー iDeCoをはじめたきっかけは何だったのでしょうか
以前勤務していた金融機関には企業DCの制度があったのですが、その後、転職した会社では企業DCの制度がなく、仕方なくiDeCoに切り替えました。
したがって、先の拠出金累計額は企業DCからの分と、その後にiDeCoでの拠出分が含まれています。
2. Q2.スタートする前に、どのような情報収集をしましたか?
ー iDeCoをスタートする前にどのような情報収集をしていましたか
iDecoを始めるためには、まずどの運営管理機関が良いかを決めなくてはいけません。
運営管理機関を選ぶ上で、運用商品のラインナップを参考にすることも大切ですが、私は維持手数料が安いことを優先して探しました。長期投資になるので、手数料はできるだけ抑えておきたいと考えたためです。
結果、手数料が安いのはやはりネット証券だなと確信したので、ネット証券で口座開設することにしました。
3. Q3. 投資初心者や中級者にとって、iDeCoの最大のメリットとは何だと思いますか?
投資初心者や中級者だからこそ実感できるメリットがある2/5
出所:Svetlana Rey//shutterstock.com
ー 投資初心者や中級者にとってiDeCoのメリットは何だと思いますか
iDeCoにはさまざまなメリットがありますが、初心者や中級者にとって特に重要だと感じるのは、以下のポイントです。
3.1 掛金が全額所得控除になる節税効果
毎月の掛金が全額所得控除の対象となるため、所得税や住民税が軽減されます。この節税効果は、資産形成をしながら家計の負担を減らせる大きな魅力です。
3.2 簡単に引き出せない仕組みで長期投資が可能
iDeCoは原則60歳まで引き出すことができないため、途中で運用結果に対する心配はさほど感じないのではないでしょうか。この仕組みによって、自然と長期的な資産形成が可能になります。
3.3 スイッチング(運用商品の変更)が簡単で無料
投資商品を途中で変更するスイッチングの手続きが簡単で、しかも無料です。これにより、市場の動きや投資方針の変化に柔軟に対応できます。
スイッチングとは
確定拠出年金の資産運用において、運用商品の売買でこれまでに積み立てた資産残高を変更すること。一方、毎月の掛金で購入する運用商品の配分比率を変更することを「配分変更」といい、スイッチングと配分変更はそれぞれ別の手続き(指図)で行う必要がある。
ー 企業年金連合会「スイッチング(預替え)」より
3.4 商品数が限定されているため迷わず選べる
新NISAなどに比べて選択肢が少ない分、初心者でも選びやすいという利点があります。迷いが少なく、運用をスタートしやすい環境が整っています。
これらの特徴が、iDeCoを初心者にとっても始めやすく、活用しやすい制度にしていると感じます。
4. Q4.もし初心者だったら、どのように運用商品の選び方を決めますか?
iDeCoの特徴を運用にいかす3/5
出所:beeboys/shutterstock.com
ー もしRさんが初心者だったら、どのような運用をしますか
初心者がiDeCoの運用商品を選ぶ際は、シンプルに考えることが大切だと思います。私自身が初心者だったら、以下の点を基準に選びます。
4.1 運用関連費用が安いインデックスファンドを選ぶ
インデックスファンドは、特定の市場や指数に連動して運用される商品で、手数料が比較的低いのが特徴です。長期的な運用を考えると、運用コストの小ささが大きなメリットになると感じます。
4.2 経済成長が期待できる市場の商品を検討する
私が初心者なら、世界株式や米国株式に連動するファンドを選ぶと思います。これらの市場は今後も成長が見込まれるので、長期的な運用に向いているのではないかと考えています。
初心者の場合、選択肢を増やしすぎず、まずはこうした基本的な視点で始めるのが良いのではないでしょうか。どんな商品を選ぶか迷った際は、シンプルなものからスタートするのが安心だと思います。
5. Q5. 投資初心者が「これだけは避けるべき」と考える運用はありますか?
ー 「これだけは避けるべき」と考える初心者の運用失敗例はありますか?
もちろん個人の投資スタイルにもよりますが、私の経験からお伝えすると、初心者の方が避けたほうが良いこととして以下の点には注意したほうが良いと思います。
5.1 リスクが取れない債券型ファンドを選んでしまう
債券型ファンドはリスクが低いので安全な選択肢に見えるかもしれませんが、長期運用でのリターンが期待しづらいのが難点です。特にインフレが続くような環境では、資産が目減りしてしまう可能性が高いと感じます。
5.2 リスクを分散したバランス型ファンドに頼りすぎる
バランス型ファンドは、リスクがコントロールされている一方でリターンも控えめです。初心者には魅力的に映るかもしれませんが、長期的な資産形成を目指すなら、リスクとリターンのバランスをもう少し積極的に考えるべきだと思います。
5.3 ミドルリスクミドルリターンと言われるREIT(不動産投資信託)を選ぶ
ミドルリスク・ミドルリターンと言われるREIT4/5

出所:iris-7/istockphoto.com
REITは株式ほどリスクは高くないですが、その分リターンも控えめです。配当が安定している分、長期的な資産成長には不向きなことも多いです。初心者の場合、配当の安定性に惹かれて選ぶ方もいますが、長期投資としてのメリットはあまり感じません。
初心者のうちは「リスクが低ければ安心」と思いがちですが、長期運用ではリスクを適度に取りつつ成長を狙うことが重要です。安全を求めすぎると、資産形成の速度が遅くなるかもしれないと考えています。
6. 取材を終えて
今回は実際にiDeCoで利益を出したRさんに、初心者・中級者の視点で具体的なお話を伺うことができました。
iDeCoは条件に応じて掛金額が異なるなど、複雑な制度だと感じられる人もいるかもしれません。
しかし全額所得控除や、引き出せない仕組みによる長期投資の後押しなど、初心者にとってメリットになるという意見が印象的でした。
もちろん、投資の方法や考え方は人それぞれです。今後の資産形成の一環として、iDeCoを検討する際の一つの参考にしてみてください。
7. ご参考
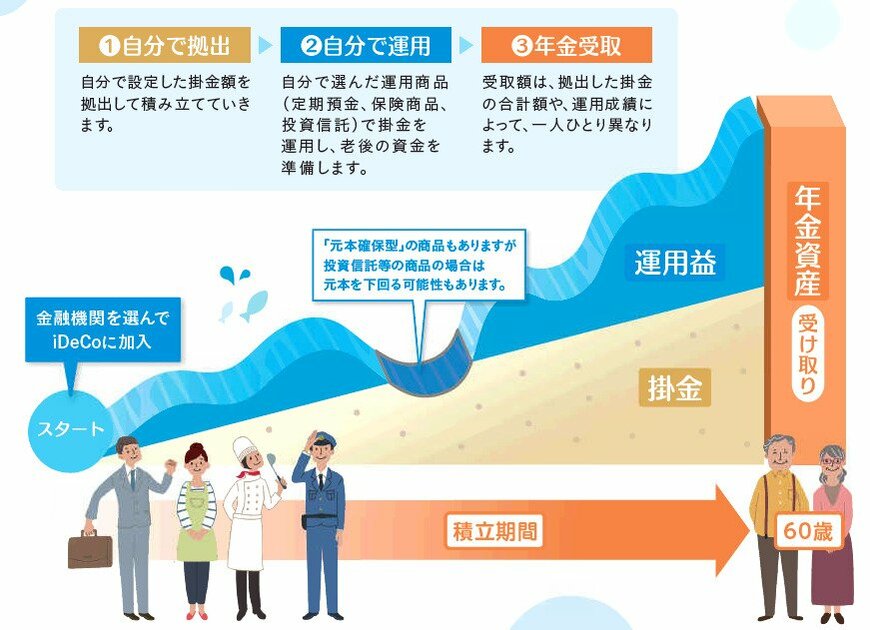
iDeCoとは、どのような制度なのか、ここで簡単にご説明します。
iDeCoとは個人型確定拠出年金のことを差します。公的年金(国民年金・厚生年金)とは別に、給付を受けられる私的年金制度の一つです。
企業型確定拠出年金と異なり、加入は任意で、加入の申込、掛金の拠出、掛金の運用の全てをご自身で行います。
掛金とその運用益との合計額をもとに給付を受け取ることができますが、60歳になるまで、原則として資産を引き出すことはできません。
iDeCoの概要を図で理解しよう5/5
出所:厚生労働省「iDeCoの概要」


参考資料
三石 由佳