
2024年は新NISAに注目が集まり、初めて口座開設をした人もいたのではないでしょうか。
新NISAが注目を集める中、もう一つ同じく積立投資で資産形成ができるiDeCo(イデコ)にも、注目が集まっているようです。
iDeCoも新NISAと同様に非課税枠のある投資制度です。
ただ、「本当に得するの?」「結局、儲かるの?」と感じている人も多いのではないでしょうか。
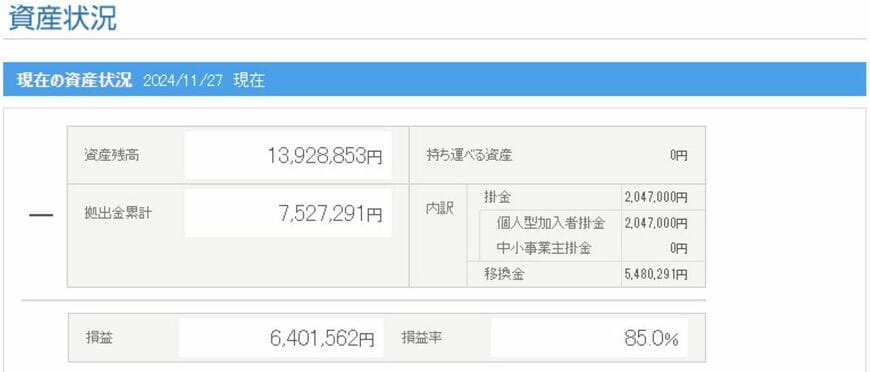
今回は、iDeCoで運用した結果、2024年11月27日時点で運用資産残高1000万円を突破(下記画像)したRさん(40代・男性・会社員)に、iDeCoで気になることをインタビューしました。
【写真4枚】Rさん(40代・男性・会社員)の資産状況。後半ではiDeCoの概要もご紹介1/4
出所:LIMO編集部
1. Q1. iDeCoをはじめたきっかけは?
ー iDeCoをはじめたきっかけは何だったのでしょうか
以前勤務していた金融機関には企業DCの制度があったのですが、その後、転職した会社では企業DCの制度がなく、仕方なくiDeCoに切り替えました。
したがって、先の拠出金累計額は企業DCからの分と、その後にiDeCoでの拠出分が含まれています。
2. Q2.スタートする前に、どのような情報収集をしましたか?
手数料の安さでネット銀行を選んだと語るRさん2/4

出所:fizkes/shutterstock.com
ー iDeCoをスタートする前にどのような情報集をしていましたか
iDecoを始めるためには、まずどの運営管理機関が良いかを決めなくてはいけません。
運営管理機関を選ぶ上で、運用商品のラインナップを参考にすることも大切ですが、私は維持手数料が安いことを優先して探しました。長期投資になるので、手数料はできるだけ抑えておきたいと考えたためです。
結果、手数料が安いのはやはりネット証券だなと確信したので、ネット証券で口座開設することにしました。
3. Q3. 初期設定時にどのような商品を選定しましたか?
ー はじめに選定した商品を教えてください
実は、最初はiDeCoで運用することは全く考えていなかったので、元本確保型でしばらくそのまま放置していました。
2012年頃iDeCoに移換して2018年までそのままにしていたんです。
自動移換されてしまう前に早くiDeCoを始めたかったのが本音なんです。その頃から運用をスタートしていたら、「長期投資の恩恵をもっと受けることができたのに…」と思う時もあります。
3.1 自動移換とは
企業型年金加入者が、資格喪失後6カ月以内に、他の企業型年金、個人型年金、確定給付企業年金または企業年金連合会への個人別管理資産の移換を行わず、かつ脱退一時金の請求手続きも行わない場合に、個人別管理資産が国民年金基金連合会に自動的に移換されること(当該企業型年金の企業型年金運用指図者を除く)。(DC法第83条)
ー 企業年金連合会「自動移換」より
4. Q4.運用を開始してからはどのような運用をしましたか?
iDeCoの特徴を運用にいかす3/4
出所:beeboys/shutterstock.com
ー 2018年頃から運用を開始されてからはどのような運用をしていましたか
私のケースでは、毎月の掛金は制限いっぱいの2万3000円です。
世界株式に投資ができるインデックスファンドとアクティブファンドの両方に大体半分ずつくらい投資をしています。
私は40代なのですが、自分の年齢を考えると、20年以上といった長期で資産ができていればいいと思うので、債券ファンドや債券が組み込まれているバランス型ファンドには興味はないですね。
個人的な意見でいえば、資産形成層は資産を分散しないで株式に集中して資産拡大を狙った方がいいかと思います。
5. Q5. iDeCoでの運用をどのように考えているのでしょうか?
ー iDeCoでの運用をどのようにとらえているか教えてください
iDeCoの制度上では、スイッチングに手数料がかかりません。
そのため、都度、投資信託を入れ替えたり、一時的に運用商品を売却して現金ポジション(元本確保型の定期)を増やしています。
5.1 スイッチングとは
確定拠出年金の資産運用において、運用商品の売買でこれまでに積み立てた資産残高を変更すること。一方、毎月の掛金で購入する運用商品の配分比率を変更することを「配分変更」といい、スイッチングと配分変更はそれぞれ別の手続き(指図)で行う必要がある。
ー 企業年金連合会「スイッチング(預替え)」より
ー 現金ポジションの確保にはこだわりがあるようですね
現金ポジションのコントロールは個人投資家の醍醐味と言えるでしょう。
ITバブル崩壊やリーマンショック後など、株式市場が暴落するときには約半分くらいにはなるので、相場の見方で現金比率を管理するようにしています。大きく下がれば、現金ポジションを使ってまた買えばいいですから。
iDeCoは資産内であれば自由に売買可能な点がメリットだと感じているので、機動的に対応しています。
6. 取材を終えて
今回は実際にiDeCoで利益を出したRさんにお話しを伺いました。
iDeCoで運用資産残高1000万円を突破した話は、これからiDeCoを始めようと考えている人や、今始めている人にとって、魅力的に聞こえるかもしれません。
これはあくまでRさんのリスク許容度や他の投資とのバランスを考えた決断です。一人ひとりリスク許容度や他の資産とのバランスは異なります。
自分にとってどのような資産形成が良いのか、一度考えてみてはいかがでしょうか。
7. ご参考
iDeCoとは、どのような制度なのか、ここで簡単にご説明します。
iDeCoとは個人型確定拠出年金のことを差します。公的年金(国民年金・厚生年金)とは別に、給付を受けられる私的年金制度の一つです。
企業型確定拠出年金と異なり、加入は任意で、加入の申込、掛金の拠出、掛金の運用の全てをご自身で行います。
掛金とその運用益との合計額をもとに給付を受け取ることができますが、60歳になるまで、原則として資産を引き出すことはできません。
iDeCoの概要を図で理解しよう4/4
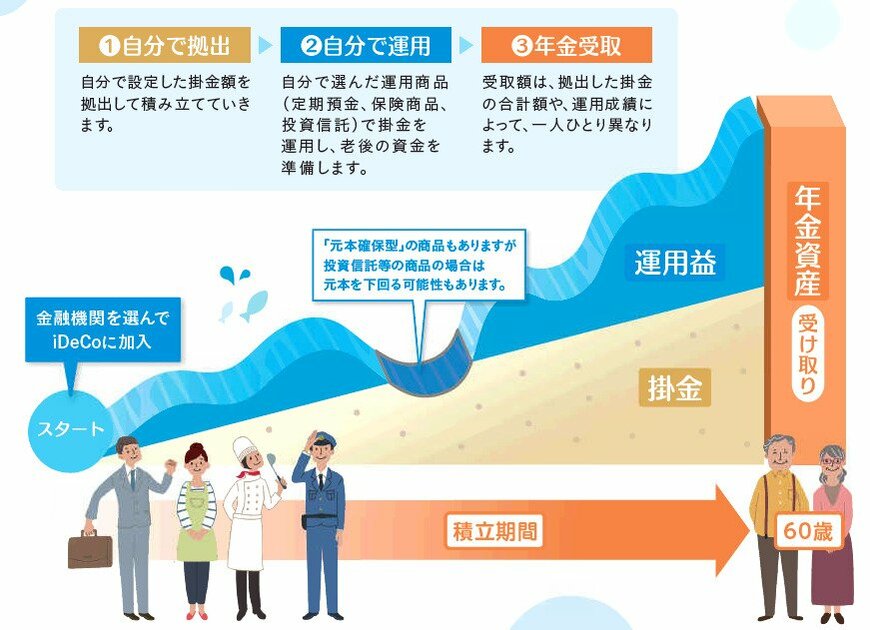
出所:厚生労働省「iDeCoの概要」

参考資料
三石 由佳